Expertenbericht TBTF

Der Schuss ist raus: die Expertenkommission des Bundes zur „Limitierung von volkswirtschaftlichen Risiken durch Grossunternehmen“ (Too big to fail, TBTF) hat ihren Schlussbericht publik gemacht. Eine erste Durchsicht zeigt Gutes und Schlechtes.

Zuerst die gute Nachricht: Der Bericht nennt das Kind beim Namen: Die faktische Staatsgarantie ist eine Subvention mit hohen Kosten und Risiken für die Steuerzahler. Der Bericht schlägt vier Kernmassnahmen vor (Eigenmittel, Liquidität, Risikoverteilung, Organisation). Der eigentliche Kern sind jedoch die Vorschläge zum Thema Eigenmittel. Hier übernimmt der Bericht im wesentlichen die Vorschläge unseres Gutachtens vom Juli 2010: Es braucht deutlich mehr haftende Substanz, bestehend aus Eigenmitteln und aus Schulden, die im Krisenfall gekürzt oder in Eigenmittel verwandelt werden können. Die gesamten Anforderungen müssen über Basel 3 hinausgehen. Ebenfalls übernommen wurde der von der Grösse (Bilanzsumme, Marktanteil) abhängige Eigenmittelzuschlag. Ein Teil der geforderten Eigenmittel soll als „contingent convertible bonds“ (bedingte Pflichtwandelanleihen), kurz: CoCos, emittiert werden können.

Leider gibt es auch schlechte Nachrichten. Erstens bemessen sich die Eigenmittelanforderungen an den risikogewichteten Assets, genau wie bei Basel 3. Wenn aber die Finanzkrise eines gezeigt hat, dann dass die Risikomessung im entscheidenden Moment versagt. Krisen kommen oft oder meist aus dem toten Winkel. Risikomessung ist sogar dann unzuverlässig, wenn sie nach bestem Wissen und Gewissen vorgenommen wurde. Aber erst recht gefährlich wird sie, wenn die Banker ein Interesse haben, geringe Risiken auszuweisen (zum Beispiel damit Boni fliessen). Sie beherrschen die Kunst, die gemessenen Risiken abzubauen, aber die effektiven Risiken zu erhöhen.

Zweite schlechte Nachricht. Auf den Eigenmittelzuschlag für Grösse, den mutigsten Teil der Vorschläge, gibt es einen Rabatt. Je besser die Bank glaubhaft machen kann, sich durch ihre Organisation im Krisenfall aufteilbar gemacht zu haben, desto grösser der Rabatt. Leider funktionieren diese Aufteilungspläne nur in behördlichen Wunschträumen.

Ein grundsätzlich richtiges Konzept wird also an zwei nicht tragfähigen Nägeln aufgehängt: Der Messbarkeit der Risiken durch die Banken selbst und der Organisierbarkeit der Aufteilung im Krisenfall.

Drittens schliesslich sind die vorgesehenen Eigenmittelanforderungen zwar strenger als Basel 3, aber nicht streng genug, um das TBTF-Problem zu lösen. Die Anforderungen wurden kalibriert auf die schweizerischen Erfahrungen aus der Finanzkrise. Dabei geht vergessen, dass die Finanzkrise für die Schweiz und die UBS, als Hauptbetroffene, trotz allem eigentlich glimpflich ablief, gemessen an früheren Krisen und an ausländischen Erfahrungen. In der Krise der frühen 1990er Jahre („Regionalbankenkrise“) verloren die Grossbanken 12,5 Prozent des Kreditvolumens. Dies wären heute rund 75 Milliarden Franken. Die von der Expertengruppe geforderten (bei heutigen Zahlen) 19 Prozent der risikogewichteten Assets beträgt gerade etwa so viel. Dabei ist aber nicht eingerechnet, dass die Banken ihre Bilanzen an das neue Konzept anpassen werden; auch nicht eingerechnet ist, dass die Banken die vorgesehenen Grössenpuffer wesentlich abbauen werden, indem sie den Organisationsrabatt abholen.

Dass die Arbeitsgruppe überhaupt soweit gekommen ist, ist namentlich den Behördenvertretern hoch anzurechnen. Die Banken und ihre Verbündeten haben massiv Druck gemacht, mit Abwanderung, Kreditklemme und der Pest gedroht. Sie haben sogar hart auf den Mann gespielt. Nur eines haben sie nicht: Ein einziges vernünftiges Argument gebracht, weshalb mehr Eigenmittel anstelle hoher Fremdfinanzierung teuer sein soll. Eigenmittel sind nur teuer für TBTF-Banken und für Manager, die ihre Boni nicht gerne mit den Aktionären teilen. Jeder, der diese Botschaft im Bundesrat und im Parlament verbreitet, tut etwas zur Lösung des TBTF-Problems und zur Erhaltung der Schweiz als Wirtschaftsstandort.

Link zum Bericht der Expertenkommission des Bundesrates
Link zur Studie Faktische Staatsgarantie für Grossbanken
Schuldenabbau durch Inflation: Zu viele Nebenwirkungen

Hätten wir eine Inflation von 4% pro Jahr wäre unsere Hypothek in 10 Jahren real um einen Drittel kleiner. Eine verlockende Perspektive. Kein Wunder träumen Schuldner – vor allem aber Politiker von Staaten mit hoher Verschuldung –  von einer solch angeblich schmerzlosen Reduktion ihrer Lasten. Doch die Sache hat einen Haken. Mit der Inflation steigen auch die Zinsen. Wer knapp bei Kasse ist, also die meisten Staaten, wird die Zinskosten nur über eine höhere Neuverschuldung begleichen können. Am Ende des Tages wird die Schuld vielleicht gar nicht kleiner.

Die Realität ist allerdings noch viel komplizierter. In den Nominalzinsen sind nicht nur die aktuelle Inflation enthalten sondern auch die Erwartungen über künftige Inflationsraten.  Die Geschwindigkeit mit der Zinsen steigen und sinken hängt zudem davon ab , wie die Zentralbank kommuniziert und wie glaubwürdig ihre Ankündigungen sind. Möglicherweise steigt zu Beginn der Inflationsperiode die Zinsbelastung weniger schnell wie die Inflation. Auf diesen Effekt bauen wohl die meisten Befürworter einer „weg mit Schulden durch Inflation“ Strategie. Doch ebenso wahrscheinlich bleiben die hohen Schuldzinsen über die Inflationsperiode hinaus bestehen und belasten die Schuldner. Und je höher die Inflationsrate, desto volatiler ist sie. Mit den stärkeren Schwankungen der Inflationsraten steigen auch die Risikoprämien und die Zinslasten steigen noch mehr. Zu guter Letzt ist die Laufzeit der Schulden wichtig, wie sehr die Inflation den Schuldnern schadet oder nützt.

Angesichts dieser Komplexität ist es kaum verwunderlich, dass die effektiven Kosten und Nutzen einer Inflationierungsstrategie nur schwer abgeschätzt werden können.

Mein früherer Kollege aus der Zeit in Tilburg, Michael Krause, hat mit Stephan Moyen zusammen einen Versuch zur Quantifizierung der Kosten und Nutzen der Inflation gewagt. Die beiden Forscher der Deutschen Bundesbank bauen dazu ein (ebenfalls kompliziertes) Modell, welches die oben genannten Effekte berücksichtigen soll. Krause und Moyen finden, dass es in der Tat sehr schwierig ist mit einer vorübergehenden Inflationsperiode die Schulden durch Inflation zu beseitigen. Es bräuchte dazu eine permanent höhere Inflationserwartung der Märkte (auf deutsch: die Menschen müssen daran glauben, dass die Inflation für immer hoch bleibt). Doch selbst in einem solchen Szenario kann durch Inflation nur circa  25% der Schuldenlast weginflationiert werden. Um 40% der Schuld wegzuinflationieren bräuchte es eine Erhöhung der Inflation um ganze 8 Prozentpunkte.

Der Grund für die relativ geringe Reduktion der Schulden durch Inflation liegt in den Zinsen. Um die Inflation wirksam zu erhöhen, müssen auch die Märkte eine höhere Inflation erwarten. Damit steigen aber auch die (langfristigen) Zinsen und somit die Kosten der Schulden. Doch auch der Ausstieg aus der Inflation ist schwierig. Falls die Inflationspolitik „gut“ funktioniert, warum sollte die Öffentlichkeit dann nicht befürchten, dass Politiker der Versuchung erliegen, damit auch noch weiter zu machen.

Fazit: Die Schulden lassen sich nicht einfach schmerzlos durch höhere Inflation kurieren.  Schon die bekannten Nebenwirkungen sind nicht harmlos. Von den unbekannten ganz zu schweigen.

Dänk für en Porno us em Internet, Teil 2

Die NZZ und andere Zeitungen melden, dass der Ständerat eine Motion von Rolf Steiger, FDP Zug, für einen obligatorischen Medienführerschein mit 22 zu 14 Stimmen angenommen hat. Damit trägt ausgerechnet die FDP zu einer weiteren Bürokratisierung der Schule bei. Dabei steht auf ihrer Webseite so schön:

FDP. Die Liberalen bieten Hand an gegen die Regulierungsflut.

Hier nochmals meine Argumente gegen obligatorische Medienkurse an Schulen in der NZZ am Sonntag vom 15. August. Die online Version der NZZ hat die Kolumne sogar selber verlinkt.

Das AHV Rentenalter kommt ins Rentenalter

Wer 65 wird, bezieht schon fast reflexartig die AHV, auch aktive und gesunde Menschen. In meiner NZZ-Kolumne vom 12. September plädiere ich für eine Anpassung des ordentlichen Rentenalters an die gestiegene Lebenserwartung. Nur so kann sicher gestellt, dass genügend Mittel für jene bleiben, die aus gesundheitlichen Gründen nicht länger arbeiten können.

Wer mehr Hintergrund zur Debatte ums AHV Rentenalter haben möchte, dem sei das Buch von Katja Gentinetta und Christina Zenker empfohlen (erschienen im NZZ Verlag)

Was versichert eine Sozialversicherung?

George Sheldon plädiert in der NZZ vom 9. September für eine risikogerechte Prämie in der Arbeitslosenversicherung. Sein Argument ist, dass nicht nach Risiko abgestufte Prämien die Entscheidungen der Arbeitgeber und Arbeitnehmer verzerrten. In riskanteren Berufen (wie beispielsweise im Gastgewerbe) würden daher Leute zu schnell entlassen, da die Kosten der Allgemeinheit aufgebürdet werden könnten. So weit so gut. Die vorgeschlagene Lösung – risikogerechte Prämien, nach Berufsgruppen abgestuft – hat allerdings ihre Tücken.

 So gibt es erstens beträchtliche Unterschiede in den Arbeitslosenquoten innerhalb einer Branche. Die Umverteilung passiert dann von den “Guten” innerhalb einer Branche zu den “Schlechten”. Wenn schon risikogerechte Prämien müsste, wie dies in der Risikoversicherung des BVG bereits passiert, nach Betrieb, respektive Kasse, unterschieden werden.

 Zweitens sind die höheren Risiken vor allem bei den wenig Verdienenden zu finden. Eine Abstufung der Prämien nach Berufsgruppe scheint mit aus sozialen, und politischen Gründen wenig opportun. Es gibt auch Sozialversicherungen, bei denen die Umverteilung zu den besser Verdienenden geht, wie ich in meiner NZZ Kolumne vom 24. Januar geschrieben habe. Ich kann mir schlecht vorstellen, dass der Vorschlag eine politische Mehrheit findet. “Weniger Prämien für Beamte und Banker” wäre doch eine wunderbare Schlagzeile. Beim Volk dürfte das Begehren wenig Begeisterung auslösen (bei mir auch nicht).

 Das bringt mich zum dritten und eigentlich wichtigsten Punkt: Die Frage ist, was eine Sozialversicherung überhaupt versichern soll. Ist es lediglich die Absicherung der Existenz gegen die finanziellen Folgen von Krankheit, Erwerbslosigkeit und Alter? Oder gehörte nicht noch dazu, dass eine Sozialversicherung auch gegen das Risiko, ein schlechtes Risiko zu sein, versichern soll? Wer noch nicht weiss, ob er/sie zu den schlechten oder guten Risiken gehört, würde sich – unter dem Schleier der Unwissenheit – für eine Versicherung ohne Abstufung nach Risiko entscheiden.

Gier gegen Fairness

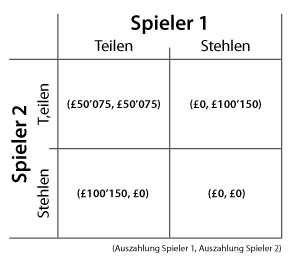
Es sieht aus, als spiele Gott gegen den Teufel. Stellen Sie sich vor: Sie dürfen mit einem unbekannten Gegenüber 100’150 Britische Pfund teilen. Einziger Haken: Beide müssen in geheimer Abstimmung wählen zwischen „Teilen“ und „Stehlen“. Wenn beide teilen, wird 50:50 geteilt. Wählt einer „Stehlen“, der andere „Teilen“, geht die ganze Summe an den Stehlenden, der andere geht leer aus. Wollen beide Stehlen, gehen beide leer aus. Zur Veranschaulichung die Auszahlungmatrix.

Dieses üble Spiel existiert. In der Schlussrunde des  britisches Fernsehquiz „Golden Balls“ kämpfen die beiden Gegner mit Teilen oder Stehlen um den Jackpot. Wir empfehlen dringend eine Kostprobe. Hintergrundinformationen finden sich in Wikipedia.

Raten, wer kooperiert und wer stiehlt? Die empirische Analyse ergibt kaum Unterschiede im Verhalten zwischen Mann und Frau, Stadt und Land, Schwarz und Weiss, etc. Frauen sind jung etwas kooperativer, Männer eher mit dem Alter. „Gentleman-Effekte“ (Männer kooperieren mit Frauen) sind kaum feststellbar (wir schämen uns). Am traurigsten: Je höher die Beträge, desto eher wird gestohlen.

Das Spiel existiert auch im richtigen Leben. Ökonomen kennen es als Gefangenen-Dilemma. Es zeigt, dass Gier nicht unbedingt eine menschliche Schwäche ist, sondern in der strategischen Ausgangslage angelegt sein kann, in einem Spiel, in dem der Teufel von Anbeginn die besseren Karten hat als der liebe Gott.

Eigenmittel sind nicht teuer!

Mitten in die Diskussion, wieviel Eigenmittel die Schweizer Grossbanken Banken halten sollten, platzt eine Bombe: Die vier renommierten Ökonomen Anat Admati, Peter DeMarzo, Martin Hellwig und Paul Pfleiderer behaupten in einem Arbeitspapier der Stanford University schlicht: „Die Behauptung, Eigenmittel seien teurer als Fremdmittel, ist eine Legende.“  Eine hohe Fremdfinanzierung (leverage) ist nach Meinung der Autoren nicht erstrebenswert — nicht aus Sicht der Bank und schon gar nicht aus Sicht der Gesamtwirtschaft. Das Papier zieht die Konsequenzen aus den seit 1958 bekannten Modigliani-Miller-Theoremen, wonach die Finanzierungskosten nur unter bestimmten Voraussetzungen von der Leverage abhängen. Die Autoren prüfen diese Voraussetzungen und verwerfen die Gründe, die zugunsten einer hohen Leverage der Banken sprechen könnten.

Weshalb sich die Banken in den 65 Jahren seit der Formulierung der Modigliani-Miller-Theoremen nie ernsthaft mit diesen auseinandergesetzt haben und warum auch die Wissenschaft viel zu wenig unternahm, um den Mythos der teuren Eigenmittel zu hinterfragen, bleibt ein Geheimnis der Geistesgeschichte. Doch lieber spät als nie. Wenigstens kamen Admati, DeMarzo, Hellwig und Pfleiderer gerade noch rechtzeitig, bevor die Arbeitsgruppe des Bundes zur faktischen Staatsgarantie ihre Empfehlungen abliefern muss.

„Weil noch das Lämpchen glüht“

So sangen wir in der Primarschule, um uns des Lebens zu freuen. Ab heute, 1. September 2010, darf das Lämpchen in Form der guten alte Glühlampe nicht mehr mit gutem Gewissen glühen. Alle Rettungsversuche sind gescheitert. Lampen- und Lichtdesigner haben für die Glühbirne gefochten. Techniker haben darauf hingewiesen, dass die ökologischen Vorteile geringer sind, als die Behörden behaupten. Wer sparsam heizt, weiss, dass die angeblich so
verschwenderische Glühbirne einen gar nicht so schlechen Wirkungsgrad hat: Schätzungsweise zwei Drittel ihrer Leistung erbringt sie in den dunklen und kalten Wintermonaten, wo die verpönte Abwärme höchst willkommen ist. Zu guter letzt haben Ökonomen neulich im Economist dargelegt, dass bisher noch jeder Fortschritt der Lichterzeugung die Nachfrage nach Licht und den Energieverbrauch letztlich erhöht hat.

Doch alle Argumente waren für die Katz (die sieht auch im Dunkeln). Die Glühbirne wird sich zwar ersetzen lassen: Ein Schaden allerdings bleibt. Dem staunenden Publikum wurde einmal mehr vorexerziert, wie die Behörden mit Null-Toleranz gegen ein Scheinproblem vorzugehen wissen, wenn die Lösung (a) Gewinne für eine gut organisierte Partei (die Lampenhersteller) und (b) Kosten für eine schlecht organisierte Parte (die Haushalte) bringt.

Darunter leidet die Glaubwürdigkeit, zumal es zum Beispiel in der Schweiz nicht gelingt, die CO2-Produktion im Strassenverkehr zu besteuern (gut organisierte Gegnerschaft). Der Umwelt ist damit ein schlechter Dienst getan. Klimaschutz ist ein öffentliches Gut und wird als solches vom Markt in sub-optimaler Menge und/oder Qualität produziert. Das sehen wir als Ökonomen ein. Staatliche (und internationale) Eingriffe haben durchaus Sinn. Nicht aber bürokratische Schikanen wie die Ausrottung der Glühbirne. Es wäre wichtig, die durchaus vorhandene Bereitschaft zum Klimaschutz dort einzufordern, wo dieser etwas bringt, statt sie zu mit Alibi-Schikanen zu unterlaufen.

Die Aus für die Glühbirne ist ein Sieg von Bürokratie und Interessengruppen über Freiheit und gesunden Menschenverstand. Früher musste noch das Arbeitsplatzargument herhalten (man lese: Fréderic Bastiat: „Petition der Kerzenzieher gegen die unfaire Konkurrenz der Sonne“ von 1845 (deutsch oder im Original französisch). Heute sticht der Joker „Klima“. Die globale Erwärmung ist allein schon schlimm genug. Doch zusätzlich beschleunigt sie auch die globale Bürokratisierung.

Best of Batz

Wie Lukas im vorangegangenen Eintrag gemeldet hat, feierten wir den hundertsten Batz-Beitrag. Grund, kurz innezuhalten und zu fragen: Welche der hundert Artikel sind im nachhinein noch lesenswert? Die richtige Antwort ist: (fast) alle. Dennoch haben wir die magische Zahl von sieben Artikeln herausgepickt, die uns — jeder auf seine Art — irgendwie besonders scheinen. Die Auswahl ist hochgradig subjektiv und nicht als Qualitätsurteil gemeint. Ausgewählt wurden (in chronologischer Reihenfolge):

Der Erste (Urs Birchler, 1. Januar): „Daumendrücken für Philipp Hildebrand“ für die prophetische Aussage: „Bisher ging es darum, die Reputation in der Geldpolitik nicht aufs Spiel zu setzen mit einem Misserfolg in der Finanzmarktstabilität. In nächster Zukunft liegt die Sache genau umgekehrt. Die SNB darf sich keinen Fehler in der Geldpolitik leisten, um ihre Reputation in der Finanzmarktstabilität nicht zu gefährden.“

Der Feinste (Monika Bütler, 9. März): „Des Guten zuviel“ für die Sorgfalt, mit der die beiden Monikas zeigen, wie wir die Alten zum „Abzocken“ zwingen. Positiv ausgedrückt: „Der transferierende Staat senkt die Zahl der wählbaren Lebensentwürfe“.

Der Verzweifeltste (Monika Bütler, 11. März): „Harter Fall statt Härtefall“ für den beherzten Einsatz der polit-ökonomischen Ambulanz.

Der „Nützlichste“ (Monika Bütler, 9. April): „Ein Studium des Nutzens von Nutzenstudien“ für den Kampf gegen unausrottbare Nutzlosigkeiten.

Der Düsterste (Uwe Sunde, 15. Mai): „Verschuldung und Demographie: Wann werden Staatsanleihen toxisch?“ für die nüchterne Darstellung der demo-fiskalischen Zeitbombe. Niemand soll sagen, die Ökonomen hätten nicht gewarnt.

Der Aufrechteste (Gebhard Kirchgässner, 31. Mai): „Der Fünfer und das Weggli: Zur Reform der Besteuerung des privat genutzten Grundeigentums“ für die Lanze im Kampf gegen die Windmühlen der Subventionierung der Hauseigentümer.

Der Meistzitierte (Marius Brülhart, 3. Juli): „Imaginärer Steuerwettbewerb“ für den mustergültigen Einsatz ökonomischer Analyse zur Abwehr politischen Aberglaubens.

Wir danken an dieser Stelle nicht nur allen Autoren für die anregenden Beiträge, sondern auch den Lesern für die zahlreichen ermunternden Rückmeldungen. Wir freuen uns, den Batz(en) weiter rollen zu lassen.

Zu Selbstbeteiligungen in der Krankenversicherung

Moralisches Risiko wird oft als einer der Gründe für die hohen Gesundheitsausgaben genannt. Moralisches Risiko ist der Fachausdruck, dass die Leute mehr Gesundheitsleistungen konsumieren, desto tiefer der Preis ist – sprich je höher die Versicherungsabdeckung. Bis zu einem gewissen Grad ist moralisches Risiko erwünscht: Erst eine Versicherung ermöglicht den Patienten Behandlungen, die ihre finanziellen Mittel übersteigen würden (siehe hier). Problematisch ist es, wenn unnötige Gesundheitsleistungen nachgefragt werden („ich bezahl ja nichts, also mach ich doch auch noch ein MRI“). Dann führt moralisches Risiko zur „Ausbeutung der Krankenversicherung durch ihre eigenen Mitglieder“ (Jürg Sommer). Selbstbeteiligungen sollen moralisches Risiko eindämmen. Ein optimaler Krankenversicherungsvertrag muss abwägen zwischen möglichst hoher Risikoübernahme und den Verlusten aufgrund von exzessiver Nachfrage (Verschwendung).

Sind höhere Selbstbeteiligungen das Wundermittel, um Kosten zu sparen? Ich zweifle ernsthaft daran, d.h. allerdings überhaupt nicht, dass sie unwichtig sind. Im Zentrum aber sollte die Angebotsseite stehen. Hier meine Argumente: Lesen Sie bitte hier weiter