Danke, Herr Kaufmann!

Gestern und Vorgestern habe ich die oberflächliche Berichterstattung der Zeitungen kritisiert. Dabei geriet auch der von den beiden Blättern zitierte Nationalrat Hans Kaufmann, SVP, in Mitleidenschaft. Herr Kaufmann hat sich deshalb mit einem substantiellen Kommentar gemeldet.

Die Quintessenz verstehe ich wie folgt. Gute Nachricht: Das Gespenst des Massensterbens von Kleinbanken ist tatsächlich eine Phantasie der beiden Journalisten. Schlechte Nachricht: Der Finanzplatz Schweiz verliert deutlich an verwalteten Vermögen ausländischer Kunden, nicht nur wegen der Finanzkrise und dem Rückgang der Aktienpreise, sonder auch wegen tatsächlicher oder befürchteter Entwicklungen im Bereich Bankgeheimnis/Abgeltungssteuer. Und weil die Behörden zu schüchtern auf die Gegenleistung EU-Marktzugang pochen.

Es lohnt sich, den Artikel von Hans Kaufmann genau zu lesen. Ich danke ganz herzlich für die Zuschrift!

Abwanderung — deuxième service.

Wie schnell man jemandem Unrecht tut! Gestern habe ich 20Minuten gescholten wegen oberfächlicher Berichterstattung. Heute serviert die NZZ (Titelblatt und S.25) dieselbe Suppe. Nicht ganz so heiss, sondern mit dem Tag Verzögerung, an dem man den seriösen Journalismus erkennt, und mit weiteren Zitaten „angereichert“. Wir lesen zum Beispiel, dass Banken auch Schrankfächer vermieten. Der Motor der Story ist jedoch immer noch die Aussage des SVP-Nationalrats, wonach die Abgeltungssteuer die kleinen Schweizer Banken bedrohe. Immerhin bezeichnet die NZZ dessen Schätzungen als „am obersten Ende der Marktschätzungen“. Vor allem aber erfahren wir endlich die tiefere Ursache der kommenden Abwanderung deutscher Vermögen: „Hiesige Politiker und Banker könnten sich nicht in ausländische Bankkunden hineindenken“, wird der Nationalrat zitiert. Wir können nicht beurteilen, welche Partei sich von allen am besten in ausländische Staatsangehörige einfühlt. Der Autor des NZZ-Artikels wäre dazu besser plaziert gewesen. Er ist nämlich deutscher Staatsangehöriger. Leider hat er — seriös und einfühlsam  — die eigene Meinung für sich behalten. Dafür und damit er nicht wieder aus 20Minuten rezyklieren muss, schenken wir ihm ein Jahresabo für den Batz.

247 Schweizer Banken bedroht?

Der Titel (ohne Fragezeichen) steht auf der Frontseite (und auf S. 15) der heutigen Ausgabe von 20Minuten — als Schreckmümpfeli für die schon durch Regen und Kälte strapazierten Pendler. Schon wieder Bankzusammenbrüche? Warum denn? Die grosse Gefahr: Die Abgeltungssteuer auf ausländischen Vermögen in der Schweiz. Sie bedroht alle kleinen Banken. Das sind 247 Institute.

Wie kommt man zu diesem Befund? Man nehme — erstens — die Aussagen eines Ex-Chefökonomen einer (grossen) Vermögensverwaltungsbank und SVP-Nationalrats, „viele von ihnen werden bankrott gehen“, weil ihnen Schwarzgeldkunden davonlaufen. Man füge hinzu die profunde Aussage des „Finanzplatzexperten bei Avenir Suisse“, wonach „klein“ gleich Bilanzsumme von unter 10 Mrd. Fr. sei. Und findet in dieser Grössenklasse in der SNB Statistik doch sage und schreibe 247 Banken.

Niemanden kümmert dabei die Tatsache, dass unter diesen 247 Banken immerhin gut 70 Regionalbanken zu finden sind, ferner eine breites Spektrum von Instituten, angefangen bei der BZ Bank, Freienbach, bis hin zur Alternativen Bank, Olten, oder der WIR Bank Genossenschaft, Basel, deren Geschäftsmodelle alle kaum auf Schwarzgeld beruhen dürften. Niemand macht sich ferner die Mühe, die geschätzten Abzüge von 100-200 Mrd. Fr. zu hinterfragen oder wenigstens in bezug zum viel, viel grösseren gesamten Volumen der in der Schweiz verwalteten Gelder zu setzen und entsprechend zu relativieren. Und niemand erwähnt, dass  ein Abzug verwalteter Vermögen nicht dasselbe ist, wie ein Rückzug von Spar- oder anderen Einlagen (der eine Bank tatsächlich in den Bankrott stürzen kann), mit anderen Worten, dass man eine Vermögensverwaltung auch zurückfahren kann, ohne gleich Konkurs zu gehen.

Warum meine Aufregung? Erstens, weil das Bankgeschäft in extremem Masse vertrauensabhängig ist. Und weder die kleinen, noch die grossen Banken brauchen eine aus dünner Luft gegriffene Panikmache. Zweitens, weil ich gelegentlich für Interviews angefragt werde, gerade auch von Gratiszeitungen. Dabei stehe ich vor einem Dilemma. Einerseits: Wenn ich nichts sage, sagt ein anderer vielleicht etwas noch Dümmeres. Andererseits: Wenn ich etwas sage, mache ich mich zum Gehilfen einer Presse, die dem Leser mit der Illusion kurz-und-bündiger Information Gammeltexte unterschiebt. Was tun? Anregungen wären mir höchst willkommen.

Mein Dilemma mit der Steuergerechtigkeitsinitiative

In den letzten Tagen habe ich mehrere Leute enttäuscht: Gegner der „Steuergerechtigkeitsinitiative“, weil ich ihre Ablehnung nicht öffentlich zu teilen bereit war; Befürworter derselben Initiative, weil ich auch ihre Position nicht öffentlich unterstützen wollte; und diverse Medienschaffende, weil mir keine markigen Aussagen zu entlocken waren.

Nicht, dass mich diese Vorlage kalt liesse. Als Ökonom, der sich wissenschaftlich mit dem Steuerwettbewerb befasst und dazu eben ein grösseres neues Forschungsprojekt lanciert hat, interessiert mich die Frage brennend.

Steuerwettbewerb und direkte Demokratie sind bewährte schweizerische Rezepte zur Mässigung staatlicher Finanzbegehrlichkeiten. Dennoch ist der Steuerwettbewerb, wie jeder Martkmechanismus, kein vollkommenes System. Der Steuerwettbewerb bevorzugt mobile (sprich: reiche) Steuerzahler und kleine, attraktiv gelegene Gemeinden und Kantone, und dies möglicherweise zu Ungunsten der mittleren Einkommen und der grossen oder abgelegenen Kantone. Von welchem Punkt an solche Ungleichgewichte „ungerecht“ werden, ist Ansichtssache. Zudem gibt es meines Wissens keine wissenschaftliche Studie über die Verteilungswirkungen des innerhelvetischen Steuerwettbewerbs der letzten Jahre. In meiner – zugegeben subjektiven – Einschätzung, hat das Steuergerangel um die lukrativsten Steuerzahler eine Intensität erreicht, die gewisse zusätzliche Leitplanken rechtfertigen würde. Somit bin ich dem Anliegen der Initianten durchaus wohlgesinnt.

Wenn ich mich dennoch nicht für die SP-Initiative einsetze, dann in erster Linie wegen derer gewählten Methode. Die Festlegung von Mindeststeuersätzen in der Verfassung ist dem ökonomisch denkenden Menschen ein Gräuel. Wieso eine Untergrenze von 22 Prozent? Wieso nicht 15 Prozent, oder 27.43 Prozent? Die Antwort liegt im politischen Kalkül: Mit einem Minimalsatz von 22 Prozent war der Kanton Zürich gerade nicht betroffen. Ökonomische Logik liegt dahinter jedoch keine.

Eine flexiblere, wenn auch weniger simpel kommunizierbare, Lösung wäre mittels einer rechnerischen Anpassung des interkantonalen Finanzausgleichs denkbar. Die wichtigste Kennzahl des 2008 in Kraft getretenen neuen Finanzausgleichs ist der „Ressourcenindex“, der bestimmt wer wie viel in den gemeinsamen Topf einbezahlt oder daraus ausbezahlt erhält. Dieser Index besteht in etwa aus der Summe der steuerbaren Einkommen eines Kantons. Es dürfte nun nicht schwierig sein, statt alle Einkommen einfach aufzuaddieren, steuerbare Einkommen über einer gewissen Schwelle stärker zu gewichten. Das könnte zum Beispiel bedeuten, dass ein Kanton, der eine zusätzliche Million an Steuersubstrat anlockt, mehr in den gemeinsamen Topf abliefern müsste, wenn dieses neue Substrat auf einen einzigen Einkommens-Millionären zurückzuführen wäre, als wenn es sich dabei um zehn neue Mittelklasse-Haushalte handeln würde. Somit behielten die Kantone die Freiheit, ihre Steuersätze frei zu bestimmen, aber der Anreiz zu aggressiven Steuervergünstigungen im obersten Segment würde abgeschwächt.

Nimmt das Volk die Initiative am 28. November an, dann ist unsere Verfassung um einen uneleganten Artikel reicher. Der Steuerwettbewerb würde damit jedoch – entgegen gewisser überzeichneter Behauptungen – nur am Rand eingeschränkt. Wird die Initiative wuchtig abgelehnt, dann tritt die Katastrophe auch nicht ein, denn der Steuerwettbewerb ist auch in seiner gegenwärtigen Form nicht „ruinös“. Eine knappe Ablehnung der Vorlage könnte jedoch Gelegenheit bieten, Lösungsansätze zu prüfen, die dem übertriebenen Steuerwettbewerb Einhalt gebieten und gleichzeitig unserem föderalistischen und freiheitlichen Staatsverständnis Rechnung tragen.

Quiz Vermögensverteilung: Die Auflösung

Die Gleichheitsrangliste der 4 Länder lautet wie folgt:

 1 (= am „gleichsten“): JAPAN

So sehr sich die Messungen der Vermögensverteilung unterscheiden, Japan ist fast immer das Land mit der gleichmässigsten Vermögensverteilung.

2, knapp dahinter: Irland

3, deutlich ungleicher: Deutschland

4, am ungleichsten: Schweden

Schweden haben die Vermögens-ärmsten 30% der Haushalte sogar Schulden

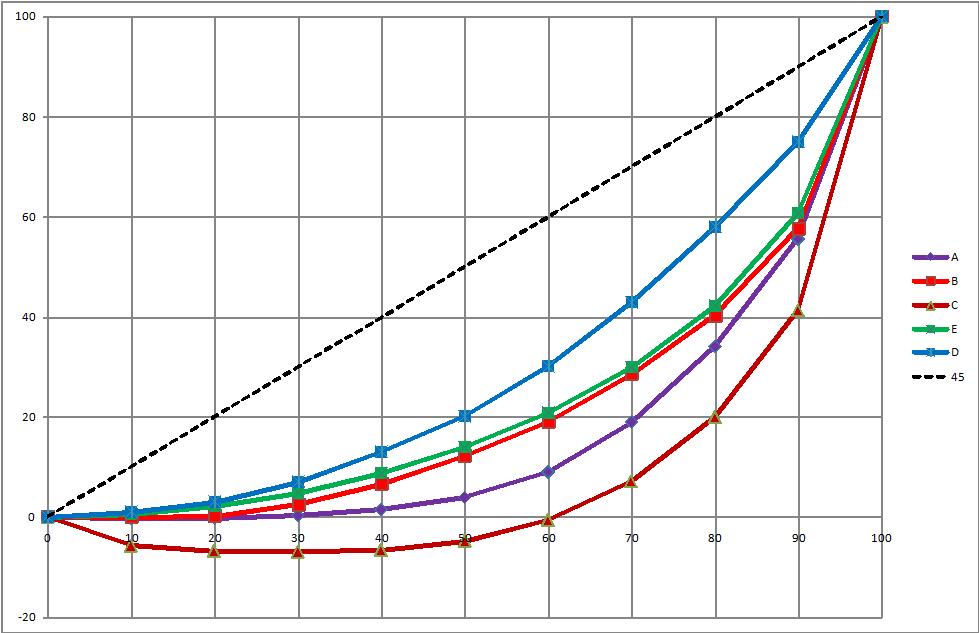
Und welche Kurve ist die Fiktive? Nicht die braune, wie fast alle meinen, sondern die blaue. Ich habe die Japanische Kurve so frisiert, dass die ärmste Hälfte der Haushalte rund 50% mehr Erspartes besitzt und für die restliche Hälfte linear interpoliert.

Somit ist die Legende zur Kurve:

Blau = Fiktiv

Grün = Japan

Rot = Irland

Violett = Deutschland

Braun = Schweden

In der heutigen NZZ Kolumne steht, weshalb dies so sein könnte – und weshalb die Vermögensverteilung fast nichts über die wirtschaftliche Situation der „normalen“ Leute aussagt.

Quelle der Daten: http://www.wider.unu.edu/publications/working-papers/discussion-papers/2008/en_GB/dp2008-03/

Quiz: Welches Land gehört zu welcher Vermögensverteilung?

In den letzten Tagen wurde in der Schweiz sehr viel über die ungleiche Verteilung der Vermögen berichtet und diskutiert. Doch bevor wir an dieser Stelle näher auf die Tücken der Messung und der Interpretation der Vermögensverteilung eingehen, hier ein kleines Quiz.

In der untenstehenden Graphik finden Sie die Lorenzkurven der Vermögensverteilung von 5 Ländern. Um diese Kurven zu zeichnen, ordnet man die Haushalte eines Landes zuerst nach ihrem Vermögen. Danach berechnet man den kumulativen Anteil am Gesamtvermögen, den die ärmsten 10%, 20%, 30% etc besitzen. Betrachten wir als Beispiel die rote Kurve in der Graphik. Da die Kurve bei 20 waagrecht (x-Achse) ungefähr bei 0 liegt (y-Achse), heisst dies, dass die Vermögens-ärmsten 20% der Haushalte kein Vermögen besitzen. Geht man der Kurve entlang nach rechts, das heisst nimmt man statt der 20% ärmsten die 40% so landet man bei circa 6%. Die untere Hälfte der Vermögensverteilung besitzt zusammen circa 12% der Vermögen. Und so weiter. Nimmt man die Vermögensärmeren 90%, so besitzen diese zusammen 58% des Vermögens des Landes. Dies heisst auch, dass die reichsten 10% die restlichen 42% der Vermögen besitzen.

Je weiter weg die Lorenzkurve von der 45 Grad Linie (die gestrichelte Linie) entfernt ist, desto ungleicher sind die Vermögen verteilt. Die oben beschriebene rote Kurve entspricht also nicht einer gleichmässigen Verteilung der Vermögen, doch die braune und violette Kurve sind noch viel weiter „unten“, repräsentieren somit noch weit ungleichere Verteilungen.

Hier also endlich die Quiz-Frage: Um welche Länder handelt es sich bei den aufgeführten Vermögensverteilungen? Zur Auswahl stehen: Deutschland, Irland, Japan, und Schweden. Eine der Linien ist fiktiv (d.h. eine solche Verteilung findet sich in keinem Industrieland).

Antworten bitte als Kommentar zu diesem Eintrag. Die Auflösung erfolgt am Sonntag – zusammen mit einer möglichen Erklärung für die beobachteten Vermögensverteilungen in der NZZ am Sonntag.

PS: Wer mehr zu Lorenz-Kurve wissen möchte, konsultiere http://de.wikipedia.org/wiki/Lorenz-Kurve.

Mindeststeuersätze machen die Schweiz nicht gerechter

Die Befürworter der Steuergerechtigkeits-Initiative argumentieren gerne, dass ein Mindeststeuersatz nur eine kleine Gruppe von Steuerzahlern (die Reichen) betreffe. Und dies ohnehin nur in wenigen Kantonen. Der Mindestsatz sei daher für die effektive Steuerbelastung der weniger Reichen und für diejenigen Kantone irrelevant, in denen die Steuersätze bereits über den vorgeschlagenen Grenzen liegen. Doch eine Analogie mit den Mindestlöhnen zeigt, dass diese Einschätzung sehr wahrscheinlich falsch ist.

Eine Reihe empirischer und experimenteller Studien hat eindeutig gezeigt, dass die Einführung eines Mindestlohnes auch jene Löhne anheben kann, die bereits über dem neuen Mindestlohn liegen. Mindestlöhne haben somit einen Einfluss auf die gesamte Lohnverteilung und nicht nur auf die direkt betroffenen Arbeiter und Firmen. Einige der in der Literatur über Mindestlöhne diskutierten Erklärungen lassen sich auch für die Mindeststeuersätze übertragen.

Werden die Steuersätze für Reichere in den Kantonen mit tiefen Steuern angehoben, so gibt es zwei unmittelbare Auswirkungen und die auch von den Initianten nicht bestritten werden. Erstens vergrössert sich der Abstand in der Steuerbelastung zwischen Personen, deren Einkommen oder Vermögen gerade unter der Grenze liegt und den von der Initiative betroffenen Steuerzahlern. Zweitens verringert sich der Abstand zwischen den betroffenen Kantonen und den nicht betroffenen Kantonen. Doch damit ist die Anpassung der Steuertarife noch nicht fertig. Die beiden oben erwähnten Auswirkungen ziehen weitere nach sich.

Vergrössert sich der Abstand in der Steuerbelastung zwischen den von der Initiative betroffenen Steuerzahlern und jenen, die gerade nicht mehr betroffen sind, dann lohnt es sich für erstere, weniger zu arbeiten oder das Vermögen so umzuschichten, dass sie von der höheren Steuerbelastung nicht mehr betroffen sind. Die Kantone werden somit gezwungen sein, die Steuerbelastung auch für die weniger gut verdienenden Personen anzuheben. Genau wie Firmen die Löhne für jene Arbeiter, deren Lohn vor Einführung des Mindestlohnes über dem Mindestlohn lag, nach oben anpassen müssen.

Ein geringerer Abstand zwischen den betroffenen Kantonen und den nicht betroffenen Kantonen klingt auf den ersten Blick „gut“ im Sinne einer gerechteren Belastung der Steuerzahler. Doch wenn heute bereits ziemlich grosse Unterschiede toleriert werden (beispielsweise, weil der Hochsteuerkanton billigere Wohnmöglichkeiten anbietet oder sich einen besseren Public Service leistet), so ist es nicht einzusehen, dass dies nach der Einführung des Mindestsatzes anders sein sollte. Die Hochsteuerkantone haben somit mit wenig Widerstand zu rechnen, die Steuerbelastung weiter zu erhöhen. Zum Schluss bleiben die Unterschiede wohl bestehen – einfach auf einem höheren Niveau. Auch diesen Anpassungskanal kennen wir aus der Analyse von Mindestlöhnen: Auch Firmen, die von den Mindestlöhnen nicht betroffen sind (weil sie beispielsweise qualifiziertere Mitarbeiter haben), müssen nach der Einführung oder Erhöhung der Mindestlöhne ihre Lohnskala nach oben anpassen.

Es gibt gute Gründe, dem Steuerwettbewerb gewisse Schranken zu setzen. Mit dem neuen Finanzausgleich ist dies bereits zu einem gewissen Teil geschehen. Gut möglich, dass noch weitere Massnahmen nötig sind. Ein „gerechter“ Steuerwettbewerb ist aber nicht über eine Mindestbelastung gewisser Steuerzahler zu erreichen. Ein Mindestsatz löst eine ganze Reihe von Anpassungen aus, die die gesamte Einkommens- und Vermögensverteilung in allen Kantonen betreffen. Am Schluss werden die Unterschiede zwischen den Kantonen kaum kleiner. Es zahlen einfach alle mehr – ohne dass die Bürger und Bürgerinnen dafür notwendigerweise mehr erhalten. Mehr Gerechtigkeit sehe ich hier nicht.

Internationale Finanzmarkt“architektur“

In den vergangenen Tagen haben uns gleich zwei leitende internationale Gremien mit ihren Vorschlägen zur Bankenregulierung verwöhnt. Das von der G20 geschaffene FSB (Financial Stability Board) traf sich in Seoul und erliess Empfehlungen auf höchster Abstraktionsebene. Diese lesen sich wie ein Weihnachts-Wunschzettel. Mehr Kapital und Liquidität figurieren an erster Stelle. Es folgt der Wunsch nach einer Lösung der faktischen Staatsgarantie für Grossbanken (im Jargon: SIFIs, für „systemically important financial institutions“). Gefordert wird zum Beispiel eine „Capacity to resolve national and global SIFIs without disruption to the financial system and without taxpayer support“. Da auf einen richtigen Wunschzettel auch Dinge gehören, von denen man weiss, dass man sie nicht bekommen kann, folgt auch „Increasing supervisory intensity and effectiveness“. Leider sagt uns das FSF nicht, wie wir die Aufseher dazu bringen, einer Bank auf die Hühneraugen zu treten, deren Vertreter das Zehn- bis Hundertfache des Aufsehers verdienen, und die zu seinen wenigen möglichen künftigen Arbeitgebern zählt. Viel mehr als hübsches Geschenkpapier hat das FSF nicht geboten.

Der Inhalt der Päckli muss ohnehin von den nationalen Behörden und Gesetzgebern geliefert worden. Einen ersten Blick auf den Gabentisch hat die EU-Kommission mit ihrem Bericht vom 10. Oktober 2010 erlaubt. Da liegen die phantasielosen „Bessere Aufsicht“, „mehr Prävention“, die es zu jeder Weihnacht gibt, aber noch nie viel genützt haben. Dann aber schimmert durchs Papier die Aufschrift „Debt write down“. Das ist das, was wir uns sehnlichst gewünscht haben. Ohne Schuldenkürzung oder -umwandlung ist eine Insolvenz nicht zu beheben. Die ebenfalls vorhandenen Päckli „Umstrukturierung“, „Good bank — bad bank“, etc. sind nämlich unbrauchbar ohne klare Zuweisung der Verluste. Deshalb stürze ich mich auf „Debt write down“ und was finde ich? Erstens den richtigen Hinweis, dass es nicht ohne geht, und dann den ebenfalls richtigen Hinweis, dass nicht-EU-Jurisdiktionen eine Kürzung der Schulden einer EU-Bank kaum hinnehmen würden. Es folgen dann zwar genauere „Cross-Border“-Erläuterungen, aber bei der EU heisst „grezüberschreitend“ stets: innerhalb der EU.

Die Kernfrage, „Wie kürzt man Schulden, ohne das Insolvenzrecht zu bemühen und eine Rechtskrieg mit amerikanischen Behörden und Anlegern zu entfesseln?“ wird nicht weiter diskutiert, abgesehen von einer schüchtern-beiläufigen Erwähnung der Idee der „contingent convertibles“, wie sie von der Expertengruppe des Bundes vorgeschlagen wurden.

Anstatt sich mit der schwierigen, aber unvermeidlichen Frage der Schuldumwandlung auseinanderzusetzen, greift die EU-Kommission erneut zur Idee eines von den Banken zu äufnenden Stabilitätsfonds. Die hanebüchene Begründung: Die Banken, nicht die Steuerzahler, sollen für Bankenkrisen zahlen. Weshalb aber die guten Banken für die schlechten zahlen sollen, bzw. warum dies besser ist als wenn die Steuerzahler zahlen, wird nicht erklärt.

Kurz: Die EU-Kommission bietet ein Musterbeispiel an Entscheidungsschwäche und konzeptioneller Ratlosigkeit. Mangels konzeptionellem Kompass will sie von allem etwas: Mehr Kapital, mehr Liquidität, mehr Überwachung, weitergehende Kompetenzen für die Behörden, mehr Töpfe, aus denen Banken saniert werden können. Mehr Gremien, die mit vagen Aufträgen ausgestattet sind, hat sie letztes Jahr schon geschaffen. Wetten, wer inskünftig bezahlt: Steuerzahler oder Banken? Ganz einfach: Beide.
Les heures sont des trésors

Laut Pressemeldungen (zum Beispiel im Tagesanzeiger) will ein Teil der SVP die Sommerzeit abschaffen, da diese laut einer Ärztin zu verschiedenen Leiden führt. Wie sind keine Mediziner; wir möchten nur eine wirtschaftshistorische Fussnote anbringen. Sie lässt vermuten, dass die SVP auch nicht mehr ist, was sie einmal war.

Nämlich: Nicht nur die Sommerzeit, überhaupt diese weder kinder- noch erwachsenengerechte fixe Zeiteinteilung ist zutiefst unschweizerisch und gehört lebenslänglich ausgeschafft. Früher galt die Sonne als Zeitmessserin, und im Winter waren halt die Stunden am Tag kürzer und in der Nacht länger. Im Sommer umgekehrt. Erst die Kommerzialisierung des Handwerks führte dazu, dass der Küfer für die Herstellung eines Fasses im Sommer und im Winter gleich viele Stunden aufschreiben musste. Und die vermaledeite Globalisierung — sprich: Eisenbahn — zwang die Seuzacher dazu, ihre Kirchturmuhr mit der der Winterthurer zu synchronisieren. Und seither prügeln wir unsere Kinder im Sommer bei strahlendem Sonnenschein ins Bett und im Winter bei Stockdunkelheit hinaus.

Es gibt für die Schweiz nur zwei Lösungen. Entweder den konsequenten Alleingang, das heisst: die Uhren wieder nach der Sonne richten und das Teufelszeug der fixen Stunden und Zeitzonen, samt Staatseingriff in Form von Sommer- oder Winterzeit, fahren lassen. Oder sich der Globalisierung beugen und auf die vom Schweizer Industrieflaggschiff Swatch schon längst propagierte Internetzeit (näheres bei Wikipedia) umzustellen (Wir schreiben im Moment @361.beats, und zwar überall auf der Welt.) Die Internetzeit (der Nullmeridian verläuft durch Biel!) brächte der Schweiz einen immensen Standortvorteil, da sich unsere Jungen ohne Zeithandicap auf Facebook und Google tummeln könnten. Und niemand braucht ein schlechtes Gewissen zu haben, weil der Chef noch um Mitternacht Emails beantwortet.

Gesunder Alleingang oder global erfolgreiche Selbstaufgabe? Die Zeitbome, der Konflikt zwischen SVP und Economiesuisse, tickt bereits. Der bilaterale Weg des nationalen Herumschraubens an der Zeitmessung als Kompromiss ist jedoch keine Lösung. Die ewig wiederkehrende Diskussion über die Abschaffung der Sommerzeit (jetzt wo sich die Kühe endlich dran gewöhnt haben), bereitet mir tatsächlich schlaflose Nächte.