Weshalb sich Banken und Ökonomen nicht verstehen

Vor zwei Wochen haben wir hier berichtet, dass der Gouverneur der Bank of England, Mervyn King, aus Sicht der Banken übergeschnappt ist. Er hat den Glaubenssatz in Frage gestellt, wonach Eigenmittel teurer sind als Fremdmittel. King wurde sogar vorgeworfen, er wolle das britische Bankensystem zerstören. Seine auf  die Finanztheorie gestützte Argumentation steht tatsächlich im Widerspruch zur Alltagserfahrung der Praktiker. Wer hat recht?

Des Rätsels Lösung liegt darin: Beide Seiten sprechen über unterschiedliche Dinge. Die Bankpraktiker sprechen über die Kosten der Beschaffung von Eigenmitteln, die Theoretiker über die Kosten der Haltung von Eigenmitteln. Kurzfristig haben die Praktiker recht, langfristig die Theoretiker. Mervyn King hat gut getan, sich an der längerfristigen Sicht zu orientieren. Im einzelnen findet sich die Argumentation in meinem Aufsatz.

Eine kürzere Version wurde von der NZZ vor über einer Woche akzeptiert, aber noch nicht gedruckt. Da ich soeben von Inke Nyborg den gestrigen Artikel von David Miles (Monetary Policy Committee Bank of England) aus der Financial Times erhalten habe, in der dieser ähnlich argumentiert, wollte ich meinen Text hier zur Verfügung stellen, bevor er abgeschrieben scheint. Die NZZ möge mir verzeihen.

Banken=Staat=Banken

Wir haben es mehr als einmal gesagt (z.B. in der Antrittsvorlesung vom 12. April und im Gutachten für die SP Schweiz vom 8. Juli): Der Fluchtpunkt der impliziten Staatsgarantie ist die Verschmelzung von Banken und Staat. Nun folgt, wie die Irish Times berichtet, die Bestätigung durch die Rating-Agentur Standard&Poor’s: „The fate of the Government and the fate of Ireland’s banking system are really one and the same“ (Frank Gill, Irland-Analyst S&P). Damit sind die Banken verstaatlicht oder der Staat „verbankt“. Da die irischen Banken „too big a problem for this country“ sind (Finanzminister Lenihan, diesen Montag) geht das Spiel auf der nächst höheren Ebene (jener der EU) weiter …

Regulator’s Dilemma

Die irische Krise wirft auch ein grelles Licht auf die zweischneidige Rolle der Bankaufseher. Das Wall Street Journal erinnert daran, dass die irischen Banken im Juli, bevor sie das Land ins Verderben rissen, die behördlichen Stress-Tests noch brav bestanden.

Doch nicht nur die Stress-Tests sehen schlecht aus. Auch die Basler Eigenmittelempfehlungen hinken hinter der Realität hinterher. Staatsschulden gehen mit Gewicht null in die Berechnung der „Risikogewichteten Anlagen“ ein, solange sie ein AA-Rating haben. Irland ist zwar aus dem AA-Klub ausgeschieden und erhält jetzt wie Italien oder Portugal ein Gewicht von 20% (Griechenland: 100%).

Die nationalen Aufsichtsbehörden dürfen aber für Verpflichtungen ihrer Regierungen gegenüber einheimischen Banken tiefere Werte vorsehen. Wen wundert’s, dass gemäss Financial Times in der EU plötzlich der Anteil der Staatsschulden gegenüber Ausländern zurückgeht und derjenige gegenüber Inländern (wohl vor allem der Banken) ansteigt?

Die Bankaufsichtsbehörden helfen also ihren Banken, den höheren Eigenmittelanforderungen ausweichen. Dass die Banken dabei auf schlechten Papieren sitzen bleiben, stört sie wenig. Im Gegenteil — der Anreiz für die Banken, die Schrottpapiere der eigenen Regierung zu kaufen, wird noch zunehmen, wenn die in Basel geschneiderten verschärften Liquiditätsanforderungen in Kraft treten sollten. Denn selbstverständlich gelten Obligationen der eigenen Regierung als liquid.

Nur die irische Regierung hat (gemäss dem auf vier Jahre angelegten National Recovery Plan) eine noch bessere Mülltonne für ihre Schulden gefunden: Den nationalen Pensionsfonds. Wer’s auch fast nicht glaubt, lese den Blog der Financial Times.

Steuerwettbewerbspolitik nach dem 28. November

Die jüngsten Umfragen deuten darauf hin, dass es eng werden könnte für die „Steuergerechtigkeitsintiative“. Am interessantesten aus meiner Warte wäre eine knappe Ablehnung durch das Stimmvolk, möglicherweise gar in Form einer nationalen Ja-Mehrheit ohne das erforderliche Ständemehr. Unter einem solchen Szenario dürfte durchaus parlamentarischer Wille für die Errichtung zusätzlicher Steuerwettbewerbs-Leitplanken entstehen, und die Suche nach sinnvollen Lösungen ginge weiter.

Einige Politiker haben auf Anfrage von Journalisten bereits laut über eine solche Zukunft nachgedacht. Etwas überraschend muten dabei die kolportierten Lösungsansätze gewisser bürgerlicher Politiker an. Eine Gruppe von Nationalräten schlägt vor, dass die Kantone untereinander strengere Spielregeln aushandeln. Dies stände dem föderalistischen Staatsgedanken gewiss näher als per Bundesverfassung vorgeschriebene Mindeststeuersätze. Es ist allerdings nicht klar, wieso einzelne Kantone zu Konzessionen bereit sein sollten in einem ganz auf Freiwilligkeit beruhenden System. Zudem besteht eine vorgeschlagene Form solcher interkantonaler Abkommen aus Bandbreiten für die zulässigen Steuersätze. Ein solcher Ansatz wäre der vorliegenden SP-Initiative sehr ähnlich, denn er würde die materielle Steuerautonomie der Kantone beschneiden.

Die erstaunlichste Aussage stammt jedoch von Bundesrätin Widmer-Schlumpf. Sie schlägt vor, die Bundesbeiträge im Finanzausgleich aufzustocken. Eine solche Umschichtung der Geldflüsse liefe auf eine Verlagerung der Steuerabschöpfung von den Kantonen auf den Bund hinaus. Je stärker jedoch das fiskalische Gewicht des Bundes, und je schwächer das der Kantone und Gemeinden, desto weniger kann der inner-helvetische Steuerwettbewerb spielen.

Am sinnvollsten scheint mir weiterhin eine sanfte Reform des Finanzausgleichs mittels einer progressiveren Gewichtung der persönlichen Einkommen und Vermögen in der Berechnung des Ressourcenindexes. Der administrative Aufwand wäre äusserst gering, denn die Kantone übermitteln bereits im existierenden System Steuerdaten auf individueller Basis ans Eidgenössische Finanzdepartement (EFD). Und das EFD wendet schon jetzt eine leicht progressive Formel an, indem es steuerbare Einkommen bis zu einem Freibetrag von knapp 30’000 Franken aus der Berechnung des Ressourcenpotentials ausspart. Diese Null-Gewichtung im untersten Bereich könnte man nun ganz einfach um eine höhere Gewichtung im obersten Bereich ergänzen. Eine derart umgestaltete Index-Berechnung wäre durchaus mit einem unveränderten Gesamtvolumen der Ausgleichszahlungen vereinbar. Es entstände also keine Aufblähung der Umverteilung sondern bloss eine Umlagerung der Anreize für die kantonale Steuerpolitik vom allerobersten aufs obere, oder vom oberen aufs mittlere, Einkommenssegment – je nach genauer Ausgestaltung.

Steuerinitiative: SP, Batz, und Berner Zeitung

Die Berner Zeitung („Die SP annektiert Professoren“) stellt klar, dass unser Batz-Kollege Marius Brülhart (UniLausanne) und Gebhard Kirchgässner (UniSG; auch Batz-Mitautor) nicht für die Steuerinitiative sind. Der Artikel von Marius kann hier nachgelesen werden.

Besten Dank an die Berner Zeitung. An die SP Schweiz geht der Trostpreis in Form eines Batz-Abo in Grosschrift, damit sich die Leser und Leserinnen nicht mehr verlesen.

Doch noch Zwischentöne…

Die NZZ hat die Kolumne zur Vermögensverteilung doch noch zum Steuerwettbewerb gelinkt. Und dann noch, was mich besonders freut, mit dem Originaltitel: „Vermögen ist Vorsorge“. Der unsägliche Titel „Die Vermögensverteilung ist im Sozialstaat nicht gerechter“ stammt nämlich nicht von mir. Ich habe mich gehütet das Wort „gerecht“ auch nur einmal im Text zu erwähnen. Denn jede(r) versteht wieder etwas anderes unter gerecht.

Vielleicht ist ja deshalb die Debatte um die Steuerinitiative der SP so gehässig.

Steuergerechtigkeitsinitiative: Zwischentöne unerwünscht

Um es vorwegzunehmen: Aus meiner ganz persönlichen Warte ist die Steuergerechtigkeitsinitiative der falsche Weg, ein gerechteres Steuersystem zu erreichen. Mit festgelegten Steuersätzen wird der Steuerwettbewerb nicht gerechter. Zumal in diesem Fall die Steueruntergrenze für Reiche aus Abstimmungstaktischen Gründen so gewählt wurde, dass der Kanton Zürich gerade nicht mehr betroffen würde. Viel gescheiter wäre es, die Mängel direkt durch eine Anpassung des Neuen Finanzausgleichs zu beheben – beispielsweise mittels einer stärkeren Gewichtung hoher Einkommen (wie im batz Beitrag von Marius Brülhart begründet ist).

Selbst wenn der Mittelstand wegen höheren Steuern für Reiche substantiell weniger Einkommenssteuern bezahlen müsste (was ich selber für unwahrscheinlich halte ): Die Schweiz bliebe für den arbeitenden Mittelstand – insbesondere für Familien – steuerlich unattraktiv. „Dank“ einkommensabhängiger Gebühren und Preisen ist die effektive Steuerbelastung für den unteren und mittleren Mittelstand nämlich oft höher als für die Reichen. Daran ändert die Initiative gar nichts.

Inhaltliche Argumente für oder gegen die Initiative hört man allerdings immer seltener. Dass die Befürworter in schriller Manier klassenkämpferisch für ihre Initiative werben, ist ihnen nicht zu verargen. Weshalb es ihnen viele Gegner der Initiative gleich tun und ohne Zwischentöne argumentieren, ist mir hingegen schleierhaft. Ab und zu hört man noch Gründe, weshalb der Mittelstand von der Initiative nicht profitiert. Doch auch diese bleiben meist vage; von den Nöten des Mittelstands mit dem heutigen Steuer- und Transfersystem redet niemand. Und was sollen denn die Stimmbürger mit der Aussage „der Föderalismus ist in Gefahr“ und den zahlreichen Neid-Vorwürfen anfangen?

 Schlimmer noch: Die Argumente haben einer Kriegs- und Jagdrhetorik Platz gemacht. Patrons und ihre Organisationen erklären ihren Standpunkt nicht mehr, sondern drohen. Und statt zu diskutieren, welche Vor- und Nachteile der heutige Steuerwettbewerb hat und wie sich der Wettbewerb zu Gunsten der breiten Bevölkerung allenfalls verbessern liesse, dominiert eine „Wettbewerb ist immer und überall gut“ Ideologie. Die Angst vor Zwischentönen ist so gross, dass sich die NZZ beispielsweise nicht traute, meine NZZaS Kolumne über die Begründung der ungleichen Vermögensverteilung in der Schweiz – wie sonst eigentlich üblich – mit der aktuellen Diskussion zu verlinken: Wahrscheinlich ist das in der Kolumne einmal erwähnte Wort „Erbschaftssteuer“ im NZZ Setzkasten nicht vorhanden.

 So hoffe ich, dass wir am Schluss nicht einer verpassten Chance nachweinen müssen. Auch wenn die Initiative der falsche Weg ist; es ist Zeit, über den Steuerwettbewerb vertieft nachzudenken.
Irische Weisheit

Während in der gegenwärtigen helvetischen Steuerdebatte kaum Existentielles auf dem Spiel steht, geht es in Irland um wirtschaftspolitisches Sein oder Nichtsein (sprich: Staatsbankrott). Im Moment, da die irische Regierung in Schulden zu versinken droht, denkt sie über alle möglichen neuen Einnahmequellen nach.

Nur eines schien bisher Tabu: der Unternehmensgewinnsteuersatz von 12.5 Prozent, welcher nach zwei Jahrzehnten sprudelnder ausländischer Direktinvestitionen zum Aushängeschild der irischen Wirtschaftsfreundlichkeit geworden ist. Dieser Steuersatz wurde unlängst von einer Ministerin als so unabdingbar für die irische Wirtschaft bezeichnet wie die Sonne für den französischen Wein oder die mittelständische Technik-Tradition für die deutsche Industrie.

Besonnenere Geister hingegen lassen sich nicht davon abhalten, auch über einen Tabubruch nüchtern nachzudenken. Ein gutes Beispiel ist die gestern gebloggte Analyse durch Ron Davies. Davies hat sich in seiner Forschung intensiv mit der Steuerempfindlichkeit von internationalen Investitionsströmen befasst. Er ist somit wohl der beste Kenner der Materie in Irland. Und dennoch (oder gerade deshalb!) gesteht er ein geraumes Mass an Unwissen ein. Was würde eine Anhebung des Steuersatzes auf 15 Prozent bedeuten? Dass gewisse Firmen wegziehen oder nicht zuziehen: sehr wahrscheinlich. Dass so viele Firmen wegziehen, dass die Steuereinnahmen unter der Strich sinken: nicht unbedingt, aber schwer zu sagen.

Letztlich geht es in solchen Fragen immer um die Steuerempfindlichkeit der Steuerzahler (oder, im Jargon, um die „Elastizität des Steuersubstrats“). Dass einige Steuerzahler auf Änderungen des Steuersätze reagieren ist unbestritten, ja trivial. Wie stark solche Reaktionen ausfallen ist die entscheidende Frage, und die Antwort ist selten einfach.

Die Reichen werden wieder reicher

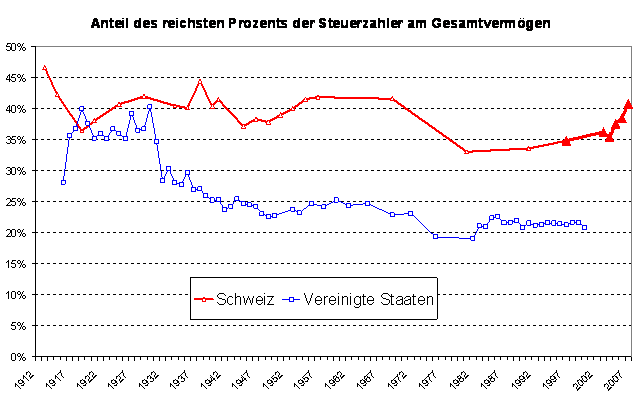
Unsere begüterten Mitbewohner stehen gegenwärtig im Zentrum des politischen Interesses. Um das Feld in dieser Hinsicht nicht ganz den Soziologen zu überlassen, hier eine aktualisierte Version der langen Datenreihe von Dell, Piketty und Saez (2005), welche den Vermögensanteil des reichsten Prozentes der Steuerzahler erfasst.

Dell, Piketty und Saez hatten festgestellt, dass die Vermögenskonzentration in der Schweiz einerseits sehr hoch und andererseits relativ stabil war. Ihre Zahlen reichten jedoch nur bis 1997. Mittels jüngster Ausgaben der schweizerischen Vermögensstatistikist es nun möglich, diese Serie bis 2007 zu verlängern.

Aus den neuen Datenpunkten wird seit der Jahrtausendwende eine intensivierte Vermögenskonzentration auf die reichsten Steuerzahler ersichtlich. Ein weiterer Blick in die Statistik zeigt, dass das Durchschnittsvermögen der unteren 80 Prozent von 1997 bis 2007 um real 28 Prozent wuchs, von gut 38’000 auf knapp 49’000 Franken in Preisen von 2010. Im gleichen Zeitraum stieg das durchschnittliche Vermögen des obersten Prozentes jedoch um real 60 Prozent, von 7.5 auf gut 12 Millionen Franken.

Über die Ursachen dieser Tendenz und über ihren weiteren Verlauf seit Ausbruch der Finanzkrise kann man zur Zeit höchstens spekulieren. Und vor solcher Spekulation hütet sich der Ökonom bekanntlich.

Mervyn King wetzt die Klinge

Hans Geiger schickt mir einen Artikel aus dem Wall Street Journal, in dem der Gouverneur der Bank of England als Zerstörer des britischen Bankensystems bezeichnet wird. Grund: King bezweifelt aufgrund der Finanztheorie die Argumente der Banken, wonach Eigenmittel teuer sind. Jetzt dürfte der Krieg losgehen. Einen Friedensvorschlag hätten wir für Interessenten parat.