Expertenbericht TBTF

Der Schuss ist raus: die Expertenkommission des Bundes zur „Limitierung von volkswirtschaftlichen Risiken durch Grossunternehmen“ (Too big to fail, TBTF) hat ihren Schlussbericht publik gemacht. Eine erste Durchsicht zeigt Gutes und Schlechtes.

Zuerst die gute Nachricht: Der Bericht nennt das Kind beim Namen: Die faktische Staatsgarantie ist eine Subvention mit hohen Kosten und Risiken für die Steuerzahler. Der Bericht schlägt vier Kernmassnahmen vor (Eigenmittel, Liquidität, Risikoverteilung, Organisation). Der eigentliche Kern sind jedoch die Vorschläge zum Thema Eigenmittel. Hier übernimmt der Bericht im wesentlichen die Vorschläge unseres Gutachtens vom Juli 2010: Es braucht deutlich mehr haftende Substanz, bestehend aus Eigenmitteln und aus Schulden, die im Krisenfall gekürzt oder in Eigenmittel verwandelt werden können. Die gesamten Anforderungen müssen über Basel 3 hinausgehen. Ebenfalls übernommen wurde der von der Grösse (Bilanzsumme, Marktanteil) abhängige Eigenmittelzuschlag. Ein Teil der geforderten Eigenmittel soll als „contingent convertible bonds“ (bedingte Pflichtwandelanleihen), kurz: CoCos, emittiert werden können.

Leider gibt es auch schlechte Nachrichten. Erstens bemessen sich die Eigenmittelanforderungen an den risikogewichteten Assets, genau wie bei Basel 3. Wenn aber die Finanzkrise eines gezeigt hat, dann dass die Risikomessung im entscheidenden Moment versagt. Krisen kommen oft oder meist aus dem toten Winkel. Risikomessung ist sogar dann unzuverlässig, wenn sie nach bestem Wissen und Gewissen vorgenommen wurde. Aber erst recht gefährlich wird sie, wenn die Banker ein Interesse haben, geringe Risiken auszuweisen (zum Beispiel damit Boni fliessen). Sie beherrschen die Kunst, die gemessenen Risiken abzubauen, aber die effektiven Risiken zu erhöhen.

Zweite schlechte Nachricht. Auf den Eigenmittelzuschlag für Grösse, den mutigsten Teil der Vorschläge, gibt es einen Rabatt. Je besser die Bank glaubhaft machen kann, sich durch ihre Organisation im Krisenfall aufteilbar gemacht zu haben, desto grösser der Rabatt. Leider funktionieren diese Aufteilungspläne nur in behördlichen Wunschträumen.

Ein grundsätzlich richtiges Konzept wird also an zwei nicht tragfähigen Nägeln aufgehängt: Der Messbarkeit der Risiken durch die Banken selbst und der Organisierbarkeit der Aufteilung im Krisenfall.

Drittens schliesslich sind die vorgesehenen Eigenmittelanforderungen zwar strenger als Basel 3, aber nicht streng genug, um das TBTF-Problem zu lösen. Die Anforderungen wurden kalibriert auf die schweizerischen Erfahrungen aus der Finanzkrise. Dabei geht vergessen, dass die Finanzkrise für die Schweiz und die UBS, als Hauptbetroffene, trotz allem eigentlich glimpflich ablief, gemessen an früheren Krisen und an ausländischen Erfahrungen. In der Krise der frühen 1990er Jahre („Regionalbankenkrise“) verloren die Grossbanken 12,5 Prozent des Kreditvolumens. Dies wären heute rund 75 Milliarden Franken. Die von der Expertengruppe geforderten (bei heutigen Zahlen) 19 Prozent der risikogewichteten Assets beträgt gerade etwa so viel. Dabei ist aber nicht eingerechnet, dass die Banken ihre Bilanzen an das neue Konzept anpassen werden; auch nicht eingerechnet ist, dass die Banken die vorgesehenen Grössenpuffer wesentlich abbauen werden, indem sie den Organisationsrabatt abholen.

Dass die Arbeitsgruppe überhaupt soweit gekommen ist, ist namentlich den Behördenvertretern hoch anzurechnen. Die Banken und ihre Verbündeten haben massiv Druck gemacht, mit Abwanderung, Kreditklemme und der Pest gedroht. Sie haben sogar hart auf den Mann gespielt. Nur eines haben sie nicht: Ein einziges vernünftiges Argument gebracht, weshalb mehr Eigenmittel anstelle hoher Fremdfinanzierung teuer sein soll. Eigenmittel sind nur teuer für TBTF-Banken und für Manager, die ihre Boni nicht gerne mit den Aktionären teilen. Jeder, der diese Botschaft im Bundesrat und im Parlament verbreitet, tut etwas zur Lösung des TBTF-Problems und zur Erhaltung der Schweiz als Wirtschaftsstandort.

Link zum Bericht der Expertenkommission des Bundesrates
Link zur Studie Faktische Staatsgarantie für Grossbanken
Gier gegen Fairness

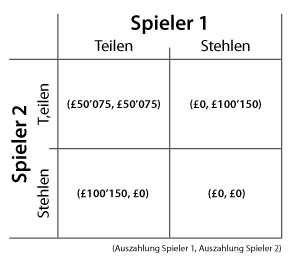
Es sieht aus, als spiele Gott gegen den Teufel. Stellen Sie sich vor: Sie dürfen mit einem unbekannten Gegenüber 100’150 Britische Pfund teilen. Einziger Haken: Beide müssen in geheimer Abstimmung wählen zwischen „Teilen“ und „Stehlen“. Wenn beide teilen, wird 50:50 geteilt. Wählt einer „Stehlen“, der andere „Teilen“, geht die ganze Summe an den Stehlenden, der andere geht leer aus. Wollen beide Stehlen, gehen beide leer aus. Zur Veranschaulichung die Auszahlungmatrix.

Dieses üble Spiel existiert. In der Schlussrunde des  britisches Fernsehquiz „Golden Balls“ kämpfen die beiden Gegner mit Teilen oder Stehlen um den Jackpot. Wir empfehlen dringend eine Kostprobe. Hintergrundinformationen finden sich in Wikipedia.

Raten, wer kooperiert und wer stiehlt? Die empirische Analyse ergibt kaum Unterschiede im Verhalten zwischen Mann und Frau, Stadt und Land, Schwarz und Weiss, etc. Frauen sind jung etwas kooperativer, Männer eher mit dem Alter. „Gentleman-Effekte“ (Männer kooperieren mit Frauen) sind kaum feststellbar (wir schämen uns). Am traurigsten: Je höher die Beträge, desto eher wird gestohlen.

Das Spiel existiert auch im richtigen Leben. Ökonomen kennen es als Gefangenen-Dilemma. Es zeigt, dass Gier nicht unbedingt eine menschliche Schwäche ist, sondern in der strategischen Ausgangslage angelegt sein kann, in einem Spiel, in dem der Teufel von Anbeginn die besseren Karten hat als der liebe Gott.

Eigenmittel sind nicht teuer!

Mitten in die Diskussion, wieviel Eigenmittel die Schweizer Grossbanken Banken halten sollten, platzt eine Bombe: Die vier renommierten Ökonomen Anat Admati, Peter DeMarzo, Martin Hellwig und Paul Pfleiderer behaupten in einem Arbeitspapier der Stanford University schlicht: „Die Behauptung, Eigenmittel seien teurer als Fremdmittel, ist eine Legende.“  Eine hohe Fremdfinanzierung (leverage) ist nach Meinung der Autoren nicht erstrebenswert — nicht aus Sicht der Bank und schon gar nicht aus Sicht der Gesamtwirtschaft. Das Papier zieht die Konsequenzen aus den seit 1958 bekannten Modigliani-Miller-Theoremen, wonach die Finanzierungskosten nur unter bestimmten Voraussetzungen von der Leverage abhängen. Die Autoren prüfen diese Voraussetzungen und verwerfen die Gründe, die zugunsten einer hohen Leverage der Banken sprechen könnten.

Weshalb sich die Banken in den 65 Jahren seit der Formulierung der Modigliani-Miller-Theoremen nie ernsthaft mit diesen auseinandergesetzt haben und warum auch die Wissenschaft viel zu wenig unternahm, um den Mythos der teuren Eigenmittel zu hinterfragen, bleibt ein Geheimnis der Geistesgeschichte. Doch lieber spät als nie. Wenigstens kamen Admati, DeMarzo, Hellwig und Pfleiderer gerade noch rechtzeitig, bevor die Arbeitsgruppe des Bundes zur faktischen Staatsgarantie ihre Empfehlungen abliefern muss.

„Weil noch das Lämpchen glüht“

So sangen wir in der Primarschule, um uns des Lebens zu freuen. Ab heute, 1. September 2010, darf das Lämpchen in Form der guten alte Glühlampe nicht mehr mit gutem Gewissen glühen. Alle Rettungsversuche sind gescheitert. Lampen- und Lichtdesigner haben für die Glühbirne gefochten. Techniker haben darauf hingewiesen, dass die ökologischen Vorteile geringer sind, als die Behörden behaupten. Wer sparsam heizt, weiss, dass die angeblich so
verschwenderische Glühbirne einen gar nicht so schlechen Wirkungsgrad hat: Schätzungsweise zwei Drittel ihrer Leistung erbringt sie in den dunklen und kalten Wintermonaten, wo die verpönte Abwärme höchst willkommen ist. Zu guter letzt haben Ökonomen neulich im Economist dargelegt, dass bisher noch jeder Fortschritt der Lichterzeugung die Nachfrage nach Licht und den Energieverbrauch letztlich erhöht hat.

Doch alle Argumente waren für die Katz (die sieht auch im Dunkeln). Die Glühbirne wird sich zwar ersetzen lassen: Ein Schaden allerdings bleibt. Dem staunenden Publikum wurde einmal mehr vorexerziert, wie die Behörden mit Null-Toleranz gegen ein Scheinproblem vorzugehen wissen, wenn die Lösung (a) Gewinne für eine gut organisierte Partei (die Lampenhersteller) und (b) Kosten für eine schlecht organisierte Parte (die Haushalte) bringt.

Darunter leidet die Glaubwürdigkeit, zumal es zum Beispiel in der Schweiz nicht gelingt, die CO2-Produktion im Strassenverkehr zu besteuern (gut organisierte Gegnerschaft). Der Umwelt ist damit ein schlechter Dienst getan. Klimaschutz ist ein öffentliches Gut und wird als solches vom Markt in sub-optimaler Menge und/oder Qualität produziert. Das sehen wir als Ökonomen ein. Staatliche (und internationale) Eingriffe haben durchaus Sinn. Nicht aber bürokratische Schikanen wie die Ausrottung der Glühbirne. Es wäre wichtig, die durchaus vorhandene Bereitschaft zum Klimaschutz dort einzufordern, wo dieser etwas bringt, statt sie zu mit Alibi-Schikanen zu unterlaufen.

Die Aus für die Glühbirne ist ein Sieg von Bürokratie und Interessengruppen über Freiheit und gesunden Menschenverstand. Früher musste noch das Arbeitsplatzargument herhalten (man lese: Fréderic Bastiat: „Petition der Kerzenzieher gegen die unfaire Konkurrenz der Sonne“ von 1845 (deutsch oder im Original französisch). Heute sticht der Joker „Klima“. Die globale Erwärmung ist allein schon schlimm genug. Doch zusätzlich beschleunigt sie auch die globale Bürokratisierung.

Best of Batz

Wie Lukas im vorangegangenen Eintrag gemeldet hat, feierten wir den hundertsten Batz-Beitrag. Grund, kurz innezuhalten und zu fragen: Welche der hundert Artikel sind im nachhinein noch lesenswert? Die richtige Antwort ist: (fast) alle. Dennoch haben wir die magische Zahl von sieben Artikeln herausgepickt, die uns — jeder auf seine Art — irgendwie besonders scheinen. Die Auswahl ist hochgradig subjektiv und nicht als Qualitätsurteil gemeint. Ausgewählt wurden (in chronologischer Reihenfolge):

Der Erste (Urs Birchler, 1. Januar): „Daumendrücken für Philipp Hildebrand“ für die prophetische Aussage: „Bisher ging es darum, die Reputation in der Geldpolitik nicht aufs Spiel zu setzen mit einem Misserfolg in der Finanzmarktstabilität. In nächster Zukunft liegt die Sache genau umgekehrt. Die SNB darf sich keinen Fehler in der Geldpolitik leisten, um ihre Reputation in der Finanzmarktstabilität nicht zu gefährden.“

Der Feinste (Monika Bütler, 9. März): „Des Guten zuviel“ für die Sorgfalt, mit der die beiden Monikas zeigen, wie wir die Alten zum „Abzocken“ zwingen. Positiv ausgedrückt: „Der transferierende Staat senkt die Zahl der wählbaren Lebensentwürfe“.

Der Verzweifeltste (Monika Bütler, 11. März): „Harter Fall statt Härtefall“ für den beherzten Einsatz der polit-ökonomischen Ambulanz.

Der „Nützlichste“ (Monika Bütler, 9. April): „Ein Studium des Nutzens von Nutzenstudien“ für den Kampf gegen unausrottbare Nutzlosigkeiten.

Der Düsterste (Uwe Sunde, 15. Mai): „Verschuldung und Demographie: Wann werden Staatsanleihen toxisch?“ für die nüchterne Darstellung der demo-fiskalischen Zeitbombe. Niemand soll sagen, die Ökonomen hätten nicht gewarnt.

Der Aufrechteste (Gebhard Kirchgässner, 31. Mai): „Der Fünfer und das Weggli: Zur Reform der Besteuerung des privat genutzten Grundeigentums“ für die Lanze im Kampf gegen die Windmühlen der Subventionierung der Hauseigentümer.

Der Meistzitierte (Marius Brülhart, 3. Juli): „Imaginärer Steuerwettbewerb“ für den mustergültigen Einsatz ökonomischer Analyse zur Abwehr politischen Aberglaubens.

Wir danken an dieser Stelle nicht nur allen Autoren für die anregenden Beiträge, sondern auch den Lesern für die zahlreichen ermunternden Rückmeldungen. Wir freuen uns, den Batz(en) weiter rollen zu lassen.

Batz macht keine Ferien

In den kommenden vier Wochen werden wir versuchen, nicht an Wirtschaft und Politik zu denken. An unserer Stelle batzen in dieser Zeit Inke Nyborg und Lukas Schwank. Inke und Lukas haben schon bisher aus dem Hintergrund mit Ideen und Betreuung von Beiträgen tatkräftig mitgewirkt. Jetzt übernehmen sie bis im August das Kommando. Wir wünschen den beiden und unseren Lesern viel Spass!

TBTF: Der grosse Tag

Auf diesen Tag hat sich unser Team gefreut: Unser Gutachten zuhanden der SP Schweiz erblickte an der Pressekonferenz von heute morgen das Licht dieser Welt. Inke Nyborg, Diana Festl-Pell, René Hegglin und ich haben seit Wochen nur noch TBTF verstanden. Jetzt freuen wir uns auf Reaktionen.

Das Gutachten kann heruntergeladen werden von der Homepage der SP Schweiz (samt Pressematerial) oder bei unserem Institut als PDF.

NZZ: alles verkehrt

Die NZZ von heute 2. Juli 2010 berichtet auf S. 32 über eine Veranstaltung des KOF zum Thema „Too Big To Fail“. Referenten waren Patrick Raaflaub (Direktor der FINMA) und ich. Leider sind meine Ausführungen vollkommen falsch wiedergegeben. Ich greife deshalb zur Notwehr der Gegendarstellung in eigener Sache.

1) Ich habe nicht gesagt, die Kantonalbenken der Kantone AI, GL, OW etc. seien die grösseren Risiken im Vergleich zu den Steuereinnahmen als die Grossbanken. Im Gegenteil. Ich habe angegeben, dass die Zahl (BS/Steuereinnahmen) für KB AI 25 beträgt, für CS und UBS aber 27 und 44!

2) Ferner habe ich nicht gesagt, Liquidität und Eigenmittel seien unwichtig. Ich habe gesagt, Liquiditätsvorschriften nützten nichts gegen das TBTF, aber mehr Eigenmittel sei immer besser.

3) Ein internationales Konkursrecht habe ich zwar als Ziel bezeichnet, aber auch angegeben „ich werde das nicht mehr erleben“ (Zitat).

4) Meine Hauptbotschaft war: TBTF ist nur lösbar, wenn die Banken genügende Bestände an Schulden, die im Notfall in Eigenmittel gewandelt werden, ausstehend haben.

5) Ich habe auch gesagt, dass die unentrinnbare Staatsgarantie für Grossbanken die Schweiz irgendwann finanziell ruinieren wird.

6) Und ich habe auch gesagt, und sage es hier noch klarer, dass das von den Behörden verfolgte Konzept der Sollbruchstellen ein Placebo sind.

7) Und auch gesagt habe ich, dass die Idee eines Stabilitätsfonds die schlimmste Idee ist, die überhaupt aufgetischt wurde.

Es geht um ein für die Schweiz existenzielles Problem, darum lag mir daran, diese Punkte richtigzustellen.

Also bitte das NZZ-Abo nicht kündigen, nur kritisch lesen.

Island in den Voralpen

Dass die faktische Staatshaftung für Grossbanken ein finanzielles Grossrisiko für den Bund ist, hat sich herumgesprochen. Doch auch die Kantone garantieren für ihre Banken. Wie gross sind diese Risiken? Mit anderen Worten: Welche Kantone haben die grössten Kantonalbanken im Verhältnis zu ihren Steuereinnahmen?

Wir haben die Zahlen angesehen, und siehe da: Nicht Zürich (das in absoluten Zahlen die grösste Kantonalbank hat), nicht Bern (das 1993 dennoch teuer für die Rettung seiner Kantonalbank bezahlt hat), und auch nicht Genf, das relativ sogar die kleinste (allerdings trotz beschränkter Staatsgarantie im Jahr 2000 mit Steuergeldern sanierte) Kantonalbank hat?

Wer dann? Im Spitzentrio finden wir Appenzell Innerrhoden, Glarus und Obwalden, gefolgt von Schwyz. Deren Kantonalbanken sind im Verhältnis zu den Steuereinnahmen fast so gross wie die beiden Grossbanken für den Bund. Mit der Rettung ihrer Kantonalbank würden diese Kantone zur Steuerwüste (kein Risiko für die Steuerzahler, ein paar Kilometer weiter winkt der Nachbarkanton, aber wehe den Immobilienbesitzern!).

Unter den exponiertesten Kantonen finden sich einige, die bisher ihr Glück als Steuerparadies suchten. Ob ihnen würden die Steuerzahler im Rest der Schweiz gerne helfen würden?

P.S. Der neue Chef des Kantonalbankenverbandes, Peter Siegenthaler, bisher Direktor der Eidg. Finanzverwaltung ist (noch) Vorsitzender der Expertengruppe des Bundes zur faktischen Staatshaftung für Grossbanken. Er trifft also auf ein ihm bestens bekanntes Problem — zwar kleiner, aber nicht unbedingt feiner.

SVP für Road Pricing

Die gute Nachricht: Die Schweiz ist unterwegs Richtung Marktwirtschaft! Die schlechte Nachricht: Der Markt soll vorerst nur auf Überholspuren gelten. Worum geht es? Gemäss heutiger Ausgabe des Tages-Anzeiger schlägt die SVP eine Luxusspur auf Autobahnen vor. Auf dieser sollen nur Fahrzeuge mit einer besonderen Vignette verkehren dürfen. Dieser Vorschlag wird wohl politisch bald wieder auf die helvetische Kriechspur eingewiesen. Eigentlich schade. Er bedeutet nämlich eine (erlaubte) Kehrtwendung: Bisher hat sich die SVP gegen die Idee „Freie Fahrt für zahlende Bürger“ vehement gewehrt, dann nämlich, wenn es um Fahrten durch Städte ging. Road Pricing, wie es in London und anderen Städten seit Jahren mit Erfolg eingesetzt wird, widersprach der Freiheit, im Frühstau zu stehen. Jetzt hat auch die SVP gemerkt, dass Strassenbenützung ein ökonomisches Gut ist, dessen Zuteilung über Wartezeit nicht unbedingt optimal geregelt ist.