Die aktuelle Kolumne in der NZZ am Sonntag handelt über die vielen Gräben, die die Schweiz durchziehen.
Nichts als Gräben?
Antworten
Die aktuelle Kolumne in der NZZ am Sonntag handelt über die vielen Gräben, die die Schweiz durchziehen.
Schon lange wollten wir unsere Freunde von iconomix einmal grüssen. Wir finden es beachtlich, dass die Schweizerische Nationalbank mit dem Blog iconomix ein Gefäss bereitstellt, in dem die Autoren auch unkonventionelle Ideen und Themen diskutieren dürfen oder sogar sollen, und wir finden, die Kollegen machen einen Super-Job.
Aber warum gerade heute? Ganz einfach: iconomix berichtet, unter dem Titel Geldliga des Fussballs, dass Manchester City, der Lieblingsverein unseres Mit-Batzers Marius, den Sprung in die finanzielle Champions League geschafft hat. Die Folgerung im iconomix-Artikel, wonach „sportlicher Erfolg kein Garant für wirtschaftlichen Erfolg“ ist, möchten wir noch etwas präzisieren mit Hinweis auf zwei Studien, welche am Beispiel der deutschen Bundesliga die Faktoren des finanziellen Erfolgs (jedenfalls der Zuschauerzahlen) empirisch schätzen. Die eine stammt von Rottmann und Seitz, die andere von Frick. Rottmann und Seitz finden durchaus einen Zusammenhang zwischen dem Tabellenplatz einer Mannschaft und der Zuschauerzahl. Negativ auf die Zuschauerzahl wirkt sich hingegen die geografische Distanz zwischen den Stadien der gegnerischen Clubs aus, was aus zürcherischer Sicht erwähnenswert ist.
Die erste Vierjahresperiode des neuen Finanzausgleichs (NFA) läuft Ende 2011 ab. Das Parlament ist derzeit daran, allfällige Systemänderungen für die Periode 2012-2015 zu diskutieren. In diesem Zusammenhang verlangt der Kanton Zug, dass Transfers künftig in den Fällen zu beschränken seien, wo die Steuerbelastung eines Nehmerkantons die durchschnittliche Steuerbelastung der Geberkantone unterschreitet (s. NFA Vernehmlassungsbericht, S. 18). Zug befürchtet, dass sich andere Kantone (sprich: Luzern) mittels Transferzahlungen aus dem NFA-Topf – und somit auf Zuger Kosten – aggressive Steuersenkungen finanzieren. Dieses Szenario, wonach der Finanzausgleich den Steuerwettbewerb anheizt statt ihn abzukühlen, scheint eher unrealistisch, wie im Batz bereits erläutert.
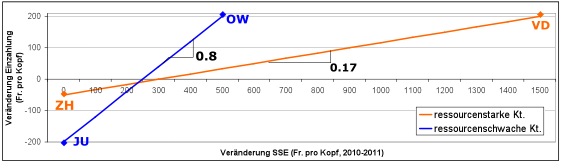
Nun kann ich dazu auch noch eine wie mir scheint aussagekräftige Grafik liefern: eine simple Überlagerung der Abbildungen 3 und 4 aus dem jüngsten NFA-Wirksamkeitsbericht. Die horizontale Achse stellt den Zuwachs des kantonalen Pro-Kopf-Steuersubstrats zwischen 2010 und 2011 dar (im Jargon: „standardisierter Steuerertrag pro Kopf“, SSE). Je höher diese Zahl, desto stärker ist die berechnete Zunahme des Steueraufkommens. Diesem Wachstum stellt die vertikale Achse den Betrag gegenüber, welcher entweder zusätzlich in den Finanzausgleich einbezahlt werden muss (orange Linie) oder weniger aus dem Finanzausgleich einkassiert werden kann (blaue Linie). Dargestellt sind nur die vier Kantone an den jeweiligen Endpunkten der zwei Linien für Geber- und Nehmerkantone, aber die übrigen Kantone liegen ziemlich präzis entlang der beiden Geraden.
Das Wichtigste an dieser Grafik sind die Steigungen der Geraden. Sie zeigen auf, wie viel Rappen pro zusätzlichem Steuerfranken via den Finanzausgleich wieder verloren gehen. Für die Geberkantone beträgt diese „Abschöpfungsrate“ 17%. Das heisst, pro zusätzlichem Steuerfranken kommen dem Kanton 17 Rappen durch höhere Einzahlungen in den NFA-Topf wieder abhanden. Die Abschöpfungsrate für die Nehmerkantone liegt mit 80% viel höher: pro zusätzlichem Steuerfranken verlieren diese Kantone 80 Rappen infolge tieferer Auszahlungen aus dem NFA-Topf.
Der Finanzausgleich schwächt somit die Anreize zum Steuerwettbewerb für alle Kantone, denn zusätzlich angelockte Steuerquellen ziehen höhere Einzahlungen oder tiefere Auszahlungen nach sich. Die Abschöpfung allfälliger Steuerwettbewerbsgewinne ist jedoch signifikant schärfer für die Nehmerkantone als für die Geberkantone. Somit hemmt der NFA die Lust zum Steuerwettbewerb für ressourcenschwache Kantone (wie Luzern) um einiges stärker als für ressourcenstarke Kantone (wie Zug). Zugs Einwand scheint also erst recht unbegründet.
Nun mag es verwundern, dass die meisten Kantone auch nach der Einführung des NFA im Jahr 2008 noch Steuersenkungen vorgenommen haben. Dies ist grösstenteils nicht wegen sondern trotz der Anreizwirkungen des Finanzausgleichs geschehen. Gute Konjunktur und Nationalbank-Manna machten es möglich. Damit dürfte vorderhand Schluss sein. Somit könnte sich auch der interkantonale Steuerwettbewerb etwas abkühlen.
 Das Institut für Banking und Finance der Universität Zürich publizierte heute Morgen die Aktienbesitzstudie 2010. Die Studie präsentiert die Resultate einer mit Unterstützung der SIX Group und SIX Exchange Regulation durchgeführten repräsentativen Umfrage zum Thema „Aktienbesitz in der Schweiz“ zusammen. Die Aktienbesitzstudie wird seit dem Jahr 2000 im Zweijahresrhythmus durchgeführt.
Hier die Schlagzeilen: Mehr aktienlose Millionäre – Finanzkrise: Vorsicht ist modern – Junge Wilde: zurück an die Börse? – Wie sich Anleger informieren?
Interessierte finden hier weitere Information:
Korrigendum zum Artikel in der Finanz und Wirtschaft, 13. Ausgabe, 16. Februar 2011: Autor des Artikels „Der Publikumsaktionär – ein Auslaufmodell?“ ist nicht alleinig René Hegglin, sondern Urs Birchler, Rudolf Volkart, Daniel Ettlin und René Hegglin.
Heute hat die CS die Ausgabe sogenannter CoCo (Contingent Convertible) Bonds angekündigt. Dies sind Schuldverschreibungen, die sich automatisch in Eigenmittel verwandeln, wenn die Kapitalisierung des Emittenten, hier: der Bank, unter ein bestimmtes Niveau sinkt.
Die Bank passt sich damit an die von der Expertengruppe des Bundes vorgeschlagenen Regeln an. Vor allem aber setzt sie einen Gedanken in die Praxis um, der in der oft als Elfenbeinturm belächelten akademischen Sphäre entwickelt worden ist. Die Idee der CoCos geht zurück auf den Vorschlag der Reverse Convertible Notes in Doherty, N., and Harrington, S. (1997) “Managing Corporate Risk with Reverse Convertible Debt” (Working Paper, Wharton).
Von Vertretern der CS wurde die Idee aufgenommen durch P. Calello und W. Ervin in “From bail-out to bail-in” im Economist vom 28. Februar 2010. Für die Schweiz habe ich die CoCos propagiert in meiner Antrittsvorlesung an der Uni Zürich vom April 2010 und später, zusammen mit meinem Team, im Gutachten zuhanden von SP Schweiz. Anschliessend übernahm sie die Expertengruppe des Bundes. Jetzt will die CS mit der Emission von CoCos Ernst machen.
Fazit: Es gibt eben doch nichts praktischeres als eine gute Theorie.
Prof. Mark Schelker von der Universität St. Gallen hat in der NZZ einen Artikel zum Thema Transparenz und Wikileaks geschrieben. Lesen Sie den Artikel hier.
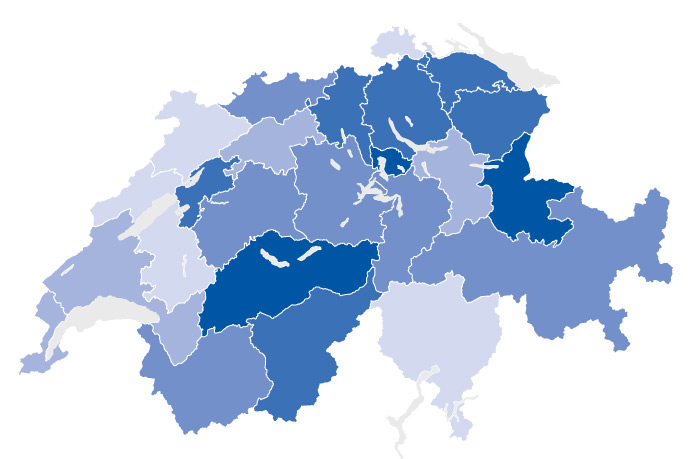
Morgen Mittwoch erscheint eine Studie des Institut for Banking und Finance der Universität Zürich. Das Thema dürfen wir noch nicht verraten, weil wir unseren Lesern zuerst ein Rätsel stellen möchten. Die abgebildete Schweizer Karte teilt die Schweiz in verschiedene Regionen. Die Frage ist: Was bildet sie ab?
Lösung für Ungeduldige unten.
Lösung: lietnA-sränoitkA.
Lesen Sie meinen Beitrag dazu im NZZ-Folio („Die Ärztin am Herd ist zu teuer für den Staat“).
Die jüngsten Demokratiebewegungen in vielen arabischen Ländern wie Tunesien oder Ägypten gründen auf einer tiefen Unzufriedenheit mit den politischen, aber auch mit den wirtschaftlichen Verhältnissen in diesen Ländern. Die Menschen werden von der Hoffnung auf eine vielversprechende Zukunft angetrieben, die Mitbestimmung, Demokratie, und auch wirtschaftlichen Wohlstand verheißt.
In diesem Zusammenhang stellt sich die Frage nach den Erfolgsaussichten von Übergängen zur Demokratie. Hier gibt es überraschend wenig eindeutige Evidenz, dass Demokratien wirklich schneller wachsen oder bessere Institutionen implementieren als Autokratien oder Zwischenregimes mit formal-demokratischen Strukturen, in denen dennoch bestimmte Eliten die Macht monopolisieren (sogenannte Anokratien). Aktuelle Forschungsergebnisse zeigen jedoch, dass es nicht notwendigerweise demokratische Reformen sind, die Wachstumsimpulse oder bessere Institutionen nach sich ziehen, sondern das Szenario, unter dem diese Reformen stattfinden. So zeigt ein Blick auf die Demokratisierungsepisoden der „dritten Welle“ (seit Anfang der 1970er Jahre), dass demokratische Übergänge, die unter gewaltsamen Szenarien stattfanden, keine oder sogar negative Effekte auf Wirtschaftswachstum und Qualität der Institutionen hatten. Dagegen führten friedliche Übergänge zur Demokratie zu signifikant höherem Wachstum und besseren politischen wie wirtschaftlichen Institutionen.
Die Zukunftsperspektiven von Ländern wie Tunesien oder Ägypten hängen also direkt mit den derzeitigen Protesten zusammen. Während in Tunesien vieles auf einen friedlichen Übergang hindeutet, ist die Lage in Ägypten unübersichtlicher und dramatischer. Es wird also darauf ankommen, ob die herrschenden Eliten und das Militär einen friedlichen Übergang gewährleisten und sogar unterstützen, oder ob sich die Gewalt durchsetzt und damit die Hoffnung auf Demokratie und Wohlstand (zumindest statistisch) trübt oder gar zerstört.
Ein längerer Artikel zu dem Thema ist am 5.2.2011 im St. Galler Tagblatt erschienen. Die erwähnten Forschungsergebnisse sind auf Anfrage verfügbar und werden kommende Woche als Discussion Paper in der HSG Econ DP Series erscheinen.
Prof. Dr. Uwe Sunde ist ordentlicher Professor für Volkswirtschaftslehre an der Universität St.Gallen. Seine Forschungsarbeit befasst sich mit den Voraussetzungen für langfristiges Wirtschaftswachstum.
Meine aktuelle Kolumne in der NZZ am Sonntag handelt von den Fehlanreizen, die vom Steuersystem und einkommensabhängigen Subventionen verursacht werden. Lesen Sie die Kolumne hier.