Rating-Agenturen zerschlagen?

In der EU-Bürokratie scheinen einige Sicherungen durchgebrannt. Die Rating-Agenturen sollen als Sündenböcke geschlachtet werden. Drum hier in aller Schnelle ein paar Leitlinien, in der eitlen Hoffnung, noch zur Entspannung beitragen zu können.

  1. Rating-Agenturen produzieren Information, d.h. ein hochgradig kopierbares Gut. Der Verkauf an Investoren ist daher ein fragiles Business-Modell (Musik-Industrie fragen). Moody’s verkaufte ab 1909 ihre Railway Ratings als dickes Buch an die Abonnenten. Als der Fotokopierer aufkam, war’s vorbei. Als Lückenbüsser mussten die Emittenten der gerateten Papiere hinhalten. Aufforderungen, „back to the roots“ (US-Senator Schumer) zu gehen, und Ratings an die Investoren zu verkaufen, mögen bei kleinen Anbietern funktionieren. Bei grossen wird’s schwierig. (Auch batz.ch kann sich leider nicht über seine Leser finanzieren). Das Problem ist in der Ökonomie seit langem als „Leuchtturmproblem“ bekannt.
  2. Die Finanzierung via Emittenten ist nicht besonders ergiebig, wenn man sie in Promillen der gerateten Papiere berechnet. Die Agenturen verdienen wenige Basispunkte (Hundertstelprozente) der emittierten Volumina. Eine Super-Informationsleistung ist daher gar nicht zu erwarten.
  3. Schon diese beiden einfachen informationsökonomischen Überlegungen führen zum Schluss: Vorsicht mit Ratings! Die sind fast immer schlechter, als sie eigentlich sein sollten. Genau wie das Fernsehprogramm. Die zahlreichen Gesetzgeber und Behörden, die Ratings in ihrem Vorschriften verwenden, müssen das damit verbundene Risiko daher auch selber verantworten. Genau wie jemand, der behauptet, Fernsehen habe ihn blöd gemacht.
  4. Die Ratingagenturen haben sich selber auf die schiefe Ebene begeben, indem sie begannen, die Schuldnerbeurteilung zu vermischen mit Beratung (z.B. wie man ein besseres Rating bekommt). Wenn der Schüler zur Lehrerin geht mit der Frage: „Wie kann ich bessere Noten erreichen?“, ist eine Antwort der Lehrerin noch nicht anstössig. Wenn sie dann aber entgeltliche Nachhilfestunden anbietet, wirds schräg. Dito bei Moody’s, S&P oder Fitch.
  5. Eine Ratingänderung einer grossen Agentur ist im Jargon der Informationsökonomie ein „öffentliches Signal“. Das heisst: Alle haben es gesehen und — noch wichtiger — alle wissen, dass alle wissen, etc. …, dass es alle gesehen haben. Das Signal ist sogenannt „common knowledge“. Damit entfaltet es eine Hebelwirkung: Investoren, die ein privates Gefühl haben und dem öffentlich sichtbaren Signal ausgesetzt sind, tendieren dazu, letzteres in ihren Entscheidungen überzubewerten (schön gezeigt im Artikel von Morris und Shin (AER 2002). Dies gilt besonders dort, wo es wichtig ist, mit seinen Entscheidungen nicht nur absolut richtig zu liegen, sondern auch relativ zu den andern (Konformismus). Genau die ist an der Börse der Fall: Wer keinen unendlichen Schnauf hat, darf nicht gegen die Masse spekulieren. Öffentliche Signale können daher kurfristig orientierte Investoren „gleichschalten“. Nicht der Fehler der Rating-Agenturen.
  6. Ratings können in konformistischer Umgebung zu selbsterfüllenden Prophezeihungen werden. Wenn ich ein AAA bekomme, erhalte ich Kredit günstig. Wenn ich auf D gesetzt werde, muss ich so hohe Zinsen zahlen, dass ich tatsächlich bankrott bin. Solche selbsterfüllenden Prognosen (Ökonomen sprechen von multiplen Gleichgewichten) sind möglich auf den Devisenmärkten: Ein einzelner Spekulant bringt den Franken nicht in den Keller; alle zusammen schon. Ebenfalls gefürchtet sind selbsterfüllende Prognosen im Bankenbereich (Bank Run).
  7. Die Rating-Agenturen sind nicht schuld an den europäischen Schulden. Vielleicht ein bisschen, weil sie gute und beste Ratings vergeben haben, obwohl die Maastricht-Kriterien von den Mitgliedsländern förmlich verhöhnt wurden. Aber des Geld geborgt haben die Staaten selbst. Und die Ratingagenturen zerstören Europa nicht. Die Überschuldung Griechenlands wäre auch mit einem AAA-Rating irgendwann aufgeflogen. Wenn man die Rating-Agenturen totschlägt, sind im übrigen auch keine Gütesiegel mehr erhältlich.
  8. Wunschdenken dürfte die Idee sein, von den Staaten ins Leben gerufene Rating-Agenturen wären unabhängiger als die bestehenden, von den Emittenten bezahlten Agenturen. Genau dann, wenn die Ratings den staatlichen Schudnern nicht passen, setzt der grosse Rachefeldzug ein, wie verschiedene Exponent(inn)en der EU-Bürokratie gegenwärtig demonstrieren.
  9. Eine nicht von den Emittenten finanzierte Ratingagentur wäre grundsätzlich möglich, falls jemand die Finanzierung übernimt. Vielleicht wird sich in der Finanzindustrie ein „Club“ bilden, der eine Finanzierung übernimmt. Oder aber eine internationale „Billag“ müsste das Recht haben, Gebühren einzutreiben, bei denen, die sie für Benutzer der Ratings hält.

Kurz: Die gegenwärtige Hatz gegen Rating-Agenturen, genauso wie das frühere blinde Vertrauen in die Ratings, beruhen auf weitgehender Unkenntnis der informationsökonomischen Hintergründe. Warum nicht in der Sommerpause unser Buch Information Economics lesen? Was? Liebesgeschichte? — Ist drin.
Heizpilz mit kühlem Kopf

Den Eintrag von vorgestern habe ich in der spontanen Verzweiflung geschrieben. Drum wollte ich auch kurz bleiben. Die eigentliche ökonomische Kritik am „Ökostrom für Heizpilz“-Blödsinn habe ich daher aufgespart. Monika erinnert mich aber daran, dass diese im Eintrag vom 5. Juli von Florian Habermacher und Mark Schelker bereits brillant formuliert ist. Kurz: Es kommt nicht drauf an, was ein Heizpilz verbrennt (z.B. Ökostrom), sondern darauf, welches Kraftwerk (z.B. Gaskraftwerk) seinetwegen mehr produziert. Dass die SBB den Heizpilz-Trick ebenfalls verwenden, macht die Sache nicht besser.

Ich bin auch ein Heizpilz

Die Tagepresse meldet, Heizpilze dürften künftig nur noch mit Ökostrom betrieben werden. Dies sieht aus wie der salomonische Kompromiss zwischen den Extremlösungen Verbot oder Laissez Faire, bzw. Laisser Chauffer. Ist es aber gerade nicht. Die Zuordnung von zulässigen Energiequellen zu einzelnen Verbrauchsgeräten führt direkt in die Hölle. Heizpilz mit Ökostrom, Operationssaal auch mit Atomstrom, das Opernhaus je nach Standpunkt mit Kerzen, mit Mischstrom oder gar nicht. Obwohl ich mir nichts sehnlicher wünsche als den pedalgetriebenen Laubbläser: Solche Lösungen züchten eine Erlass- und Kontrollbürokratie, die uns direkt in den kafkaesken Wahnsinn führt. Nimmt mich wunder, wer all den Heizpilzen nachgehen wird, um zu schauen, was sie grad für Strom gefressen haben.

Wollen wir wirklich enden wie Gulliver im Lande Liliput — gefesselt von einer Unzahl dünner Fäden, die einzeln leicht zu zerreissen wären, aber gemeinsam unüberwindlich sind?

Wenn wir uns nicht kollektiv zu Sklaven machen wollen, bleibt nur der Preismechanismus. Wenn CO2 (oder Energie) einen Preis hat — auch wenn dieser wesentlich höher sein sollte als heute –, kann immerhin jeder selber entscheiden, wieviel er ausgeben will und wofür. Des einen Heizpilz mag dann des anderen Candlelight Dinner sein. Ökostrom-für-böse-Geräte-Vorschriften hingegen sind die Henkersmahlzeit. Und ja, der Preismechanismus ist blind; auf den „Bedarf“ nimmt er keine Rücksicht. Zuschriften wegen Neoliberal werde ich deshalb sorgfältig lesen. Im Dunkeln.

NZZ-Pflichtlektüre

Jetzt kann ich dann einpacken. Einen besseren Überblick über das Thema „Kapitalisierung der Grossbanken“, als es Ermes Gallarotti und Martin Lanz in der heutigen Ausgabe der NZZ geben (S. 27), könnte ich nicht schreiben. Wie schaffen die das bloss in der Hektik des journalistische Tagesgeschäfts?! Für jene, die trotz allem keine Zeit haben, den Artikel zu lesen: Die beiden Schweizer Gossbanken, UBS und Credit Suisse, haben viel Eigenmittel im Verhältnis zu den Basler „Risikogewichteten Aktiven“, aber wenig im Vergleich zu den ungewichteten Aktiven (der Bilanzsumme). Die Suche nach der idealen Bemessungsgrösse ist also noch nicht abgeschlossen; weder in Zürich, noch in Basel wurde der Stein der Weisen bisher gefunden. Unseren Studenten sei der Artikel als Pflichtlektüre nahegelegt.

In derselben Ausgabe der NZZ (S. 29) lesen wir, Islands „Kaltschnäuzigkeit“ habe sich ausgezahlt. Da Island die ausländischen Gläubiger zum Teil ins Leere laufen liess, borgt das Land heute wieder zu Bedingungen wie Spanien. Das ist der Lohn, wenn man auf batz.ch hört. Inke Nyborg und ich haben Island damals dringend vom Icesave-Deal abgeraten.

Die Tücken der Selbstversorgung

Heute habe ich in einem stinknormalen Supermarkt für 2.74 Australische Dollars (circa 2.50 Sfr) eine (!) Banane erstanden. Eine ganz normale, eher kleine, nicht-Bio und auch sonst völlig unauffällige Frucht. Der Kilopreis: 15 Aus$, circa 13.50 Sfr. Zwei Gründe sind für diese exorbitanten Preise verantwortlich: Erstens die von ausländischer Konkurrenz weitgehend abgeschottete Produktion in einem Hochlohnland. Auch zu normalen Zeiten sei der Preis um 4-5 Aus$ pro Kilo, versicherte man mir. Zweitens die katastrophalen Überschwemmungen in Queensland zu Beginn des Jahres, die grosse Teile der Bananenplantagen zerstörten. Die Grenzen blieben geschlossen und die Preise stiegen in der Folge dramatisch an.

Die Banane illustriert wunderbar, was uns die so oft gescholtene Globalisierung bringt.

a) Tiefere Konsumentenpreise. Und dies nicht nur wegen ausbeuterischen Arbeitsbedingungen in den Produzentenländern. Wettbewerb und Spezialisierung senken die Kosten ebenfalls weil sie zu einer höheren Produktivität führen, Man kann dies gut oder schlecht finden (für die Menschen und/oder die Umwelt). Tatsache bleibt, dass die meisten Konsumenten in erster Linie auf den Preis achten (müssen).

b) Relativ stabile Preise. Die Globalisierung bewirkt eine internationale Versicherung gegen Ernteausfälle. Gemessen an der Menge weltweit produzierter Bananen war das Ausmass der Ernteausfälle in Australien nämlich vernachlässigbar. Im geschlossenen australischen Markt machten die Ausfälle gegen 90% aus. Hätten die australischen Konsumenten Zugang zu Bananen anderer Produzentenländer, würden sie deutlich weniger zahlen.

Ich kaufe mit Vorliebe lokale Produkte, weil sie mir besser schmecken oder ich es mindestens so wahrnehmen will. Doch dies ist eine freiwillige Wahl.
Eine Abschottung der Grenzen und ein erzwungener Vorzug von Einheimischem kann teuer werden. Übrigens, die Banane hat geschmeckt – so wie eine stinknormale Banane eben schmeckt.

Die Schweizer Gründlichkeit nützt

Die mediale Schlacht um die Vorschläge der durch den Bundesrat eingesetzten «Too big to fail»- Expertenkommission ist im vollen Gang. Vergegenwärtigen wir uns einige der falschen Behauptungen, die vorgebracht werden, um dieses Swiss Finish im Parlament zu versenken. Als exemplarisch möchte ich Markus Gisler zitieren, der in der «Weltwoche» vom 1. Juni unter dem Titel «Schweizer Gründlichkeit schadet» Folgendes schreibt: «Während die Schweiz in guter Absicht die nicht bindenden Basel-III-Vorschriften um rund das Doppelte verschärft, lockern Deutschland, Frankreich und England diese Vorgaben. (…) Sie werten Arbeitsplätze, die Fähigkeit, Kredite zu vergeben, oder Steuerzahlungen der Banken höher als den Aufbau eines teuren, kapitalbindenden Sicherheitsnetzes. Selbstverständlich schwächt diese Ungleichbehandlung die relative Wettbewerbsfähigkeit von Schweizer Instituten.»

Ich bin Markus Gisler dankbar, dass er es geschafft hat, in solch konziser Form so viel Unsinn zu verbreiten. Er behauptet, dass Eigenkapital teuer («teures Sicherheitsnetz») und unproduktiv sei («kapitalbindendes Sicherheitsnetz»). Zudem reduziere das Swiss Finish die Fähigkeit der Banken, Kredite zu vergeben, und schwäche die Wettbewerbsfähigkeit des schweizerischen Finanzplatzes.

Betrachten wir zuerst die Behauptung, dass Eigenkapital die Finanzierungskosten einer Bank erhöhe. Es stimmt, dass ein Eigenkapitalgeber eine höhere Entschädigung erwartet als ein Fremdkapitalgeber. Der Grund dafür ist, dass er ein höheres Risiko trägt als der Fremdkapitalgeber. Mit einer Erhöhung der Eigenmittel werden jedoch potenzielle Verluste auf mehr Eigenkapital aufgeteilt. Damit reduziert sich die Risikoprämie, die Finanzierungskosten ändern sich insgesamt nicht. Es gibt jedoch eine wichtige Ausnahme von diesem Mechanismus. Banken bevorzugen Fremdkapital, weil es steuerlich begünstigt wird. Der Vorschlag des Bundesrates kommt den Banken in dieser Beziehung aber stark entgegen.
Er erlaubt ihnen, einen grossen Teil des zusätzlichen Eigenkapitals in Form von sogenannten Cocos zu halten. Die Zinszahlungen auf diesen Cocos können die Banken von den Steuern abziehen. Somit erhöht der Vorschlag des Bundesrates die Finanzierungskosten der Grossbanken nicht.

Untersuchen wir als Nächstes das Argument, dass das Swiss Finish zu einer Reduktion und Verteuerung der Kreditvergabe in der Schweiz führe. Dafür betrachten wir eine einfache Bank, die fünf Franken Eigenkapital und 95 Franken Fremdkapital hält. Damit finanziert sie ein Kreditvolumen von 100 Franken und hat ein Leverage-Ratio von 1:20. Der Regulator verlangt nun, dass das Leverage-Ratio nur noch 1:10 betragen darf. Markus Gisler schliesst daraus fälschlicherweise, dass jetzt nur noch ein Kreditvolumen von 50 Franken möglich sei. Dabei unterschlägt er aber, dass die Bank einfach ihr Eigenkapital von fünf auf zehn Franken erhöhen und damit dann wieder dasselbe Kreditvolumen von 100 Franken finanzieren kann. Das Swiss Finish hat damit keinen Einfluss auf die Fähigkeit der Banken, Kredite zu vergeben, und wird diese auch nicht verteuern. Kurios ist auch die Aussage, dass Eigenkapital unproduktiv sei. Sein Argument beruht offensichtlich auf einer Verwechslung von Eigenkapitalregulierung mit anderen Regulierungen wie zum Beispiel Liquiditätsvorschriften. Eine Eigenkapitalregulierung schreibt lediglich vor, wie sich eine Bank zu finanzieren hat. Sie macht keine Vorschriften darüber, welche Investitionen eine Bank mit diesen Mitteln zu tätigen hat. Gislers Vorstellung, dass Banken dadurch gezwungen würden, unproduktives Kapital zu halten, ist daher bizarr.

Das vermeintliche Killer-Argument gegen den Vorschlag des Bundesrates ist die Behauptung, der Finanzplatz Schweiz handle sich dadurch im internationalen Wettbewerb einen Nachteil ein. Hier müssen wir allerdings zuerst die Frage stellen, um welche Bankgeschäfte es überhaupt geht. Die traditionelle Stärke des schweizerischen Finanzplatzes ist das Private Banking. In diesem Geschäft wird das Geld mit der Verwaltung der Vermögen reicher Individuen verdient. Solche Kunden suchen Stabilität, und dadurch profitiert dieses Geschäft vom Vorschlag des Bundesrates.

Im Gegensatz dazu wird das Investmentbanking, das die Probleme bei der UBS erst verursacht hat, durch das Swiss Finish gebremst, weil die implizite Subvention dieser Geschäfte durch den Steuerzahler reduziert wird. Die Vorlage erzielt also genau die gewollte Wirkung. Das Argument, dass die UBS danach einen Nachteil in diesem Geschäft habe, ist irrelevant. Das Investmentbanking ist ein Hochrisikogeschäft, bei dem traumhafte Renditen und Desaster Hand in Hand gehen. Solche Geschäfte aus einem kleinen Land heraus zu führen, ist unklug. Welche Risiken die Schweiz mit zwei unterkapitalisierten Grossbanken eingeht, zeigt folgender Vergleich. 2010 betrug die gemeinsame Bilanzsumme von UBS und CS 600 Prozent des schweizerischen Bruttoinlandprodukts. Wären die beiden Banken in den USA angesiedelt, würde deren Bilanzsumme etwa 20 Prozent des US-amerikanischen Bruttoinlandprodukts ausmachen. Es ist offensichtlich, dass ein kleines Land mehr Sicherheit verlangt. Man baut schliesslich auch keine AKW mitten in die Stadt.

Das Swiss Finish wird weder die Kreditvergabe reduzieren noch Kredite teurer machen. Das Private Banking wird durch die zusätzliche Stabilität profitieren. Das zuvor vom Steuerzahler hoch subventionierte Investmentbanking wird einer Diät ausgesetzt. Diese Korrektur ist gewollt und effizient. Insgesamt profitiert der schweizerische Finanzplatz.

* Aleksander Berentsen ist Professor für Wirtschaftstheorie am Wirtschaftswissenschaftlichen Zentrum (WWZ) der Universität Basel.
Dieser Artikel erschien am 7.6 in der Basler Zeitung.

Glücklich geschieden

Der Tagesanzeiger und andere Zeitungen meldeten gestern, dass Ehen am häufigsten im 7. Ehejahr geschieden werden. Doch mit dem verflixten Siebten habe dies nichts zu tun. Dafür mit dem Ausländerrecht: „Kommt die C-Bewilligung, kommt Scheidung“, meint der Tagesanzeiger.
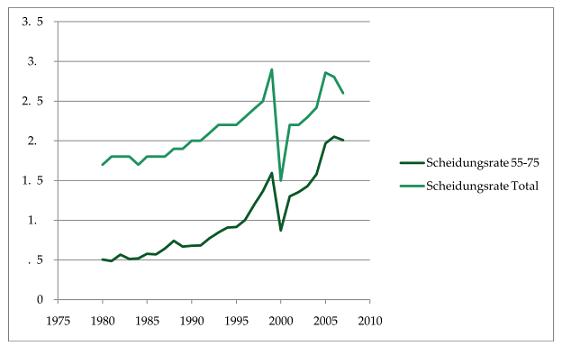
Als Ökonomin überrascht mich dies kaum. Wer nun aber glaubt, Anreize wirkten nur bei Ausländern, respektive gemischten Paaren, täuscht sich. Die 10. AHV Reform mit Splitting und Kindergutschriften sowie die obligatorische Teilung des BVG Guthabens brachten vor rund 10 Jahren nicht nur Verbesserungen für Frauen. Eine Scheidung wurde durch dieser Reformen gerade für Paare um das Rentenalter herum deutlich „billiger“.
Und siehe da, die Anreize wirken. Wer die untenstehende Graphik genau studiert, sieht zwei Dinge. Erstens passten eine beträchtliche Anzahl der Paare ihren Scheidungszeitpunkt an und trennten sich gerade noch vor dem Inkrafttreten der neuen Regeln. Zweitens hat sich der Unterschied in den Scheidungsraten zwischen allen Ehepaaren und Ehepaaren zwischen 55 und 75 seit den Reformen deutlich verringert (etwa halbiert). In anderen Worten: Ältere Ehepaare scheiden nun relativ häufiger als vorher. Mit grosser Wahrscheinlichkeit weil es sich seit 2000 besser lohnt. Und daran sind nicht die Ausländer „schuld“.
Es soll ja ältere Paare geben, die sich alleine deswegen scheiden lassen, um der Rentenplafonierung zu entgehen (oder um Steuern zu sparen). Das erinnert mich an eine Werbekampagne in Holland bei der eine gutgelaunte Frau ihrem Ehepartner fröhlich zuruft: „Theo, wij gaan scheiden“. (In Holländisch heisst dies sowohl „wir scheiden“ als auch „wir trennen“ – in diesem Fall Abfall).

PS: Damit keine Missverständnisse entstehen: Dies ist KEIN Plädoyer für die Aufhebung der Plafonierung der AHV Ehepaarrenten.

Scheidungsraten

Paradoxes zur Geldpolitik

Dass Batz.ch ein Bollwerk gegen Dogmatismus sei, hofften wir von Anbeginn. Offiziell bestätigt hat es nun aber die Weltwoche von gestern. Enttäuscht über unbelehrbare „Hildebrand-Fans“ wie Urs Birchler und Monika Bütler (Mitglied des SNB-Bankrats) lobt Autor Pierre Heumann den Batz.ch für den Beitrag zu den Risiken der SNB von Alexandre Ziegler.

Entgangen ist dem Weltwoche-Autor, dass Batz.ch von Urs Birchler und Monika Bütler zusammen mit Marius Brülhart (Uni Lausanne) betrieben wird. Urs Birchler persönlich hat Alexandre Ziegler gebeten, seinen SNB-kritischen Beitrag auf Batz.ch zu veröffentlichen (Danke nochmals, Alexandre). Weil Batz.ch ein Denkprozess ist und nicht ein Dogma. (Alexandre Ziegler lehrt im übrigen an der Uni ZH, nicht mehr, wie in der Weltwoche fälschlich angegeben, in Lausanne.)

Das ginge ja noch. Der Weltwoche-Autor schwingt sich aber zu kreativen Höhen auf: Der Franken ist so stark, weil die Zinsen im Franken so tief sind! O-Ton: „Die Tiefzinspolitik der SNB macht den Franken noch interessanter, als er ohnehin schon ist.“

Das exakte Gegenteil vertritt in derselben Ausgabe Peter Bodenmann. Er wettert er gegen die Nationalbank: Weil sie Pfund, Dollar, Euro und schwedische Krone weiter in den Keller sinken lasse, gefährde die SNB den Werkplatz. Sie hätte Franken drucken, statt Euro kaufen sollen (Randbemerkung: Die SNB „druckt“ Franken, indem sie Devisen, d.h. Dollars oder Euro kauft.). Die Tiefzinspolitik war also nicht aggressiv genug.

Fazit: Die Nationalbank ist immer schuld. Sie ist gleichzeitig zu expansiv oder zu restriktiv. Der frühere Nationalbankpräsident Fritz Leutwyler (1924-97) war sich diese Form der paradoxen Kritik gewohnt. Er pflegte sich zurückzulehnen und zitierte Goethe: „Prophete rechts, Prophete links, das Weltkind in der Mitten.“ Dann stand er auf und arbeitete unbeirrt weiter.

Zustände

Vermutlich weil unser Haus im Moment hinter einem Gerüst steht, sendet die Post Pakete an die Absender zurück mit dem Vermerk „Umgezogen“. Zum Glück treffe ich eines Morgens den Pöstler und möchte ihn überzeugen, dass wir noch da sind. „Ah, tut mir leid, ich mache nur die Briefpost, für die Pakete bin ich nicht zuständig!“ Auf mein Murren hin fügt er hinzu: „Wissen Sie, bei der Post ist nie jemand für etwas zuständig.“