Scheindiversifikation in der SNB-Bilanz

Durch ihre nicht unumstrittenen Deviseninterventionen im Frühjahr 2010 ist die SNB erhebliche Risiken eingegangen, welche in der Öffentlichkeit deutlich unterschätzt werden.

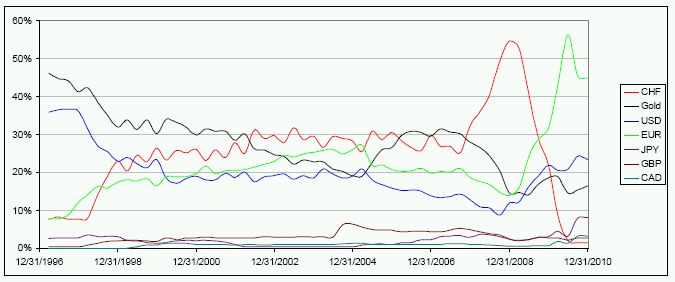
Auf ihrer Webseite liefert die SNB Informationen über die derzeitige Struktur ihrer Aktiven (Anlagenstruktur und Währungsreserven). Eine Aufschlüsselung derselben in Gold und die verschiedenen Währungen liefert über die Zeit folgendes Bild (die nicht ausgewiesenen Währungen machten per Ende 2010 zusammen etwa 3% der Aktiven aus und ändern das Gesamtbild somit nicht):
Grafik 1

In der Periode 2000-2006 machten Euro, Dollar, Franken und Gold je zwischen 15 und 30% der Aktiven aus. Der Franken-Anteil wurde zwischen Ende 2007 und Ende 2008 deutlich erhöht und dann fast auf null reduziert. Der Euro-Anteil wurde ab Anfang 2009 drastisch erhöht und erreichte Ende 2010 etwa 45% des Aktivenbestandes.

Obwohl ein Anteil von etwa 45% in einer einzigen Fremdwährung wenig Diversifizierung signalisiert, unterschätzt die obige Grafik die in der SNB-Bilanz vorhandenen Risiken erheblich. Der Grund liegt darin, dass diese Aufschlüsselung die Passiven nicht berücksichtigt. In der Tat enthält die SNB-Bilanz grosse Passivpositionen in Franken. Ein Teil ist geldpolitisch bedingt (die Notenbankgeldmenge); der Grossteil besteht aber aus Schuldpapieren, welche die SNB emittiert hat, um die durch ihre Devisenmarktinterventionen verursachte Überschussliquidität in Franken abzuschöpfen.

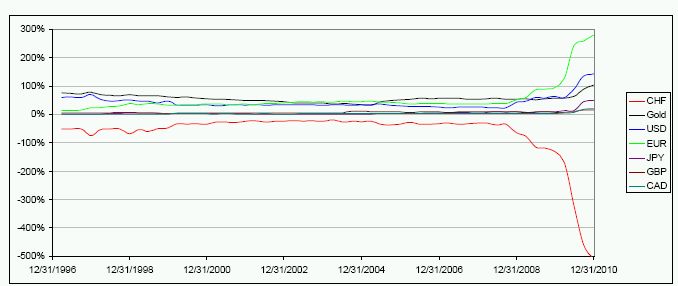
Berechnet man die Netto-Position der SNB nach Währungen und dividiert man die (in Franken umgerechneten) Beträge durch die Eigenmittel, so erhält man folgende Grafik:
Grafik 2

Aus der Grafik ist ersichtlich, dass die SNB lange Zeit eine Short-Position in Franken von ungefähr 50% ihrer Eigenmittel hatte. Eine Short-Position in der eigenen Währung ist für eine Zentralbank zwar nicht zwingend (die Währung kann ja durch Kauf von Schuldpapieren in der eigenen Währung emittiert werden), aber auch nicht problematisch, solange sie nicht zu hoch wird.

Es zeigt sich jedoch, dass die Short-Position in Franken seit Anfang 2009 deutlich gestiegen ist, um im Jahre 2010 offenbar vollkommen ausser Kontrolle zu geraten. Per Ende 2010 erreichte sie etwa 500% der Eigenmittel. Dies bedeutet, dass jede Erhöhung des Frankenkurses um 1% gegen den Korb der Aktiven (also Fremdwährungen plus Gold) die Eigenmittel der SNB um rund 5% schmälert. Der Hebel in der Bilanz der SNB und die damit zusammenhängenden Risiken haben somit inzwischen ein besorgniserregendes Ausmass erreicht.

SP auf dem Penaltypunkt

Eben wurde ich von einer Journalistin darauf hingewiesen, dass die SP Schweiz dieses Wochenende die geplante Volksinitiative zur Einführung einer eidgenössischen Erbschaftssteuer debattieren wird. Mit diesem Thema hat sich die Partei einen Elfmeter herausgespielt, doch scheint sie sich anzuschicken, den Ball dem Torhüter zuzuschubsen.

Es gibt nämlich drei Arten, für eine neue Steuer zu plädieren. Im Normalfall liegt das ausschlaggebende Anliegen auf der Ausgabenseite, wofür es mittels höherer Steuern die entsprechende Finanzierung zu sichern gilt. So geschehen zum Beispiel bei der Volksabstimmung vom September 2009, als die Stimmbürger zwecks Sanierung der Invalidenversicherung eine Anhebung der Mehrwertssteuer billigten. Im Zentrum stand damals die IV; die Steuererhöhung wurde als vorübergehend notwendiges Übel geschluckt.

Neue Steuern lassen sich zweitens rechtfertigen, indem man dadurch andere, weniger effiziente, Steuern ersetzt. So geschehen beispielsweise, als die Mehrwertssteuer anstelle der alten Warenumsatzsteuer eingeführt wurde. Dieser Ansatz ist die hohe Torecke für die Befürworter einer eidgenössischen Erbschaftssteuer. Dass die Erbschaftssteuer aus volkswirtschaftlicher Sicht eine der schmerzlosesten Formen staatlicher Mittelbeschaffung darstellt, liegt nämlich auf der Hand. Solange sich der Staat bei Grosserben Mittel holt und dadurch andere, leistungs- und konsumhemmende, Steuern senkt, ist daran aus Effizienzüberlegungen schwer etwas auszusetzen. Die Initianten wollen zwei Drittel des Erbschaftssteueraufkommens der AHV zukommen lassen. Gute Idee: So senke man die Lohnprozente im entsprechenden Umfang, oder das der AHV reservierte Mehrwertssteuerprozent. Oder man eröffne ein Sparkonto für die AHV, um der prognostizierten Finanzierungslücke vorzubeugen.

Aber nein, die SP scheint zur dritten Strategie Anlauf zu nehmen. Sie erachtet die Erbschaftssteuer als an sich schon wünschbar und denkt sich neue Ausgabenposten aus, für welche sie die neuen Einnahmen verwenden möchte. Im Zentrum der gegenwärtigen Argumentation der Parteistrategen stehen steigende Einkommens- und Vermögensungleichheiten, denen es ihrer Meinung nach entgegenszusteuern gilt. Die jüngste Abfuhr des Schweizer Stimmvolks gegenüber der „Steurgerechtigkeitsintiative“ hat gezeigt, dass mit solchen Umverteilungsargumenten keine Mehrheit zu gewinnen ist. Die Partei spielt offenbar mit dem Gedanken, die allfälligen neuen Steuereinnahmen für zusätzliche AHV-Leistungen einzusetzen. Die Rede ist von einer Flexibilisierung – sprich Herabsetzung – des Rentenalters.

Wenn sie an dieser Argumentation festhält, trachtet die Partei mit der Erbschaftssteuerinitiative also nach mehr Staat und nicht bloss nach einem intelligenter finanzierten Staat. Das wäre ein Schüssli in die wartenden Hände des (etwas rechts der Mitte positionierten) Torhüters.


Schlechtes Wetter gehört NICHT dem Staat

In meiner letzten NZZ Kolumne „Schlechtes Wetter gehört dem Staat“ habe ich geschrieben, dass bei Umwelt- und Wetterrisiken immer mehr der Staat die Schäden berappen soll. Selbstverständlich ohne dass für diese Versicherung Prämien bezahlt würden. Nicht geschrieben habe ich (aus Platzgründen), dass diese – meist implizite – staatliche Versicherung einen funktionierenden Markt für Umwelt- und Wetterrisiken verunmöglicht oder mindestens stark erschwert. Nicht gewusst habe ich zu diesem Zeitpunkt, dass es mindestens einen privaten Anbieter für Schlechtwetter- und Klimaversicherungen gibt.
Für die Wetterzertifikate der Firma CelsiusPro AG werden Daten nationaler Wetterstationen berücksichtigt (für Finanzmarkt- und Versicherungsexperten: diese Wetterzertifikate sind nicht Schadens- sondern Indexbasiert). Die Firma arbeitet sinnvollerweise mit einer Rückversicherung (Swiss Re) zusammen.

Sehr interessant fand ich folgende Information: Die Firma CelsiusPro AG ist offizieller Partner des Holländischen und Englischen Bauverbands für Wetterrisikomanagement. Der schweizerische Bauverband sei nicht interessiert, meinte der CEO Mark Rüegg am Telefon. Wen wundert es?

Bankräte und Bankratings

RatingsKBIm Vorfeld zu den Wahlen in den ZKB-Bankrat hat die Presse bereis die veraltete Governance-Struktur unserer Staatsbank kritisiert. Dabei wurde auch das Guachten von Hans Geiger und Ruedi Volkart, meiner Kollegen, bzw. Vorgänger am Institut für Banking und Finance der UZH, zitiert. Wer das Gutachten im Original lesen will, findet es hier.

Ebenfalls dringend zur Lektüre empfehlen würde ich dem Wahlgremium den jüngsten Bericht zur Finanzstabilität der SNB. Dort (konkret auf S. 37, Tabelle 2) ist nämlich zu sehen, dass die ZKB voll von der Staatsgarantie lebt: Sie ist die Kantonalbank mit der grössten Differenz zwischen dem Rating inklusive Staatsgarantie und dem Rating, das sie ohne Staatsgarantie erzielen würde. Die Differenz beträgt fünf „Notches“: mit Garantie ein Aaa, ohne Garantie gerade noch ein C, in der Notenskala von Moodys als „adäquat“ bezeichnet.

Der Rating-Unterschied „mit/ohne“ Staatsgarantie ist damit für die ZKB viel grösser als für die Grossbanken. Es ist zu hoffen, das Wahlgremium sei sich seiner Verantwortung bewusst.

Wild-West Anreize?

GAPWer kennt sie nicht, die Umfragen zur Konsumentenzufriedenheit. Sei es nach einem Flug, einer Hotelübernachtung oder nach einem Einkauf im Kleiderladen. Alle wollen „ehrliches“ Feedback zur Dienstleistungsqualität. Aber nicht nur dies. Die Umfrageergebnisse werden auch mannigfaltig eingesetzt. Einerseits in der Werbung, „90 Prozent zufriedene Kunden…“, andererseits auch intern, indem die Kundenzufriedenheit in die Bewertung von Niederlassungen oder Mitarbeitern einfliesst.

Die ständige Evaluation anhand der gemessenen Kundenzufriedenheit veranlasst die Evaluierten nach Möglichkeit die Messung zu beeinflussen. Zum Beispiel wird man selektiv im Falle einer besonders gut gelaufenen Dienstleistung freundlich aufgefordert, doch so nett zu sein und einen Evaluationsbogen auszufüllen. Im besten Fall kann man den Fragebogen anonym ausfüllen und seine eigene Meinung kundtun. Aber wer möchte schon diesen netten Herrn oder die freundliche Dame mit einer objektiven, allenfalls auch nicht perfekten Evaluation enttäuschen?

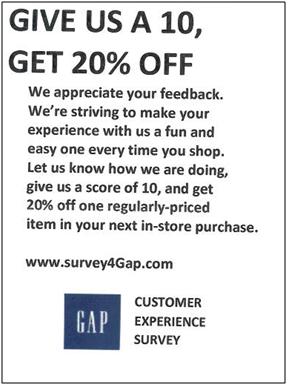
Einen Schritt weiter ging vor kurzem eine Filiale des Kleiderlabels GAP im wilden Westen der USA. Ich wurde aufgefordert eine Evaluation online auszufüllen. Dies ist an sich noch nichts besonderes. Jedoch wurde mir im Falle einer Evaluation mit der Bestnote 10 eine Vergünstigung von 20% auf das gesamte Sortiment gewährt. Im Klartext: Die GAP Filiale kauft sich die Bestnote bei ihren Kunden ein!

Angesprochen auf diese interessante Massnahme wurde ich von einem lokalen Mitarbeiter aufgeklärt, dass die Filialen vom Mutterhaus bei guten Evaluationen belohnt werden. Warum also nicht gleich die Evaluation einkaufen, die Belohnung einstreichen und gleichzeitig das Mutterhaus für die mit 20% Rabatt gekauften Evaluationen bezahlen lassen? Wie im Schlaraffenland!

Nun, was lernen wir daraus? Wie immer, Anreize wirken! Sie wirken jedoch nicht nur auf die Bemühungen der Evaluierten gute Dienstleistungen zu erbringen, sondern auch auf deren Anreize die Messung möglichst zu ihren Gunsten zu beeinflussen. Sei dies nun der Einkauf“ der Evaluationen, wie er z.B. auch bei Ratingagenturen teilweise kritisiert wurde, oder die Anbindung von Managern an den Aktienkurs der Firma, das zu kurz- statt langfristiger Ausrichtung der Unternehmenspolitik führen kann. Quintessenz: Evaluationen sind zwar ein wichtiges, aber auch heikles Anreizinstrument für Mitarbeiter und Manager.


Vexierbild

Heute haben unsere Studenten die Prüfung zu „Banking Regulation and Supervision“ geschrieben. Ihnen sei folgende (nicht in der Prüfung enthaltene) „Bonus-Frage“ gewidmet: Wo steckt im folgenden Text der (ökonomische) Fehler?

„Any good bank should target a healthy return on equity that allows you to grow, lend and pay dividends and we’ve produced a 17% return on equity across the cycle. That was not by taking higher risks but by taking the right risks.“ (Ein Banker in EuroMoney vom 30. Mai 2011)

Antwort: Wieder einmal versucht uns jemand den RoE als sinnvolle Zielgrösse unterzujubeln. Und es klingt eigentlich ganz plausibel. Aber irgendwo kommt ein rosa Kaninchen aus dem Zylinder — ganz am Schluss: „taking the right risks“. Das gibt es leider nicht. Risiken bestehen ex ante; welches die richtigen sind, bzw. waren, zeigt sich erst ex post. Auch der Lottomillionär hat die richtigen Risiken genommen, im nachhinein gesehen. Im voraus betrachtet hat Lottospielen dennoch einen ziemlich miesen (sogar negativen) RoE. „Die richtigen Risiken“: Ein Perspektivwechsel (vorwärts/rückwärts) in einem Stabreim versteckt. Sprachlich hübsch, aber ökonomisch fatal, wenn man an die Schäden denkt, die der RoE als Zielgrösse im Bankgeschäft angerichtet hat — und, da offenbar unausrottbar, noch anrichten wird.

Ausstieg aus der ökonomischen Vernunft II

Das Bausparen soll nach dem Willen der beiden Kammern subventioniert werden. Gemäss der ökonomischen Logik bräuchte es für eine solche Subventionierung eine Begründung, die klar auf einem Marktversagen beruht oder sozialpolitisch wünschbare Verteilungseffekte hat. Doch eine solche Begründung gibt es nicht.

Eine hohe Eigentumsquote löst keine positiven externen Effekte aus, im Gegenteil. Die Subprime Krise war nicht nur eine Folge der tolpatschigen Anhäufung von Risiken im Subprime-Markt durch gewisse Banken. Erst die aggressive Förderung des Hauseigentums für wenig kreditwürdige Bevölkerungsgruppen durch die Bush-Administration in den USA machte den Markt für Subprime Hypotheken überhaupt attraktiv. Wie mein Basler Kollege Silvio Borner von einiger Zeit in der Weltwoche darlegte (Artikel leider nur für Abbonenten) hat eine Privilegierung des Wohneigentums zudem negative Folgen für die Mobilität der Arbeitnehmer. Wer dies nicht glaubt, soll in die Niederlande fahren. Dort stauen sich jeden Morgen und jeden Abend die Pendler stundenlang auf den total überlasteten Strassen, da die Kosten eines Umzugs für die Hausbesitzer viel zu teuer sind. Dass Hausbesitzer bessere Bürger seien, konnte wissenschaftlich auch noch nie gezeigt werden. Sollten Hausbesitzer tatsächlich „vernünftiger“ sein, dann wäre die Kausalität wohl umgekehrt: Wer „vernünftig“ ist, spart auch mehr und kann sich so eher ein Haus oder eine Eigentumswohnung leisten.

Bleibt somit noch die Möglichkeit, dass die Bevorzugung des Wohneigentums sozialpolitische wünschbare Verteilungseffekte hat. Von der steuerlichen Abzugsfähigkeit des Bausparens profitieren allerdings die gut verdienenden überproportional. Also genau diejenigen Kreise, die sich sonst immer lautstark gegen die grassierende Subventionitis wehren. Genau genommen haben wir das steuerlich begünstigte Bausparen ohnehin schon. Die angesparten Gelder der zweiten und dritten Säule können zum Erwerb einer Immobilie herangezogen werden (Vorbezug oder Verpfändung). Weshalb der Erwerb eines Eigenheims gegenüber anderen Investitionen (beispielsweise in die Ausbildung der Kinder) bevorzugt werden soll, kann ebenfalls nicht ökonomisch begründet werden.

Wer sich als noch-nicht-Hausbesitzer auf das Bausparen freut, der sei gewarnt. Die wirklichen Profiteuere der steuerlichen Privilegierung werden nicht die künftigen Hausbesitzer sein, sondern die heutigen Haus- und Landbesitzer und Baufirmen. Ein Blick nach Zug zeigt, welche Folgen geringere Steuern haben: Ein identisches Haus kostet dort viel mehr als in vergleichbaren Städten. Die Steuervorteile werden „eingepreist“, sodass der eigentlich vorgesehene Empfänger der Subvention gar nicht mehr profitiert. Der Mittelstand wird noch drauflegen müssen (wie in Zug schon heute).

Beim Bausparen wird eine Gruppe von gutverdienenden, wenig mobilen Bürgern gegenüber allen anderen Bürgern ohne ersichtlichen Grund bessergestellt Offenbar ist diese Gruppe im Parlament überdurchschnittlich gut vertreten.

PS 1: Siehe dazu auch den verwandten Beitrag von Gebhard Kirchgässner.

PS 2: Damit ich nicht in die Neid-Schublade gesteckt werde: Ich bin selber Hausbesitzerin und würde gemäss meiner eigenen Argumentation also profitieren vom Bausparen.

Ausstieg aus der ökonomischen Vernunft I

Um Himmels Willen, wo ist nur die ökonomische Vernunft im Bundeshaus geblieben?? Nein, ich ziele nicht auf den Ausstieg aus der Kernenergie, den ich persönlich durchaus unterstütze. Sorgen machen mir hingegen die Folgeentscheide dieses Ausstiegs die bar jeder ökonomischen Vernunft sind.

Bereits kurz nach dem Ausstiegsentscheid des Bundesrates wurden Massnahmen vorgestellt, die vor allem auf Vorschriften und milliardenschwere Subventionen beruhen.

Von einem Preismechanismus, der den Bürgern die Wahl überlässt, wie sie Strom sparen wollen, war nie die Rede. Lieber eine Tonne Mikroregulierung gewürzt mit Subventionen, damit niemand weiss, wer genau was bezahlt. Profitieren von den Vorschriften werden ohnehin nur Bürokraten und gewisse Anbieter, aber sicher nicht die Allgemeinheit.

Neuester Coup in der Debatte ist die Beschneidung des Verbandsbeschwerderechtes für Alternativ-Energie. Die Logik hinter dieser Entscheidung ist mir (und zu meiner Beruhigung auch dem Bundesrat) schleierhaft. Entweder braucht es das Verbandsbeschwerderecht oder es braucht es nicht. Der Sinn des Verbandsbeschwerderechts war es ja, gerade denjenigen Gruppen eine Stimme zu geben, die schwer organisierbare Anliegen vertreten. Es ist für Grossfirmen einfach zu lobbyieren, nicht aber für Einzelpersonen. Und schon gar nicht für künftige Generationen, die von Eingriffen in die Natur besonders betroffen werden. Wer mir erklären kann, weshalb es künftig noch möglich sein soll, eine Beschwerde gegen ein Fussballstadion zu machen, nicht aber gegen fundamentale Eingriffe in die Natur, die kaum je wieder rückgängig gemacht werden können, der hinterlasse einen Kommentar,

Stau am Gotthard

Wer denkt, die schönen Plätze der Schweiz seien überlaufen oder überteuert, dem können wir die Strada Alta empfehlen. Während am Wochenende von Auffahrt die Autos vor und hinter dem Gotthard stauten und die Besucher in den Tessiner Städten sich gegenseitig auf die Füsse traten, waren auf der Strada Alta (einem Höhenweg von Airolo nach Biasca) kaum Menschen anzutreffen. Dafür traumhafte Landschaften, Schmetterlinge in allen Farben und wunderschöne Blumen (inklusive Orchideen). Das Ganze äusserst preiswert: Wir haben für vier Nächte und vier Personen nicht einmal 1200 Franken ausgegeben, Speis und Getränk – auch weniger gesundes – inbegriffen. Wahrscheinlich ist es mit den Ferienorten wie mit dem Wohnraum und vielem anderen: Der Stau betrifft vor allem sogenannte „Topdestinationen“. Er ist somit nicht nur die Folge einer „Überbevölkerung“ sondern auch einer Änderung von Präferenzen.