20 Jahre Euro — live auf Youtube

Urs Birchler

Bei der Banque de France findet heute und morgen eine SUERF-Konferenz zum zwanzigsten Jarestag der Einführung des Euro statt. Die Konferenz wird live auf Youtube übertragen. Auf der Rednerliste die erste Garde:

Heute, Do 28. März, ab 13:40 (Youtube):

  • Christine Lagarde, Managing Director, International Monetary Fund (IMF)
  • François Villeroy de Galhau, Governor, Banque de France
  • Laurence Boone, Chief economist, Organisation of Economic Cooperation & Development (OECD)
  • Agustin Carstens, General Manager, Bank for International Settlements (BIS)
  • Richard Clarida, Vice Chairman, Board of Governors of the Federal Reserve System
  • Pascal Lamy, former President, World Trade Organisation

Morgen, Fr 29. März, ab 9:00 (Youtube):

  • Hélène Rey, Professor, London Business School
  • Lorenzo Bini Smaghi, Chairman, Société Générale
  • Benoît Coeuré, Member of the Board, European Central Bank
  • Gita Gopinath, Chief Economist, IMF
  • Lucrezia Reichlin, Professor, London School of Economics
  • Jean Tirole, Nobel Prize in economics, Professor, Toulouse School of Economics

Daneben gibt es Poster Sessions mit Arbeiten jüngerer Ökonomen/innen, unter denen auch der Marjolin-Preis vergeben wird.

Eigenmietwert: Steuerschikane für sparsame Rentner?

Marius Brülhart und Christian Hilber

Unser NZZ-Gastbeitrag und der ergänzende Batz-Artikel zur vorgeschlagenen Reform der Wohneigentumsbesteuerung haben einige Leserreaktionen ausgelöst. Dabei wurde uns einmal mehr klar, wie vehement viele Hausbesitzer die Besteuerung des Eigenmietwerts missbilligen.

Exemplarisch dafür steht der Brief eines Lehrers im Ruhestand aus dem Zürcher Oberland. Nennen wir ihn zur Wahrung seiner Privatsphäre Herrn Hauser.

Zitat:
Meine Frau und ich, beide aus ärmlichen Verhältnissen, leisteten uns 1966 ein Fertighäuschen. Jeden Franken dazu mussten wir selber verdienen, auch mit Teilzeitarbeit meiner Frau. Unterstützung seitens der Eltern fehlte. Verzicht auf allen Gebieten war angesagt: Auto, Reisen, Essen. Die Zeit war hart, aber ich konnte die nötigen Zahlungen, u.a. Abzahlung 2. Hypothek, leisten. Für all diese Entbehrungen zahle ich nun diese in Notzeiten erfundene, eigentlich nicht zu begründende Sondersteuer auf Eigenmietwert von Fr. 18‘600 jährlich. Für das Sparen werde ich bestraft.

Das Unbehagen von Herrn Hauser ist auf den ersten Blick nachvollziehbar. Er und seine Frau müssen Steuern zahlen auf ein Naturaleinkommen, das sie sich unter langjährigen Anstrengungen selber erwirtschaftet haben – und dies in einem Lebensabschnitt, in dem sie den Gürtel möglicherweise eh schon etwas enger schnallen müssen.

Bei genauer Betrachtung jedoch kommt man zum Schluss, dass schuldenfreie Eigenheimbesitzer im Rentenalter trotz Eigenmietwertbesteuerung finanziell besser gestellt sind, sowohl gegenüber verschuldeten Eigenheimbesitzern im Rentenalter und erst recht gegenüber Mietern, die genau gleich sparsam durchs Leben gegangen sind.

Eine Abschaffung der Eigenmietwertbesteuerung würde diese gut gestellten Haushalte noch weiter privilegieren.

Unsere Überlegungen dazu sprengen den Umfang eines Batz-Artikels und können daher hier nachgelesen werden.

Stablecoin nicht gedeckt

Urs Birchler

Zu den sonderbarsten Erscheinungen am gehören jene Coins, die angeblich einen festen Wechselkurs zu einer staatlichen Währung wie US-Dollar oder Schweizer Franken haben. Einen Fixkurs kann nämlich nur jemand garantieren, der in beiden Währungen genügend Kapital hat. Ein „Stablecoin“, das einen Fixkurs in US-Dollar verspricht, müsste also stets zu 100 Prozent durch wertsichere und liquide Anlagen in Dollars gedeckt sein. Wie aber mit dem Halten gesicherter Dollarguthaben und der Ausgabe von Gutscheinen darauf Geld zu verdienen ist, scheint mir rätselhaft. Die Vollgeldinitiative wäre überflüssig gewesen, wenn sich das Angebot von „Vollgeld“ privat lohnte.

Drum wundert es mich nicht, dass bitcoinnews.ch meldet, dass das Krypto-Vollgeld Stablecoin eben doch nicht so gedeckt ist, wie es seine Schöpfer dauernd behaupteten, aber nie wirklich nachwiesen.

Dies ist nur ein Beispiel: Aber es erinnert daran: Hände weg von all diesen Fancy-Coins!
Lieber heute dumm aussehen als für den Rest der Ewigkeit.

Schuldenbremse — Schweiz besser als EU-Länder

Urs Birchler

Um die Schuldenbremse kümmert sich bei batz.ch normalerweise Marius Brülhart. Er hat kürzlich hier argumentiert, dass die Schweizer Schuldenbremse sogar einen leichten Zug rückwärts, in Richtung Schulden-Abbau, beinhalte.

Genau umgekehrt ist es in der EU, wie die Vitor Gaspar (Chef Fiscal Affairs beim IMF und früherer Finanzminister Portugals) and David Amaglobeli (ebenfalls IMF, früherer Gouverneur der Zentralbank von Georgien) in einer soeben erschienenen SUERF Policy Note zeigen. Die verschiedenen Ausgaben- oder Schuldenregeln in den einzelnen Ländern sind zwar nicht ganz wirkungslos, haben aber immer noch einen Zug in Richtung höherer Verschuldung. Hauptgrund: Die EU-Länder haben kaum Sanktionen zu befürchten. Wer soll schon den ersten Stein werfen: Es gab in den Jahren 1999-2016 nicht weniger als 37 Regelverstösse. Im Schnitt waren in jedem Moment fast 50 Prozent der Mitgliedländer in der Verstoss-Zone. Bemerkenswert: Die Euro-Staaten (die mindestens seinerzeit die Maastricht-Kriterien erfüllt hatten) schnitten seit der Finanzkrise deutlich schlechter ab als die Nicht-Euro-Mitglieder.

Vernissage im Money Museum

Urs Birchler

Das Money Museum hat gestern mit einer Vernissage neu eröffnet, unter anderem mit einer Ausstellung zum Thema „Der gerechte Preis“, das seit dem Mittelalter nichts an Aktualität eingebüsst hat. Dann verfügt das Museum über eine sensationelle Sammlung von aktuell 2095 Münzen, aus der im übrigen unsere täglich wechselnden Batzen (oben rechts) stammen. So ganz beiläufig erhielt ich gestern plötzlich eine sumerische Tontafel in Keilschrift in die Hand gelegt.

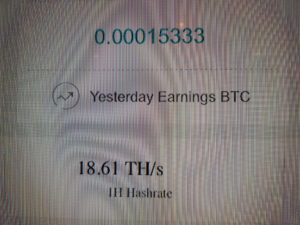
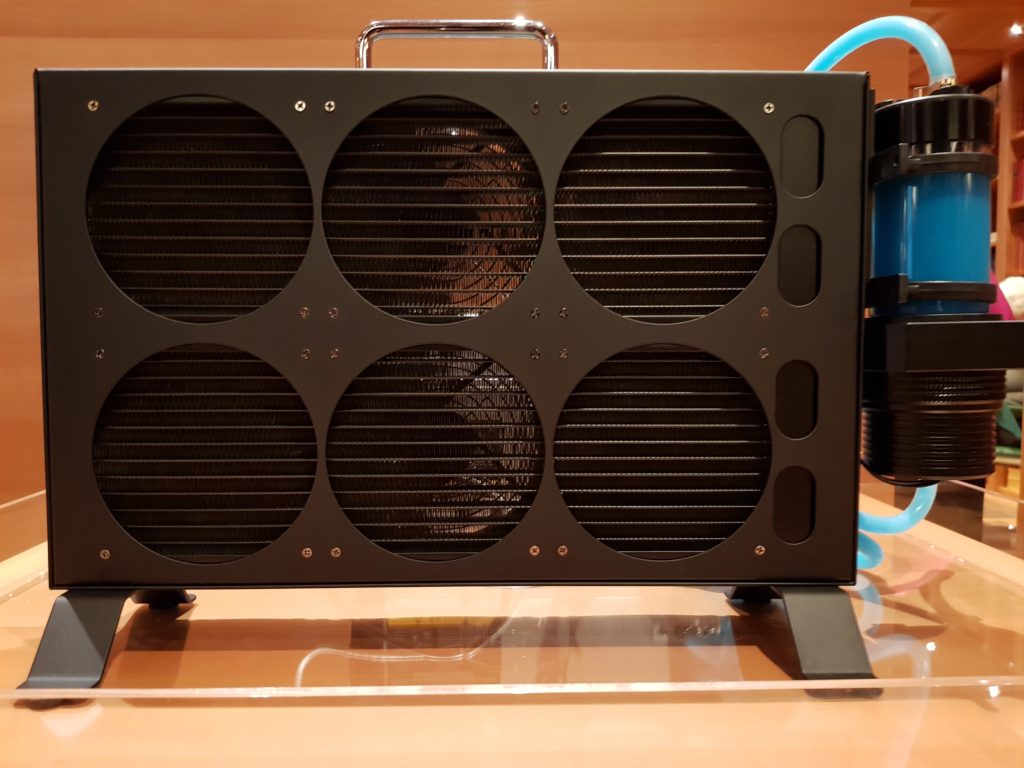
Der Vater des Museums, Jürg Conzett, verblüfft immer wieder mit seiner Offenheit für Unkonventionelles und Neues. So zeigt er im Museum auch seine Bitcoin-Mining-Maschine (Bild). Auf einem Zähler können die Besucher laufend verfolgen, wieviele Bitcoins der Apparat dem System schon abgemolken hat.

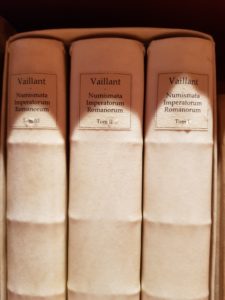
Auch wer endlich alles zum römischen Geldwesen genau wissen will, wird fündig (Bild).

Achtung: Das Museum ist nur Freitags offen. Und es lohnt sich, eine Führung zu vereinbaren.

Mythos Wohneigentum

Marius Brülhart und Christian Hilber

In einem NZZ-Gastbeitrag haben wir unlängst dargelegt, wieso wir an der Besteuerung von Eigenmietwerten festhalten würden. Aus Platzgründen konnten wir dort nicht auf alle uns wichtigen Aspekte eingehen. Das holen wir nun nach.

Worum geht es? Die eidgenössischen Räte arbeiten derzeit an einer Vorlage für die Abschaffung der Eigenmietwertbesteuerung. Das würde die Hausbesitzer entlasten. Im Gegenzug sollen Hypothekarzinsen nicht mehr abgezogen werden können. Das wiederum täte den meisten Hausbesitzern weh. Viele Befürworter eines solchen Systemwechsels betrachten diesen daher als einigermassen neutral für die Hausbesitzer, sehen darin aber insbesondere den Vorteil, dass steuerliche Anreize zum Schuldenmachen wegfallen würden.

In unserem NZZ-Artikel legen wir dar, dass das neue System wahrscheinlich noch eigentümerfreundlicher wäre als das aktuelle System. Alle Hausbesitzer, derer steuerbarer Eigenmietwert die Abzüge für Unterhalt und Hypothekarzinsen übertrifft, würden von der Umstellung profitieren.

Wir plädieren für die Beibehaltung der Eigenmietwertbesteuerung, denn die einschlägige wissenschaftliche Literatur liefert gelinde gesagt wenig Argumente für eine stärkere Förderung des Wohneigentums.

Am Anfang dieser Diskussion steht also die Frage, ob und wieso Wohneigentum förderungsbedürftig ist.

Wohneigentumsförderung lässt sich aus ökonomischer Sicht dann begründen, wenn der freie Markt zu einer Unterversorgung führt. Dies ist der Fall, wenn Wohneigentum externe Nutzen schafft – das heisst Vorteile, die der gesamten Gesellschaft zugutekommen, in den Marktpreisen jedoch nicht abgegolten werden.

Empirische Analysen haben solche Effekte in der Tat nachgewiesen. Wohneigentümer investieren mehr in soziales Kapital als Mieter: Sie reden mehr mit Nachbarn, organisieren sich häufiger in Nachbarschaftsclubs und helfen sich generell öfter gegenseitig. Zudem halten Wohneigentümer ihre Immobilien in der Regel besser in Stand. Schliesslich bewirkt fremdfinanziertes Wohneigentum mit rückzahlbaren Hypotheken automatisches Sparen und hilft so, die Altersvorsorge eigenverantwortlich zu sichern.

Andererseits zeigen wissenschaftliche Studien auch externe Kosten des Immobilienbesitzes auf. So sind Wohneigentümer in der Regel weniger mobil als Mieter, was zu Fehlallokationen in Wohn- und Arbeitsmärkten führen kann. Forschung aus unserer eigenen Küche offenbart zudem, dass fremdkapitalfinanziertes Wohneigentum das kleine Unternehmertum hemmen kann, und dass Wohneigentümer tendenziell weniger in informelle berufliche Netzwerkpflege investieren. Schliesslich ist eine übermässige Hypothekarverschuldung ein Risikofaktor für die Stabilität der Finanzmärkte.

Ob externe Nutzen oder externe Kosten überwiegen, bleibt somit offen.

Klar ist, dass Steuervergünstigungen immer von irgendjemandem – in diesem Fall vor allem auch von den Mietern – kompensiert werden müssen. Zudem kann sich eine staatliche Wohneigentumsförderung sogar kontraproduktiv auswirken. Studien aus den Vereinigten Staaten zeigen, dass Steuervergünstigungen städtisches Wohneigentum paradoxerweise eher senken statt es zu erhöhen. Dies geschieht deshalb, weil die Eigentumsförderung in Gebieten mit Angebotsknappheit die Immobilienpreise erhöht, was wiederum Erstkäufern die notwendige Anzahlung an eine Hypothek erschwert.

Vor diesem Hintergrund liegt der Schluss nahe, dass das Steuersystem möglichst neutral ausgestaltet sein sollte. In der Schweiz wird Wohneigentum bereits begünstigt, durch tiefe Eigenmietwerteinschätzungen und grosszügige Unterhaltsabzüge wie auch durch Kapitalbezugsmöglichkeiten in der zweiten und dritten Säule.

Für eine noch stärkere Bevorteilung der Hauseigentümer gegenüber den Mietern gibt es kaum stichhaltige volkswirtschaftliche Argumente.
Auch ein Steuer-Rekord

Urs Birchler

Das Magazin Die Zeit hat eine regelmässige Kolumne „Was mein Leben reicher macht“. Ich hätte einen Beitrag unter dem Titel „Was mich ärmer, aber mein Leben reicher macht“.

Gestern abend mit frohem Mut an der Steuererklärung 2018. Da finde ich doch einen im 2017 Jahr nicht angegebenen Posten! Sofort Selbstanzeige per e-mail an die zuständige Steuerkommissarin. Genau gesagt: um 17:22. Heute früh die (nicht automatische und sehr freundliche) Antwort. Time-stamp 06:17. Wo gibt’s denn sowas?

Wer uns (d.h. die freundliche Steuerfrau) unterbietet, möge sich melden. Gerne auch aus dem Ausland.

[Für 1. August-Reden freigegeben.]

Quant Master — ETHZ Nr. 1 in Europa

Urs Birchler

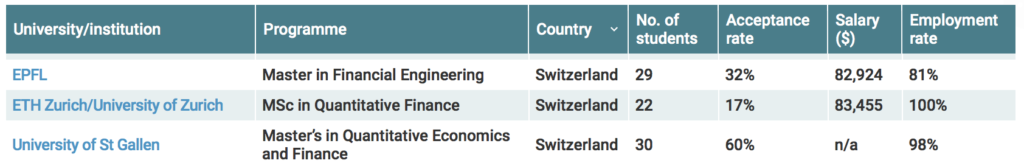
Gratulation an meinen Kollegen Walter Farkas! Sein Programm Master of Science in Quantitative Finance an der ETHZ hat es im Risk Net Ranking weltweit auf Platz 6, und damit auf Platz 1 der Programme ausserhalb der US, geschafft.

Auch wenn ich kein blinder Rating-Fan bin, freut’s mich doch. Walter hat über Jahre viel Zeit, Schweiss und Liebe in dieses Programm gesteckt.

In der Ranking-Statistik hat’s auch einige nützliche Informationen für künftige Interessent/innen. Die gute Nachricht: Alle Abgänger/innen des ETHZ Quant Masters finden einen Job, und das Lohnniveau liegt mit USD 83’000 (aktuell 1:1 zum CHF) weltweit unter den höchsten (allerdings schwingen Princeton und Berkeley mit beinahe dem Doppelten obenaus). Die schlechte Nachricht: Die Aufnahme in den QuantMaster ETHZ schaffen nur nur 17% der Bewerber/innen (gut 20 pro Jahrgang). Das ist im internationalen Vergleich streng (noch härter ist Princeton mit 5%). Aber eins ist sicher: Aufgenommen wird man in erster Linie, indem man sich bewirbt!