Island: Bitte nichts zahlen!

Sollen die isländischen Stimm-Bürger am 6. März ja oder nein sagen zum sogenannten Icesave Deal mit Grossbritannien und den Niederlanden? Sie sollten nein sagen, aber nicht nur das. Island sollte sofort sämtliche Ausslandsschulden widerrufen. Das läge sogar im Interesse der Gläubigerländer und Europas als ganzes.

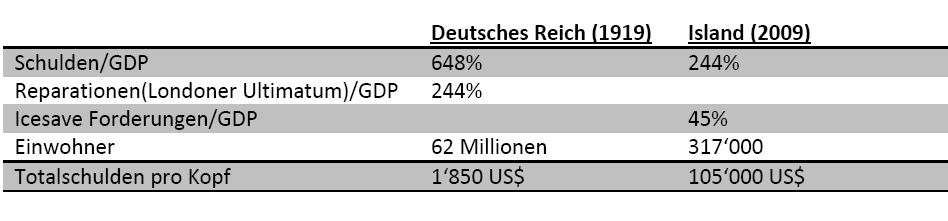
Inke Nyborg hat die nachstehenden Zahlen (auf der Basis einer detaillierteren Tabelle) zusammengestellt. Island steht ungefähr dort, wo Deutschland nach dem Ersten Weltkrieg stand. Im Verhältnis zur jährlichen Wirtschaftsleistung des Landes entsprechen die isländischen Schulden (244%) genau den Reparationsforderungen der Sieger an das besiegte Deutsche Reich.

Deutschland hatte zwar einen höheren Ausgangsbestand an Schulden (648%); diese lauteten aber grösstenteils auf Reichsmark und wurden durch die Hyperinflation von 1922-23 „getilgt“. Die seitens der Sieger von Deutschland geforderten Reparationszahlungen hingegen waren in Gold festgesetzt, so wie die isländischen Schulden auf ausländische Währungen (v.a. Euro) lauten. Diese Schulden sind genauso unbezahlbar wie es die deutschen Reparationforderungen waren.

Der Unterschied: Deutschland ist ein Land in der Mitte Europas mit, damals, 60 Mio. Einwohnern. Island ist eine Insel am Rande Europas mit rund 300’000 Einwohnern. Jeder dieser Einwohner, vom Baby bis zum Greis, schultert Auslandsschulden im Wert von hunderttausend Dollars. Den Isländern bleibt die Wahl zwischen erdrückenden Steuern oder die Emigration (ins Ausland oder in die Subsistenzwirtschaft). Doch für jeden Isländer, der sich entzieht, wird die Bürde noch schwerer für die Zurückbleibenden. Kurz — es gibt keine Alternative zum Default, dem Abstreiten der Schulden und Neubeginn. Am besten jetzt gleich. Die Icesave-Abstimmung ist nur Begleitmusik.

Ein Default läge auch im Interesse der Gläubiger. Ein auf Jahrzehnte zahlungsunfähiges, wirtschaftlich totes Land nützt niemandem; ein Land, das bei null beginnen kann, in dem auch wieder rentabel investiert werden kann, schon. Natürlich sind die Isländer ein Stück weit selbst schuld. Auch die Deutschen waren mitschuldig am Ersten Weltkrieg. Dennoch wäre es traurig, wenn die Sturheit der Gläubiger wieder ein Land in die Katastrophe treiben würde.

Jedenfalls wird die auf morgen, 16. Februar, vorgesehene  Publikation der Isländischen Bevölkerungsstatistik plötzlich zu einem interessanten Ereignis.

L’empreinte digitale des „insider“

Pour le détenteur d’informations privilégiées, opérer sur les marchés dérivés est probablement plus avantageux que de directement acheter ou vendre le titre concerné. Il bénéficie à la fois d’incitatifs économiques (coût de transaction réduit, capital initial faible, importante capacité de levier financier) et d’incitatifs stratégiques (discrétion offerte par le marché des options). Il est dès lors raisonnable de penser que des acteurs de marché bénéficiant d’informations privilégiées relatives à une société puissent préférer traiter des options plutôt que des titres de la compagnie. C’est bien l’objet de notre étude qui a permis de détecter un certain nombre d’opérations suspicieuses tant aux Etats-Unis qu’en Europe (voire aussi l’article dans Le Temps).

A titre d’exemple, l’analyse de 6 ans de données, permet de détecter des transactions suspectes pour 5 options de vente, sur le titre EADS sur les marchés EURONEXT à Paris et EUREX à Francfort. Celles-ci ont toutes été effectuées au printemps 2006, soit peu de temps avant l’annonce du 13 juin révélant publiquement les retards de livraison de l’A380, dont pâtira le cours de l’action EADS. Dans un tel jeu de bourse, acheter par exemple le 3 mai 2006 des options de vente de prix d’exercice 30 euros et de maturité le 16 juin à un prix de 1,54 euros l’unité, lorsque le cours d’EADS est de 29,76 euros et les exercer ou les revendre le 14 juin, quand le cours de l’action s’est effondré à 18,79 euros et que la valeur de l’option est passée à 11,27 euros, peut s’avérer très rémunérateur. En l’occurrence, nous estimons à 25,6 millions d’euros sur la place de Paris et à 10,7 sur celle de Francfort, les gains nets réalisés lors de ces transactions suspectes. L’intérêt des options ? Pour obtenir ces 36 millions d’euros, les opérateurs, n’ont eu a misé qu’environ 9 millions. Soit des rendements proches de 400% en quelques dizaines de jours….

Les autorités de marchés prétendent contrôler de près ces marchés dérivés. Est-ce le cas ?  Si ces derniers ne sont pas suffisamment surveillés, d’importantes affaires de délit d’initiés risquent de leur échapper.

Bedroht Griechenland die Schweizer Banken?

In der Presse werden zum Teil sehr hohe Zahlen zum Engagement der Schweizer Banken in Griechenland herumgeboten. Eine Zeitung meldete, gestützt auf eine Bank-Analysten, die Schweizer Banken seien im Umfang von 12 Prozent des Schweizerischen Bruttoinlandprodukts (also rund 60 Mrd. Fr.) engagiert.

Anstatt in Panik zu verfallen, lohnt es sich, die offiziellen Statistiken zu konsultieren. Gemäss Statistik der Schweizerischen Nationalbank, Rubrik Länderweise Gliederung der Guthaben und Verbindlichkeiten, hatten die Schweizer Banken per Ende 2008 gegenüber griechischen Schuldnern Ausstände von gut 3 Mrd. CHF, bei Verbindlichkeiten von gut 2 Mrd. CHF. Gemäss BIZ-Statistik betrugen die gesamten griechischen Schulden bei Banken der BIZ-Länder gleichzeitig gut 220 Mrd. CHF. Die Statistiken sind nicht direkt vergleichbar (SNB: Unternehmensprinzip; BIZ: Domizilprinzip). Klar ist indessen: Griechenland bringt keine Schweizer Bank um.

Auch wenn man die Guthaben der Schweizer Banken gegenüber Schuldnern in den PIIGS-Ländern (Portugal, Irland, Italien, Griechenland, Spanien) zusammenzählt, kommt man nicht auf 5 Prozent ihrer Bilanzsumme. Fazit: Wer schlecht schlafen möchte, mag dies tun — die griechischen Schulden bei Schweizer Banken sollten aber nicht der Grund sein.

Panta Rhei

Alles fliesst. Auf griechisch verabschiedet sich einer der aktiven Wirtschafts-Blogger von der Szene. William Buiter schliesst seinen vielbeachteten Blog Maverecon bei Financial Times. Dort zog er als Professor der London School of Economics zum Beispiel gegen die faktische Staatsgarantie für Grossbanken ins Feld „Too big to fail is too big“. Jetzt zieht der Maverick (gemäss leo.org: Aussenseiter, Eigenbrötler, Einzelgänger, mutterloses Kalb) als Chefökonom zu Citigroup. Citigroup (16’000 Niederlassungen mit 300’000 Angestellten in 140 Ländern) ist eine der vier amerikanischen Grossbanken, die die Finanzkrise überlebten — dank massiver Staatshilfe im November 2008.

Citigroup ist also „too big to fail“. Damit wäre die Bank nach der Logik ihres frischgebackenen Chefökonomen schlicht zu gross. Eine der beiden Seiten muss jetzt nachgeben. Wird Buiter Citigroup zerhacken oder umgekehrt? Mal sehen, was alles fliesst.

Die Bank, dein Hirte

Die Banken sind in letzter Zeit arg gescholten worden für das Voranstellen der eigenen Interessen vor jene der Geldgeber oder der Allgemeinheit (moral hazard). Drum muss man ihnen jetzt auch zugute halten, dass sie ihre Kunden gegenüber den Steuervögten in Schutz nehmen. „Der gute Hirte lässt sein Leben für die Schafe. Der Mietling aber, der nicht Hirte ist, des die Schafe nicht eigen sind, sieht den Wolf kommen und verlässt die Schafe und flieht.“ (Johannes 10, 11-12)

Zwischen weissen und schwarzen Schafen hat der Evangelist nicht unterschieden. Das Zitat habe ich allerdings nicht bei der Suche nach biblischer Rechtfertigung des Bankgeheimnisses gefunden, sondern in einem Konferenzprogramm zu „Ökonomik in der Krise“ (Dank an Diana Festl-Pell).

Die Bürger-Rückhaltevorrichtung

Eine Zeitung meldete gestern, dass Kinder über sieben Jahre im Auto nun doch nicht schon ab dem 1. April 2010 ins Kindersitzli müssen. Diese Meldung ist falsch — leider. Bis heute gibt es nämlich keinerlei wissenschaftliche Evidenz, dass mit dieser Massnahme die Sicherheit der Kinder über das Angurten hinaus verbessert wird. Der wirtschaftliche Nutzen ist hingegen klarer: Produzenten der sogenennten „Kinderrückhaltevorrichtungen“, Grossverteiler und Verleger von Testmagazinen, dürften begeistert sein. Für alle anderen ist die Ausdehnung der Kindersitz-Pflicht im Auto teuer und nutzlos, wie ich im externen Standpunkt in der NZZ am Sonntag vom 29. November dargelegt habe.

Wer stoppt diesen beispiellosen bürokratischen Unsinn?

Hier mein externer Standpunkt in der NZZ am Sonntag vom 29. November 2009:

Kindersitze für 12 -Jährige sind eine lächerliche Vorschrift

Meine Schwester braucht nun doch keine Lizenz für die Betreuung unserer Kinder. Als Ersatz sozusagen haben sich die Bürokraten etwas anderes ausgedacht, was uns sicherer macht: Die Kindersitzpflicht im Auto für grössere Buben und Mädchen bis 12. Glücklicherweise haben wir kein Auto. Glücklicherweise? Nein, dummerweise, denn die Massnahme betrifft unsganz besonders. Bei akuter Atemnot mitten in der Nacht oder nach einem Skateboard-Unfall werden wir nun nicht mehr einfach ein Taxi rufen können: es kommt nur über den Umweg zur Taxizentrale oder – wahrscheinlicher – gar nicht mehr.

Als Mutter erstaunt mich zunächst, dass den Eltern nicht mehr zugetraut wird, für das Wohl ihrer Kinder zu sorgen. Normalerweise tun sie dies nämlich nicht schlecht: Dies zeigt ein Blick auf die Skipisten: Kaum ein Kind fährt mehr ohne Helm. Ohne dass dies vorgeschrieben wäre; einfach weil die Schutzwirkung den Eltern einleuchtet. Ein Verzicht auf die Sitzli-Pflicht für grössere Kinder hiesse ja nicht, dass diese Kinderrückhaltevorrichtungen (wie sie offiziell heissen) verboten würden.

Natürlich braucht es manchmal Regeln, zum Beispiel wenn Dritte gefährdet werden (Tempolimiten) oder wenn der Einzelne sein Gegenüber nicht kennt oder nicht auswählen kann (obligatorische Haftpflichtversicherung). Bei vielen Regeln übersteigen die Kosten jedoch den angestrebten Nutzen. Die Sitzli-Pflicht für grosse Kinder ist so ein Fall, und zwar ein krasser. Selbst wenn sich alle autofahrenden Eltern daran halten, nützt der Schaumstoff-Thron für Grosse praktisch nichts. Die Sitzhersteller präsentieren zwar eindrückliche Zahlen zur Schutzwirkung. Nur: In ihren Statistiken vergleichen sie stets „angegurtet im Sitz“ mit „nicht angegurtet und ohne Sitz“. Die Gurte macht aber den Unterschied.

Gurten alleine können beinahe den ganzen Unterschied in der Verletzungshäufigkeit und -schwere von Kindern zwischen 2 und 6 Jahren erklären. Dies zeigt eine sorgfältige Analyse von Unfällen in den USA (Doyle & Levitt, 2008). Die zusätzliche Schutzwirkung der Sitze im Vergleich zu Gurten („restrained in any way“) ist sehr gering und meist gar nicht messbar. Wenn das schon für die 2 bis 6 jährigen gilt, bei denen die Gurten ohne Sitze offensichtlich ungeeignet sind und für die ein Obligatorium auch kaum bestritten wird, dann ist nicht mit einer Verbesserung der Sicherheit der grösseren Kinder zu rechnen.

Am meisten gefährdet durch Unfälle im Strassenverkehr sind ohnehin nicht die Kinder, die im Auto sitzen. Doppelt so viele Kinder sterben als Fussgänger oder Fahrradfahrer, bei den schweren Verletzungen sind es gar sechs mal mehr. Es erstaunt daher nicht, dass mehr und mehr Eltern ihre Kinder per Auto zur Schule fahren und so – ohne böse Absicht – die zu Fuss gehenden Kinder noch mehr gefährden.

Die Ausdehnung der Kindersitz-Pflicht bis 12 Jahre ist somit eine nutzlose Steuer für autofahrende Eltern, eine sperrige Art Kindervignette, deren Erlös direkt zum Hersteller der teuren Sitze fliesst sowie zu den Grossverteilern und den Verlegern der Testmagazine. Besonders bestraft werden die Familien ohne Auto. Also diejenigen, die nicht nur zu einerbesseren Umweltbilanz beitragen, sondern auch dafür sorgen, dass nicht noch mehr Autos die Sicherheit der Kinder gefährden. Durch den Sitzzwang wird es schwieriger, den Alltag ohne Auto zu bewältigen. Die Koffer zum Bahnhof kann notfalls auch die Mama alleine im Taxi bringen. Mit dem Loch im Kopf der Tochter oder dem Asthma-Anfall des Sohnes mitten in der Nacht, kann sie nicht allein fahren. Was tun, wenn der Taxifahrer sich weigert, ein Kind ohne Sitz zu befördern? Mit einem grosszügigen Trinkgeld bestechen oder gleich die Ambulanz rufen?

Dies mag leicht übertrieben klingen. Es geht aber nicht nur um Kindersitze. Es geht um ein Geflecht von Vorschriften, das anscheinend unkontrolliert wuchert. Die Sitzli-Pflicht für grosse Kinder wird nicht der letzte Akt in diesem Stück sein. Wir werden zwar nicht müde, Nachbarländer zu bemitleiden für ihre hohe Regulierungsdichte, aber wir leisten uns offenbar eine Bürokratie, die einen florierenden Import der geschmähten Vorschriften betreibt. Dabei wird der Unsinn in gewohnt schweizerischer Manier noch perfektioniert: Im Gegensatz zu den meisten anderen Ländern werden bei uns die Taxis nämlich nicht von der Sitzpflicht für grosse Kinder ausgenommen. Am Ende liegt die Schweiz da wie Gulliver im Lande Liliput – gefesselt von einer Vielzahl von Fäden, die einzeln leicht zu zerreissen wären, aber in ihrer Gesamtheit unüberwindlich sind. Dies untergräbt dann auch das Ansehen von Vorschriften dort, wo sie gerade sinnvoll oder notwendig sind. Selten lag eine Verordnung auf dem Tisch, die in ihrer Nutzen-Kosten-Bilanz derart lächerlich anmutet wie die Kinderrückhaltevorrichtungspflicht bis zum 12. Lebensjahr. Schade muss sie nicht vor die Landsgemeinde.
Oud wordt te duur voor de fondsen

Alt wird zu teuer für die Pensionskassen. Wie in der Schweiz wird in den Niederlanden heftig über die Zukunft der Beruflichen Vorsorge gestritten. Interessanterweise gleichen sich die Systeme in den Niederlanden und der Schweiz sehr stark. So wird in beiden Ländern viel Wert auf Leistungsgarantien – Mindestverzinsung und Umwandlungssatz – gelegt. Und wie überall gefährden eine  höhere Lebenserwartung und geringere Kapitalmarktrenditendie langfristige Finanzierbarkeit der Beruflichen Vorsorge bei.

Anstatt an einzelnen Parametern zu schrauben wie die Schweiz wagt die Niederlande den Versuch, das System der Beruflichen Vorsorge als Ganzes auf solidere Füsse zu stellen. Der am letzten Mittwoch veröffentlichte Bericht der sogenannten Goudswaard Commissie enthält viele Aspekte über die es sich zu diskutieren auch in der Schweiz lohnen würde. Neben der wenig überraschenden Forderung, weniger ehrgeizige Leistungsziele anzustreben, sind dies insbesondere zwei Punkte:

1)  Hohe nominale Leistungsversprechungen (= hoher Umwandlungssatz) beschränken die Möglichkeit, die Renten an die Inflation anzupassen. Viele Jahre ohne nennenswerte Inflation haben uns vergessen lassen, wie wichtig eine Indexierung an die Inflation sein kann. So bedeutet eine Inflation von jährlich 2% (was für die Schweizerische Nationalbank immerhin noch knapp Preisstabilität heisst) eine kalte Rentenkürzung um einen Drittel nach 20 Jahren Ruhestand.  20 Jahre entspricht der restlichen Lebenserwartung im Alter von 65.
Der Goudswaard Bericht schlägt vor, die „weichen Rechte“ (Indexierung an die Inflation) gegenüber „harten Rechten“ (Umwandlungssatz) stärker zu gewichten.

2) Berufliche Vorsorgesystem beinhalten eine Verteilung der systemischen Risikos (Finanzkrisen, Lebenserwartung) auf verschiedene Generationen. Es ist daher kein Zufall, dass die stark auf Risikoteilung basierenden Systeme in den Niederlanden und der Schweiz die Finanzkrise relativ gut überstanden haben. Es besteht allerdings auch die Gefahr, dass die Risikoteilung zwischen den Generationen zu einer Umverteilung zu Lasten der Aktiven führt.

Der Goudswaard Bericht schlägt vor, die bis anhin unvollständigen Verträge über den Risikoausgleich zwischen den Generationen in vollständige Verträge umzuwandeln. Weniger technisch gesprochen hiesse dies beispielsweise, dass die Eigentumsrechte an den Überschüssen und Schwankungsreserven der Pensionskassen klar definiert würden. Oder dass bei Unterdeckung automatisch ein im Voraus definierter Sanierungsplan zur Anwendung kommt, an dem sich Aktive und Pensionierte beteiligen. Näheres findt sich in der Präsentation von Prof. Theo Nijman (Professor für Finance Tilburg University, Mitglied der Goudswaard Commissie) am Netspar Pension Workshop in Amsterdam.

Asche auf mein Haupt!

Gestern beklagte ich das Schweigen der Banken und lag komplett falsch: In der heutigen Ausgabe des Economist melden sich Paul Colello (CEO Investment Banking Credit Suisse) und der Wilson Ervin (früherer Chief Risk Officer) machtvoll zum Wort. Kurz, verständlich, und fadengrad aufs Ziel zu. Gratulation!

Die beiden schlagen vor, bei einer bedrohten Bank auf Beschluss der Aufsichtsbehörde die Aktionäre weitgehend zu enteignen und Schulden (v.a. nachrangige) in neue Aktien umzuwandeln. Der Vorschlag trifft den Nagel auf den Kopf, weil Insolvenz bedeutet, dass mehr Ansprüche da sind als Vermögen. Wenn niemand Vermögen einschiessen will (auch nicht der Staat), bleibt nur eine Kürzung der Ansprüche. Um diese Grundtatsache der Insolvenzbehebung kommt niemand herum. Bei einer Bank müssen die Ansprüche in einem Federstrich, ohne langwieriges Konkursverfahren, gekürzt werden können.

Der Vorschlag ist zwar gut, aber anders als der Economist glaubt, nicht „neu“. Die Grundidee — häufig verkürzt „debt-equity-swap“ genannt — geht auf Vorschläge zum von Ökonomen wie Lucien Bebchuk und Oliver Hart zurück. Der Grundgedanke ist im schweizerischen Bankengesetz seit der Revision im Jahre 2003 bereits umgesetzt. Weil das Gesetz sehr knapp formuliert ist, lohnt sich ein Blick in den damaligen Erläuterungsbericht oder in meinen Artikel (mit Dominik Egli) in der Schweizerischen Zeitung für Volkswirtschaft und Statistik.

Weshalb die UBS trotzdem nicht durch einen „debt-equity-swap“ gerettet werden konnte? Weil das Schweizerische Bankinsolvenzrecht nicht automatisch für Unternehmensteile im Ausland gilt. Bruchstellen zwischen Schweizer Geschäft und internationalem Geschäft sind also zusätzlich erforderlich.

Trotzdem hätten Colello und Ervin eigentlich eine Wildcard für die Arbeitsgruppe des Bundes zum Too-big-to-fail Problem verdient.

Muttersprache Schweigen

Vor Jahren hatte ich eine Sitzung mit einem Tessiner Bankier. Ich fragte ihn, ob er lieber Englisch, Deutsch oder gar Italienisch spreche. Das sei ihm egal, erwiderte er, „früher war unsere Muttersprache Schweigen“. Ich habe oft an ihn gedacht, zuletzt wieder im Zusammenhang mit der faktischen Staatsgarantie der Grossbanken. Alle Welt redet davon — nur die Banken selber nicht, obwohl sie den Schlüssel zur Lösung des Problems in der Hand hätten. Ich erwähnte das kürzlich im Interview mit NZZ Online (siehe Eintrag vom 15. Januar 2010).

Heute nimmt NZZ Online den Faden wieder auf unter dem Titel „Too big to remain silent“. Der Journalist, Marco Metzler, hat nachgefragt. Die Banken haben geantwortet. Leider in ihrer Muttersprache. Man muss kein Sherlock Holmes sein, um das Schweigen der Banken zu verstehen.

Dr. Watson: „Der Hund hat doch gar nicht gebellt.“ —

Sherlock Holmes: „Eben“.

Woraus er schloss: Der Hund hatte ein Stück Fleisch im Mund (Sir Arthur Conan Doyle, Silver Blaze (1892)).

Zur Gerechtigkeit risiko-„gerechter“ Prämien

Wer höhere Schäden verursacht, soll auch höhere Versicherungsprämien zahlen. Was in der Autoversicherung sinnvoll ist, führt in den obligatorischen Sozialversicherungen nicht immer zu wünschbaren Resultaten.

Sie sind ein schlanker Nichtraucher? Lesen Sie meinen Aufsatz in der gestrigen NZZ am Sonntag und überzeugen Sie Sich, dass auch Sie ein schlechtes Risiko sein können – nicht anders als die aus dem Balkan stammenden Neulenker in der Autoversicherung.