Eigenmittel der Banken: Staat gleichzeitig auf Gas- und Bremspedal

Urs Birchler

Ds Thema Too-Big-to-Fail (TBTF) rückt wieder auf der politischen Agenda. Der Bericht „Brunetti 2“ empfiehlt eine Verschärfung der Eigenmittelvorschriften und ortet Defizite bei den Notfallplänen der Banken. SVP, SP und Grüne präsentierten kürzlich Forderungen zur Aufspaltung der Grossbanken.

Die implizite (unfreiwillige) Staatshaftung (bzw. die Toleranz systemgefährdender Banken) stellt eine Subvention von Bankrisiken dar und verzerrt den Wettbewerb. Dass der Staat sich dieser Haftung entledigen möchte, scheint verständlich. Paradox mutet jedoch an, dass der Staat Bankrisiken gleichzeitig steuerlich fördert. Konkret: Die Finanzierung durch Eigenmittel wird im Vergleich zur Finanzierung durch Fremdmittel betraft. Die Zinsen auf Fremdmittel sind Kosten und als solche vom Gewinn abziehbar. Die Entschädigung der Eigenmittelgeber (Dividenden oder Kurssteierung) hingegen it nicht abzugsfähig. (Dies gilt für alle Unternehmen, nicht nur für Banken.)

Würde eine Reform des Steuersystem, die das Eigenmittel-Handicap beseitigt, etwas bringen? Belgien hat den Versuch gewagt. Seit 2006 können Banken fiktive Zinskosten auf ihren Eigenmitteln geltend machen (notional interest rate deduction, NID). Glenn Schepens von der Belgischen Nationalbank hat die Auswirkungen in einem Arbeitspapier untersucht. Und die Resultate (siehe Grafik unten) springen ins Auge: Die Banken haben ihr Verhältnis Eigenmittel/Bilanzsumme um fast einen Prozentpunkt erhöht, was eine Erhöhung des vorherigen Niveaus um 13 Prozent bedeutet. Bei der Kontrollgruppe europäischer Banken ist das Verhältnis gleichzeitig weiter gesunken. Schepens kommt auch zum Schluss, dass die fairere steuerliche Behandlung die Leverage und den Risikohunger besonders bei den schwach kapitalsierten Banken gedämpft hat. Genau das, was sich der Staat und seine Steuerzahler wünschen.
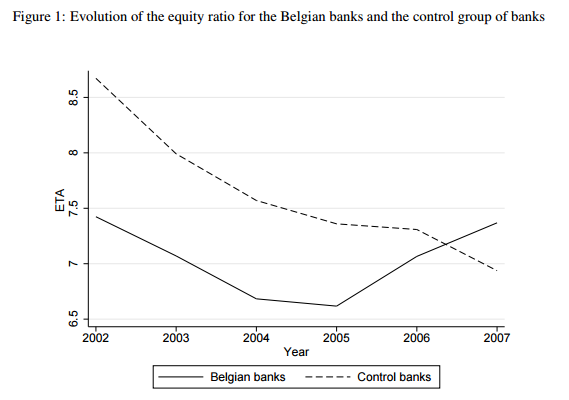
Eigenmittel/Bilanzsumme (Leverage Ratio)

Eigenmittel/Bilanzsumme: Belgische Banken versus Kontrollgruppe aus der EU

Bleibt noch anzufügen, dass wir die Beseitigung der Steuerstrafe für Eigenmittel der Banken schon in einem Gutachten von 2010 vorgeschlagen und zwei konkrete Vorschläge (einen rechten“ und einen „linken“) skizziert haben. (Gleichzeitig haben wir darauf hingewiesen, dass man wie Belgien einen fiktiven Satz abziehen muss, nicht etwa die effektive Dividende, da letzteres die Ausschüttung von Eigenmitteln prämieren würde).

Fazit für die Politik: Es lohnt sich nicht, mit den Banken ewig um höhere Eigenmittelanforderungen zu feilschen, dabei aber jene zu bestrafen, die dem Wunsch nach mehr Eigenmittel nachkommen. Auch für den Staat gilt die alte schweizerische Regel: Man soll nicht geizig jassen.
Subventionen: nein, danke!

Urs Birchler

Bin ich naiv oder gibt’s das wirklich: Den Unternehmensleiter, der dem Lockruf von Subventionen widersteht? Jedenfalls zitiert der heutige Tagesanzeiger (S. 36) Elon Musk, den CEO des Elektroauto-Konzerns Tesla, mit den Worten: „Es ist falsch, dass E-Autos subventioniert werden.“ „Besser wäre es, dem CO2 einen Preis zu geben, sowohl bei der Produktion, als auch beim Auto selbst.“

Zu soviel Aufgeklärtheit ist einstweilen nichts beizufügen. Den Vergleich zwischen Musks Haltung und dem Subventionshunger der Schweizer Energieszene, vom Solardach-Hersteller, über das Wasserkraftwerk bis zum AKW (dessen Restrisiken wir gratis tragen müssen) überlasse ich unseren Lesern.

Elektro statt VW?

Urs Birchler

The Economist sieht dank dem VW-Skandal das Zeitalter der Elektroautos gekommen. Der Verein E-Mobil-Züri weiss es schon lange und plant ein Formel E-Rennen ums Seebecken.

Gegen Elektroautos kann man fast nicht sein. Strom ist schlicht die saubere Energie — oder?

Wie bei batz.ch schon früher vermerkt, stimmt das nicht unbedingt. Der Strom kommt nämlich von irgendwo.

  • Aus einem AKW: Das ist dann nur je nach Standpunkt „sauber“.
  • Aus einem Kohlekraftwerk. Das heisst: Der Auspuff ist einfach weit weg und ganz gross.
  • Aus einem Wasser-, Wind-, etc. -Kraftwerk. Das wäre dann (die Belastung durch den Kraftwerkbau nicht mitgerechnet) technisch sauber. Aber noch längst nicht ökonomisch sauber. Wenn ich Strom aus Wasserkraft verbrauche, nehme ich diesen jemand anderem weg. Falls Wasserkraft nicht beliebig ausgebaut werden kann (und an dem Punkt sind wir vermutlich in der Schweiz), muss dieser Andere also ausweichen — auf eine der dreckigen Varianten.

Dazu kommt noch, dass auch die Herstellung eine E-Autos relativ viel Energie verbraucht. Letztlich hat The Economist mit dem Titel Dirty Secrets den Nagel auf den Kopf getroffen. Nicht nur VW hat ein dreckiges Geheimnis, auch die E-Auto-Fans haben eines. Marginal gesehen gibt es keine saubere Energie — ausser jener Energie, die wir gar nicht verbrauchen.

Weshalb die Schweiz nach Honig schmeckt

Monika Bütler

Nach gut zweijähriger Pause wieder zurück bei der NZZaS als Kolumnistin. Hier also mein erster Text (veröffentlicht am 6. September):

Das Leitungswasser schmeckt ja wie Honig, meinte einer unserer Söhne nach der Rückkehr aus Zentralasien. Und auch sonst sei alles so angenehm zu Hause, sogar die Schule.

Die Streitereien um Sozialhilfe und Mittelstandspolitik lassen uns zu oft vergessen, dass wir praktisch gratis – quasi direkt vom Hahn – viele staatliche Leistungen beziehen können. Zu Unrecht, denn die vom Staat gebotene Lebensqualität entlastet die Haushalte direkt – finanziell und organisatorisch. Ein Stück Luxus für alle.

So ist, erstens, unser Leitungswasser nicht nur sauber und wohlschmeckend, es ist auch gesund. Für Getränke kann in einem engen Haushaltbudget getrost eine Null eingesetzt werden. Wer im Ausland gelebt hat – auch in vielen reichen Gegenden der Welt – weiss hingegen, wie mühsam das Nach-Hause-Schleppen von Wasserkanistern aus dem Supermarkt ist. Dort, wo Trinkwasser kostet, geht dies bei einer Familie rasch ins Geld.

Zweitens: wir haben sehr viel öffentlichen Raum, der allen als Erholungsraum und Treffpunkt offen steht. Die Kinder können auch ohne Einfamilienhaus im Freien spielen (falls man sie denn lässt). Selbst unsere Seeufer sind im internationalen Vergleich gut zugänglich. Viele Sportplätze und Schulareale sind öffentlich. Und unterwegs kann man sich zwischendurch gemütlich niederlassen – ohne Schilderwald „Privat!“ mit abgebildeten gfürchigen Hunden und Gewehren.

Der kleine Platz am Ende unserer Strasse ist ein wunderbares Beispiel: Er verwandelt sich von einem morgendlichen Spielplatz für die Krippen und Kindergärten der Umgebung zu einem Imbissplatz über Mittag. Nach den Drinks nach Arbeitsschluss grillieren am Abend Familien aller Nationen friedlich nebeneinander. Es gibt wohl kaum eine bessere Methode der Integration und der Gewaltprävention als ein einladender öffentlicher Raum.

Drittens: Unsere öffentlichen Schulen bieten qualitativ hochstehende Bildung auf allen Stufen. Und sie kosten bis zur Matura oder Lehrabschluss nichts; die Gebühren an den Hochschulen sind bescheiden. Mindestens 20‘000 Franken kostet die Schulbildung eines Kindes in vielen Ländern – pro Jahr! – und reisst so den Mittelstandsfamilien grosse Löcher in die Kasse.

Viertens: Der Öffentliche Verkehr würde es der Mehrheit der Einwohner erlauben, ohne Auto auszukommen. Die Arbeitsstelle ist mit ÖV erreichbar; die Kinder müssen nicht zu Schule oder Sport chauffiert werden; einkaufen lässt sich ohne Auto (nur schon weil man kein Trinkwasser tragen muss). Dass davon einkommensärmere Haushalte am meisten profitieren, zeigt das Gegen-Beispiel Neuseeland. Sogar in Städten sind Familien für Berufstätigkeit, Organisation des Schulalltags und Einkauf auf ein oder zwei Autos angewiesen. Die Kosten dafür verschärfen die ohnehin schon angespannte finanzielle Situation dieser Familien weiter.

Fünftens schliesslich geniessen wir ein grosses Mass an Sicherheit in allen Bereichen. Kaum jemand wohnt in gated communities; wir können uns auch nachts unbewacht bewegen; die Lebensmittelsicherheit ist hoch (einigen vielleicht zu hoch) und sogar die Tollwut ist ausgerottet.

Die Schweiz ein Land, wo Milch und Honig fliessen? Auf jeden Fall wäre es schade, wenn wegen Verteilungskämpfen solche staatlichen Leistungen in Zukunft zu kurz kämen. Sie bilden als „bedingungslose Lebensqualität“ einen wichtigen Pfeiler der Sozial- und Familienpolitik. Einen Pfeiler nota bene, der ohne bürokratische Kontrollen und ohne Schwelleneffekte auskommt und von dem wir alle profitieren können.

Kein Wunder schmeckt die Schweiz nach Honig.

NZZ-Wirtschaftsredaktion im Elfenbeinturm?

Urs Birchler

Gratulation an meine Mit-Batzer Marius Brülhart, Gebhard Kirchgässner und Monika Bütler! Sie sind alle drei unter den einflussreichsten Schweizer Ökonomen.

Ob „einflussreichst“ auch bedeutet, dass jemand zuhört? Der Kommentar zum Ökonomenranking in der NZZ von Jürg Müller (5.9.2015, S. 15) weckt Zweifel. Jürg Müller beklagt zwar, „wie sehr die Ökonomen den Gang in die Öffentlichkeit scheuen“. Und ganz dick: „Bei zukunftsweisenden Fragen wie beispielsweise dem demographischen Wandel und der Migration … geht [die öffentliche Debatte] ohne materielle Mitwirkung der Wirtschaftsforscher über die Bühne.“ Gerade hier hätte er schon bei batz.ch (und das ist eine kleine Welt) einiges gefunden von Uwe Sunde (Demographie und Staatsverschuldung), Monika Bütler (Demographie und Umverteilung oder 2), Monika Engler (Demographie und Staatsfinanzen) und anderen.

Der Artikel beweist nur, dass die Ökonomen, wenn sie denn den Gang an die Öffentlichkeit wagen, offenbar nicht gelesen werden — jedenfalls nicht von Jürg Müller und einigen seiner Kollegen bei der NZZ.

Nicht, dass wir den Elfenbeinturm nicht kennten. Man lese dazu Monika Bütler in der Volkswirtschaft. Doch müssen Professoren in erster Linie unterrichten und Forschen. Im Vergleich zur 20-köpfigen Wirtschaftsredaktion der NZZ — die wirtschaftskundigen Redaktoren anderer Ressorts nicht mitgezählt — machen die rund hundert vollamtlichen Wirtschaftprofessoren an den Schweizer Universitäten der Deutschschweiz, deshalb eine gute Figur in den Medien. Vielleicht nicht immer in den schweizerischen.

Hier klemmt es nämlich. Ein Beispiel: Monika Bütler zeigte vor rund fünf Jahren in einem Aufsatz mit schweizerischen Daten, dass Ergänzungsleistungen die Anreize so verzerren, dass bei der Pensionierung eher Kapital als Rente gewählt wird. Eine Kurzfassung des Artikels wurde u.a. auch der NZZ angeboten. Seither hat diese Forschung der Autorin Einladungen an die Wharton School, nach Singapur, Australien und Holland eingebracht. In der Schweiz blieb das Interesse gering trotz explodierenden Kosten bei den Ergänzungsleistungen.

Jürg Müller spekuliert, die Schweizer Ökonomen seien sogar schuld, dass „in jüngster Zeit unsinnige Vorlagen auf Zustimmung der Bevölkerung gestossen sind [er meint die Stimmbürger]. Hat er die Beiträge zur Goldinitiative von Aleksander Berentsen (1) und mir (2, 3, 4, 5, 6) gelesen? Oder zur Erbschaftssteuer Marius Brülhart (1, 2, 3) und Monika Bütler (1, 2, 3)?

Jürg Müller beklagt, „dass nur allzu oft längst überholte Theorien die Richtung vorgeben.“ Stimmt — Beispiel NZZ. Es gibt in der empirischen Finance ein Ergebnis, das an Robustheit kaum mehr zu überbieten ist: Aus den vergangenen Bewegungen der Aktien- oder Devisenkurse, lassen sich keine gewinnbringenden Prognosen ableiten. Dies hindert die NZZ nicht daran, wöchentlich fast eine Seite der chartechnischen Kaffeesatzlektüre zu widmen und uns vor herannahenden Todespunkten und dergleichen Mumpitz zu warnen.

„Ökonomen sollten die Studierstube wieder einmal verlassen.“ Ein solcher Satz kann nur in einer zu gut geheizten Redaktionsstube entstanden sein.

Alte Hypotheken

Monika Bütler

Werden ältere Menschen bei der Vergabe von Hypotheken benachteiligt? Medienberichte lassen dies vermuten. Die Ablehnungsquote für Hypotheken steigt mit dem Alter an, schon deutlich vor dem Rentenalter. Und natürlich sind die Schuldigen (vor allem in den Online Kommentaren) schnell gefunden: Die bösen Banken.

Doch ist die Sache wirklich so einfach? Die profitgierigen Banken würden wohl kaum auf ein profitables Geschäft verzichten. Ich möchte hier allerdings zwei andere Punkte machen: Erstens, die Finanzierung einer Hypothek im Alter hat durchaus ihre Tücken, wie ich an einem einfachen Zahlenbeispiel aufzeigen möchte. Und zweitens gibt es plausible Gründe, weshalb die Ablehnungsquote mit dem Alter steigen könnte.

Eine Hypothek ist auch im Rentenalter eine Hypothek

Ein kleines Beispiel: Ein Haus koste 1 Million CHF, die beantragte Hypothek 600‘000 Franken. Klingt harmlos, es ist keine Luxusimmobilie, die Belehnung ist nur moderat. Das sollte doch auch als Rentnerehepaar zu stemmen sein.

Schauen wir uns die Tragbarkeitskriterien an: 5% Zins auf der Hypothek und 1% des Kaufpreis für Unterhalt. Ja, wir hatten schon mal so hohe Zinssätze – sogar noch höhere.Die 5% sind daher durchaus konservativ, zumal sich im Alter das Einkommen nicht mehr so leicht steigern lässt.

Macht also 30‘000 Franken für Zinskosten und 10‘000 Franken Unterhalt, total 40‘000 Franken. Nach den geltenden Regeln sollten die jährlichen Kosten eines Hauses nicht mehr als 1/3 des Einkommens betragen. Also umgerechnet auf das Jahreseinkommen: 120‘000 Franken. 120‘000 Franken Jahreseinkommen bedeutet andererseits: Ein Ehepaar ohne Lücken in den AHV Beitragsjahren müsste rund 80‘000 Franken aus der beruflichen Vorsorge erhalten (40‘000 aus der AHV).

Bei einem Umwandlungssatz von 6.5% entsprechen 80‘000 Franken BVG Rente im Jahr einem Pensionskassenvermögen von rund 1.2 Millionen Franken. 1.2 Millionen sind aber fast dreimal mehr als der typische Rentner bei seiner Pensionierung angespart hat. Oder anders ausgedrückt: ein solch hoher BVG Kapitalstock ist nur bei einem Jahreseinkommen von mindestens 160‘000 Franken (wohl eher gegen 200‘000 Franken) erreichbar.

Man kann natürlich die Regel kritisieren, dass die jährlichen Kosten höchstens einen Drittel der Einkünfte ausmachen dürfen. Sind denn die 120‘000 Franken Einkommen zu konservativ, zumal mit 65 keine Kinder mehr finanziert werden müssen? Bei einem älteren Paar stellen sich allerdings andere Finanzierungsfragen: Was passiert, wenn ein Ehepartner stirbt? Statt 120‘000 Franken Rente bleiben dann nur noch etwa 75‘000 Franken. Zudem steigt die Wahrscheinlichkeit stark an, Pflegeleistungen finanzieren zu müssen.

Ganz so einfach ist es also nicht, im Alter eine sichere Finanzierung für Hypothek und Unterhalt aufzubringen. Das hat bereits Konsequenzen für Bewerber vor dem Rentenalter, schliesslich muss die Tragbarkeit langfristig erfüllt sein. Und selbst wenn die Tragbarkeitskriterien im Beispiel erfüllt wären: Die Bank würde sich bei einem Ehepaar mit 120‘000 Rente mit guten Gründen fragen, weshalb es bei einem so hohen Vorruhestandseinkommen bis ins Alter 65 nicht möglich war, eine viel höhere Eigenleistung aufzubringen.

Was mich zum zweiten Punkt bringt:

Eine 30 jährige Hauskäuferin ist anders als eine 50 jährigen Hauskäuferin.

Selbst ohne Tragbarkeitshürde ist zu erwarten, dass die Ablehnungsquote mit dem Alter steigt. Aus einem ganz einfachen Grund: Wer mit 30 Jahren ein Haus kauft, unterscheidet sich im Durchschnitt auch in anderen Aspekten von einer 50 jährigen Hauskäuferin. Was dann als Altersdiskriminierung erscheint, ist in Tat und Wahrheit durch andere Faktoren erklärbar.

So ist wahrscheinlich, dass wer in jungen Jahren kauft, reicher ist. Und selbst bei gleichem Einkommen dürften junge Käufer finanziell konservativer, weniger abenteuerlich, häuslicher und eher von den Eltern beim Hauskauf unterstützt sein. Anders ausgedrückt gibt es mit steigendem Alter einen immer kleineren Anteil solventer Bewerber unter denen, die noch kein Haus besitzen.

Mit 50 hat zudem ein grösserer Teil der Bewerber für eine Hypothek eine Scheidung hinter sich als mit 30. Natürlich haben auch Frischvermählte mit 30 eine Scheidungswahrscheinlichkeit von 50%. Die Scheidungswahrscheinlichkeit bleibt jedoch für ältere Verheiratete hoch, insbesondere bei Zweitehen. Den jüngeren bleibt nach einer Scheidung immerhin noch mehr Zeit, die Lücken in den Ersparnissen und der beruflichen Vorsorge wieder zu stopfen.

Zu guter Letzt sind die Daten für die älteren Bewerber auch weniger verlässlich und volatiler – weil es eben weniger hat. Ich vermute, dass bei einer Berücksichtigung aller Faktoren die Altersdiskriminierung verschwindet – oder sich sogar ins Gegenteil kehrt. Vielleicht lassen sich die Daten ja wissenschaftlich auswerten.

Staatshilfe für Banken: FDP versus SNB

Urs Birchler

Kürzlich hat der Leiter des Finanzstabilität bei der SNB, Bertrand Rime, in der NZZ eine glasklaren Standortbestimmung zum Too-Big-To-Fail-Problem in der Schweiz vorgenommen. Noch einiges bleibe zu tun, auch bei der Eigenmittelausstattung der Banken. Obwohl die Vorschläge moderat schienen, konnte der Präsident der WAK-NR, Ruedi Noser, nicht umhin, ebenfalls in der NZZ, zu warnen.

Die Stellungnahme ist bemerkenswert. Mit der einen Gehirnhälfte denkt Noser liberal: Der Staat soll nicht für private Risiken haften. „Die Too-big-to-fail-Regulierung bezweckt, dass eine Bank bei individuellen Fehlern auf Kosten der Geldgeber abgewickelt werden kann und nicht vom Steuerzahler gerettet werden muss. Das unterstütze ich als Liberaler zu 100%.“ In der anderen Gehirnhälfte hat er jedoch Angst vor den logischen Folgen des liberalen Denkens, d.h. vor der Notwendigkeit von Massnahmen, welche die implizite Staatsgarantie zurückdämmen. Keines seiner Argumente sticht aber:

  1. Eigenmittel verteuern Kredite. Das ist auch nach der 1001-sten Wiederholung noch nicht wahr. (Hansruedi Schöchli von der NZZ hat’s begriffen, siehe NZZ von heute, S. 27 und v.a. 36.)
  2. Regulierung führt zu Bürokratie. Das habe ich selber oft angeprangert; aber auch TBTF ist eine (versteckte) Regulierung. Und kaum etwas würde mehr Bürokratie produzieren als Nosers (rechtsstaatlich wohl kaum haltbarer) Vorschlag: „weitaus sinnvoller wäre es aber, wenn die Vorschriften zur Eigenkapitalunterlegung für jede Bank auf Grundlage ihrer Strategie und ihrer geschäftlichen Ausrichtung vom Regulator individuell festgelegt würde.“
  3. Eine global einheitliche Regulierung zwingt letztlich allen Banken weltweit dasselbe Geschäftsmodell auf. Gegenfrage: Zwingen die international geltenden Vorschriften zur Sicherheit im Flugverkehr allen Fluggesellschaften dasselbe Geschäftsmodell auf?
  4. Selbstverständlich gehen [die Banken] … Verlustrisiken ein, welche in Extremsituationen dazu führen können, dass die Bilanz einer Bank saniert werden muss. Im Extremfall braucht es dazu vielleicht sogar staatliche Mittel. Wollten wir nicht gerade das abschaffen oder eindämmen?
  5. Die Restrukturierungen der staatlich kontrollierten Axpo, BKW und Alpiq werden dem Steuerzahler weit höhere Kosten verursachen als die Rettung der UBS. Das klingt aufrichtig, scheint mir aber eher ein schwacher Trost. Zudem darf man die Kosten der UBS-Rettung nicht im nachhinein messen, sondern im Zeitpunkt der Rettung, wie Monika Bütler hier schon dargelegt hat.

Kurz: Was uns der Präsident der auf diesem Gebiet zuständigen Nationalratskommission auftischt, ist weder konsistent noch liberal.

Fintech

Urs Birchler

Oder: Banken, Medien und der digitale Tsunami.

Dies ist mein erster Beitrag unter dem Motto „Zurück aus den Ferien“ — Mitbringsel und neu Gefundenes. Hier ein frischer Beitrag aus dem Blog Daily Fintech von Bernard Lunn (18. Aug. 2015). Was können Banken lernen von den Medien, auf die vor zehn Jahren der Tsunami der Digitalisierung zukam?

Lunns Antwort beruht auf der Prozentregel: Wieviele Prozente des Geschäfts lassen sich digital übertragen? Airlines: wenig. Musik: 90%. Banken: eher wie Musik, d.h. fast alles. Grösse: irrelevant. Kein Too-Big-to-Disrupt.

Die Voraussage: Wie bei den Medienhäusern: Nur wenige Banken werden den Spagat Digital+Traditionell schaffen (à la The Economist oder der Verlag Conde Nast). Was Lunn nicht sagt: Überflüssig werden als erstes die Bank-Professoren wie ich.

Zu viel direkte Demokratie? Die Unterschriftenhürde

Monika Bütler und Katharina Hofer

Im Vorfeld der eidgenössischen Wahlen hier noch etwas aus unserer aktuellen Forschung am Institut. Die Frage ist, wie sich eine Erhöhung der Unterschriftenzahl bei Volksinitiativen auf die Anzahl und die Art der eingereichten Initiativen auswirken würde. Die Kurzfassung der Antwort:  Daten und Modell zeigen, dass wohl tatsächlich mit weniger Initiativen zu rechnen wäre. Ob dies allerdings wünschenswert ist, ist a priori nicht so klar (und können wir auch nicht beurteilen).

Wer noch etwas mehr wissen will lese unten weiter. Wer noch viel mehr wissen will konsultiere unser Arbeitspapier (Autoren: Katharina Hofer, Christian Marti und Monika Bütler).

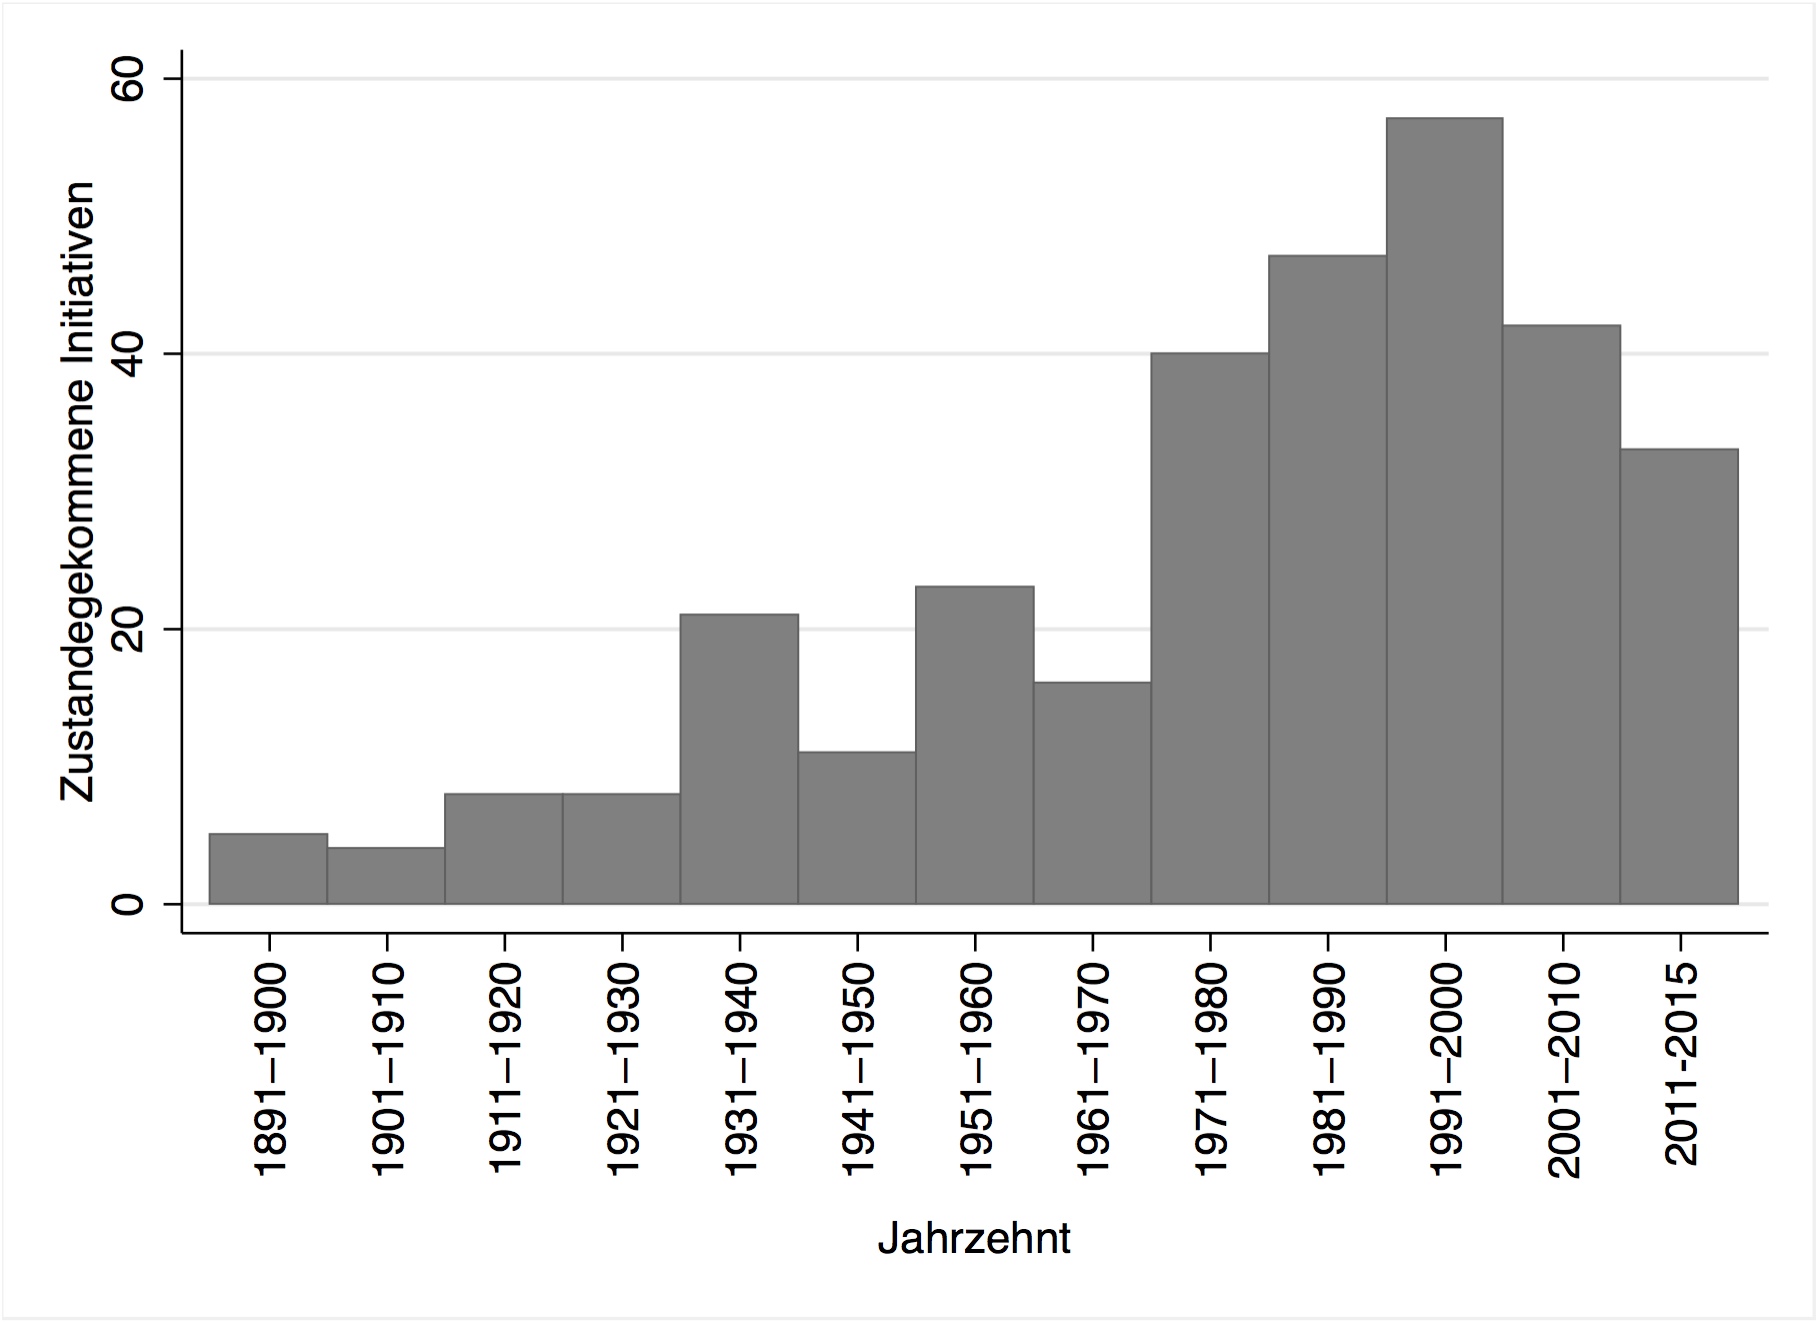
Bis zu viermal jährlich werden die Schweizer Stimmbürger an die Urnen gerufen, um über eidgenössische Vorlagen zu entscheiden. Viele Stimmen äussern sich kritisch zur „Initiativenflut“, welche insbesondere in den letzten Jahren einen Aufwärtstrend aufweist (die Abbildung  zeigt die Anzahl zustande gekommener Initiativen pro Dekade, Quelle: Bundesamt für Statistik (2015)). Der Stimmberechtigte werde überfordert, wie auch die eidgenössischen Räte, welche sich über den parlamentarischen Prozess mit einem möglichen Gegenvorschlag sowie Parteiparolen auseinander setzen müssen.

Initiativen1891bis2015

Unbestritten ist, dass die Hürden für neue Initiativen seit der Einführung der Eidgenössischen Volksinitiative 1891 deutlich gesunken sind: Mussten damals noch 3,4% der stimmberechtigten Männer das Begehren unterschreiben, sind es heutzutage nur noch 1.9%. Als Antwort auf die Verdoppelung der Stimmberechtigten durch Einführung des Frauenstimmrechts wurde die Unterschriftenhürde für das Zustandekommen von Volksinitiativen 1978 das erste und letzte Mal auf 100’000 erhöht. Bemerkenswert: zwischen der Einführung des Frauenstimmrechts 1971 und der Erhöhung der Unterschriftenzahl 1978 lag die Unterschriftenhürde noch tiefer als heute. (Vielleicht hat man damals den Frauen einfach noch nicht zugetraut, politisch aktiv zu sein). Auf jeden Fall stieg die Anzahl der zustande gekommenen Initiativen in dieser Zeit (71-80 versus 61-70) um mehr als das doppelte.

Um der direkten Demokratie eine Verschnaufpause zu gönnen und die Anzahl Initiativen zu reduzieren, wird heute wieder eine deutliche Erhöhung der Hürde propagiert. Avenir Suisse schlägt beispielsweise 211’200 Unterschriften vor, was einem Anteil von 4% der Stimmbevölkerung entsprechen würde.

Wie sich eine Erhöhung der Unterschriftenzahl auf die Zusammensetzung der Initiativen auswirken würde ist hingegen nicht so klar. Ist die Senkung der Anzahl der Volksbegehren das alleinige Ziel, wäre dies vermutlich ein effektives Instrument. Zwei weitere Effekte sollten jedoch nicht vergessen werden. Denn eine höhere Unterschriftenhürde bedeutet gleichzeitig höhere Sammelkosten zumal die Sammelzeit seit 1978 auf 18 Monate begrenzt ist.

Erstens bevorzugt eine höhere Unterschriftenzahl zahlungskräftige Initiativkomitees. Weniger einfach zu organisierende, aber vielleicht ebenso berechtigte Anliegen hätten eine geringere Chance, die Hürde zu nehmen. Zweitens beeinflusst die Erhöhung der Unterschriftenzahl die Zusammensetzung der zur Abstimmung kommenden Initiativen: Initiativkomitees mit grösserer Unsicherheit bezüglich ihrer Wahrscheinlichkeit, den Status Quo ändern zu können, werden möglicherweise durch die hohen Sammelkosten abgeschreckt. Initiativen mit höheren Erfolgschancen würden hingegen weiterhin lanciert und könnten folglich auch eher zu einem Gegenvorschlag oder gar zu einem direkten Erfolg an der Urne führen. Dabei können aber auch Initiativen mit ex ante geringer Erfolgswahrscheinlichkeit eine Bereicherung für die politische Diskussion darstellen.

In unserem Forschungspapier zeigen wir – auch anhand der Daten aller Volksinitiativen seit 1891 – auf, dass die Unterschriftenhürde nicht nur ein Filter für die Anzahl gestarteter Volksinitiativen ist, sondern gleichermassen auch die Charakteristika der zustande gekommenen Initiativen beeinflusst. Anliegen mit unsichereren Erfolgsaussichten, die aber potenziell ebenfalls einen Beitrag zur politischen Diskussion leisten, werden bei höheren Hürden womöglich nicht mehr lanciert. Dies sollte bei Reformvorschlägen der Initiative bedacht werden. Immerhin sind Initiativen in ihrer Natur ein Mittel der politischen Minderheiten.


Leben ohne Banken

Urs Birchler und Inke Nyborg

Egal wie die Abstimmung heute ausgeht – in Griechenland sind die Banken geschlossen, und Bargeld ist knapp. In einer ähnlichen Situation war Irland in den 1970er Jahren wegen anhaltender Streiks. Die Iren wussten sich jedoch zu helfen. Sie zahlten mit Checks. Damit die Leute nicht einfach Checks ausstellen können, die über ihre Zahlungsfähigkeiten hinausgehen, braucht es jedoch einen Aufpasser, der an die Stelle der Bank tritt. In Irland war dies der Inn-Keeper. Die Pubs (die ihre Kunden recht gut kennen) übernahmen die Rolle einer Clearing-Stelle, und die Wirtschaft kam einigermassen über die Runden. Dies ist nachzulesen in der Financial Times und im Buch Money: The Unauthorised Biography (2013, S. 20ff.) von Felix Martin.

Wehe dem, der keine Stammbeiz hat!