Too Big to Fail — 1:0 für die Grossbanken

Halbzeit im Match Schweiz gegen die Grossbanken: Heute hat die Expertengruppe des EFD (Vorsitz: Peter Siegenthaler) ihren Zwischenbericht publiziert. Die Grossbanken liegen in Führung —  eher überraschend nach den markigen Ankündigungen der Politiker im Sinne von „nie wieder“ , wie sie nach der Rettung der UBS von links bis rechts erschallten.

Die Gegner der Rettung von Banken auf Staatskosten haben grosse Chancen ausgelassen. Der Bericht bespricht ausführlich die volkswirtschaftliche Rolle der Grossbanken (die ich hiermit ebenfalls und aus eigener Anschauung ausdrücklich würdige). Er bleibt aber lakonisch, was die Gefahren des Too Big to Fail („ein erhebliches Risiko für den Staat und das Gemeinwesen“) betrifft. Dass die Staatshaftung eine Eigendynamik aufweist, die letztlich zum Modell Island tendiert, wird dabei verharmlost.

Ein Torerfolg in der zweiten Halbzeit ist den Gegnern des TBTF durchaus zuzutrauen. Der Angriff über die Idee „Schulden, die im Problemfall automatisch in Eigenmittel gewandelt werden“, ist vielversprechend. Nur fehlt jeder Hinweis darauf, dass den Banken die Ausgabe solchen bedingten Kapitals vorgeschrieben werden sollte, und zwar in genügender Menge.

Statt dessen versuchen es vor allem FINMA und SNB immer wieder über die Linie Eigenmittel und Liquidität. Mehr Eigenmittel mag gut sein, vor allem sind weder die Banken noch die Regulatoren auch nur annähernd fähig, Kosten und Nutzen von mehr oder weniger Eigenmitteln zu abzuschätzen. Vollends zur Verzweiflung bringt mich jedoch die im Bericht lancierte (wissenschaftlich nicht weiter abgestützte) Idee, das Problem der unfreiwilligen Staatshaftung sei mit Liquiditätsvorschriften zu verhindern, wie sie gestern FINMA und SNB angekündigt haben. (Gretchenfrage an FINMA: Zählen griechische Staatspapiere als jederzeit liquid? Spanische, italienische oder britische?)

In die Kabinen geschickt haben die Behörden alle Eingriffe in die Grösse oder in die rechtliche Struktur der Bankkonzerne. Die Grossbanken haben zwar über hundert rechtlich selbständige Konzernteile, vornehmlich um Steuern zu sparen und um Regulierungen zu umgehen. Wären behördliche Wünsche, systemrelevante Teile auch rechtlich abzutrennen, vor diesem Hintergrund tatsächlich unzumutbar? Falls ja, hätten wir das gerne näher erläutert gehabt.

Die Banken sollen sich jedoch so strukturieren, dass sie im Notfall leicht aufgeteilt werden können. Das tönt gut; bloss hat mir noch nie jemand erklärt, wie eine „Sollbruchstelle“ im Ernstfall funktionieren kann. Vielleicht kommt das im Schlussbericht. Nur: Die Banken haben ein Interesse, dass die Sollbruchstellen im Ernstfall eben nicht brechen, damit die Staatshilfe wieder unvermeidlich wird. Wenn man die Konzerne schon nicht aufbrechen will, sollte die Wohlfühlterminologie der vereinfachten Auflösung im Notfall, der Sollbruchstellen oder „living wills“ ehrlicherweise auch gleich aufgegeben werden.

Für die zweite Halbzeit (bis Herbst 2010) bleibt damit im Bericht als einzige noch brauchbare Idee, die (vorzuschreibende) Emission von Schuldpapieren, die im Notfall in Eigenmittel gewandelt werden. Ganz unproblematisch sind auch diese CoCos nicht. Wetten, dass die Expertengruppe auch diesen Ball verdribbeln wird? Oder folgt doch noch ein überraschender Pass in die Tiefe?

Too Big to Fail

Ich danke nochmals allen, die zu meiner gestrigen Antrittsvorlesung an der Universität Zürich gekommen sind. Für alle andern steht der Vortrag (ab ca. 12h) als Aufzeichnung zur Verfügung.

Ebenfalls gestern haben wir einen Zwischenbericht unserer Auftragsstudie zur faktischen Staatsgarantie an die SP Schweiz abgeliefert. Der Schlussbericht folgt im Sommer.

Eine Weiss-Informationsstrategie für die SBVg

Die NZZ von heute enthält einen (inhaltlich interessanten) Leserbrief zum Thema UBS-USA („Die UBS nicht im Regen stehenlassen“). Gezeichnet: Christoph Winzeler. Ich kenne und schätze den Autor aus meiner Nationalbank-Zeit; wir sassen gemeinsam in mehreren Arbeitsgruppen. Er vertritt nämlich (als Leiter Finanzmarktrecht) seit Jahren loyal die Schweizerische Bankiervereinigung.

Genau dies steht jedoch im Leserbrief nicht. Ahnungslose NZZ-Leser merken nicht, dass hier ein Kadermitglied der Bankiervereinigung Positionen bezieht, zu denen sich seine Arbeitgeberin öffentlich nicht bekennen mag. (Es soll mir niemand kommen, es handle sich um einen rein persönlichen, mit der SBVg keineswegs abgesprochenen Leserbrief. Bei der Nationalbank jedenfalls schreiben die Mitarbeiter keine Leserbriefe zur Geldpolitik.)

Zugegeben — die Bankiervereinigung ist nicht zu beneiden; zu heterogen sind nach Grösse und Ausrichtung ihre Mitglieder. Dennoch: Mit solchen grauen Stellungnahmen sind Abstimmungen kaum zu gewinnen. Warum nicht wenigstens bei der Informationsstrategie auf die Farbe Weiss setzen?

Harter Fall statt Härtefall

Eine Hiobsbotschaft für die Lehrerin unseres jüngeren Sohnes: Sie darf ab sofort nicht mehr unterrichten. Nein, sie hat weder gestohlen noch Kinder geschlagen. Es ist viel einfacher: Sie ist Südafrikanerin. Ihre Arbeitsbewilligung wird nach zwei Jahren erfolgreicher Tätigkeit nicht mehr verlängert.

Der Hintergund: Der Bundesrat hat das Kontingent für Arbeitsbewilligungen für Spezialistinnen und Spezialisten aus Drittstaaten (Nicht-EU-Staaten) halbiert. Es wird 2010 deshalb maximal 2000 unbeschränkte Aufenthaltsbewilligungen („B“) und maximal 3500 Kurzzeit-Aufenthaltsbewilligungen („L“) geben. Entsprechend werden die Kantone auch nur halb so viele Arbeitsbewilligungen erteilen können. Zu den Nicht-EU Staaten gehören Länder wie die USA, Kanada und Australien, aus denen von schweizerischen Firmen hoch begehrte Spezialisten kommen. IT Firmen, internationale Schulen und Forschungsanstalten sind von den Einschränkungen ganz besonders betroffen.

Zum Vergleich: Im Jahre 2009 erhielten rund 50’000 Personen aus EU17- und EFTA-Staaten B- und L-Aufenthaltsbewilligungen. Ferner erhielten 10’542 Personen Asyl, wurden vorläufig aufgenommen, oder ihr Aufenthalt wurde aus anderen Gründen mit einer fremdenpolizeilichen Bewilligung geregelt, davon 2700 aufgrund einer Härtefallregelung.

Unsere Kinder und ihre hoch-qualifizierte und engagierte Lehrerin werden nicht die einzigen sein, die unter der absurden Einwanderungspolitik leiden. Ein Härtefall ist dies offenbar dennoch nicht. Öffentlicher Widerstand gegen den Verhältnisblödsinn bei den Arbeits- und Aufenthaltsbewilligungen scheint sich auch nicht zu regen. Der nichtgewährte Härtefall für einen in der Schweiz mehrfach vorbestraften, in seinem Heimatland in keiner Weise bedrohten Kolumbianer rührte hingegen die Tränen der Härtefallkommission und füllte während Tagen mehrere Seiten im Tagesanzeiger.

Nachts sind alle Batzen grau

Unsere älteste liberale Partei macht uns Sorgen. Das Leuchtfeuer der Freiheit war in den letzten Tagen im Steuerstreit eher ein Irrlicht. Wir sind aber zuversichtlich. Die FDP wird sich demnächst auf eine klare Linie festlegen. Wir sind gespannt, was da kommt: Ein Weissbuch zur Schwarzgeldstrategie oder ein Schwarzbuch zur Weissgeldstrategie?

Wir verstehen die Probleme der FDP. Vorsätzliche Steuerhinterziehung ist passé. Eine Weissgeldstrategie ist sympathisch (auch unseren Partnerländern, die letztlich entscheiden, was sie tolerieren und was nicht). Die Weissgeldstrategie ist aber nicht ganz einfach in der Umsetzung. Urs Birchler hat dies im Focus von Radio DRS ausgeführt. Monika Bütler gibt sogar zu: „Auch ich habe unversteuertes Geld auf der Bank: Der Lohn kommt nämlich Monate, bevor ich meine Steuererklärung einreiche.“ (Sie wird aber im Rahmen ihrer bewährten Weissgeldstrategie erneut ehrlich deklarieren).

Sado-Maso in der Bankenpolitik

Der luxemburgische Premierminister Jean-Claude Juncker droht in seiner Funktion als Chef der sogenannten Euro-Gruppe, den Finanzmärkten die Folterwerkzeuge zu zeigen. Deutschland schickt aber nicht die Kavallerie vor, sondern den Bankier Josef Ackermann. Zuckerbrot der Deutschen Bank oder Luxemburger Peitsche? Die gegenwärtige Haltung der EU gegenüber den griechischen Finanzproblemen illustriert die widersprüchliche Haltung vieler Politiker gegenüber den Finanzmärkten und den Banken.

Einerseits sind die Finanzmärkte böse. Sie spekulieren zum Beispiel gegen den Euro. Noch schlimmer: Einzelne Banken haben den Griechen sogar den Sand geliefert, den sich die EU-Politiker unbedingt in die Augen streuen wollten, um Griechenland mit aller Gewalt an Bord der Währungsunion zu hieven.

Andererseits sind die Finanzmärkte lieb. Die Banken geben dort Kredit, wo die Regierungen nicht mehr leihen. Vielleicht jedenfalls — Herr Ackermann hat sich noch nicht geäussert. Nachdem seine Bank in der Finanzkrise vom deutschen Staat gerettet worden ist, schuldet er aber der Politik vielleicht noch einen Gefallen.

Was ist das für eine Beziehung, in der sich der Staat den Banken bald bittend oder helfend unterwirft, bald die Folterwerkzeuge zeigt? Bei Paaren würde man von Sado-Masochismus sprechen. Nicht unbedingt gesund, aber erstaunlich stabil.

Island: Bitte nichts zahlen!

Sollen die isländischen Stimm-Bürger am 6. März ja oder nein sagen zum sogenannten Icesave Deal mit Grossbritannien und den Niederlanden? Sie sollten nein sagen, aber nicht nur das. Island sollte sofort sämtliche Ausslandsschulden widerrufen. Das läge sogar im Interesse der Gläubigerländer und Europas als ganzes.

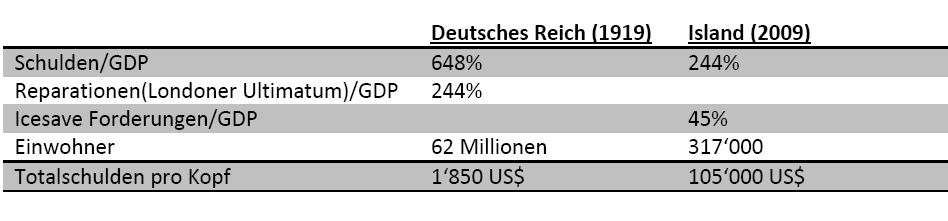
Inke Nyborg hat die nachstehenden Zahlen (auf der Basis einer detaillierteren Tabelle) zusammengestellt. Island steht ungefähr dort, wo Deutschland nach dem Ersten Weltkrieg stand. Im Verhältnis zur jährlichen Wirtschaftsleistung des Landes entsprechen die isländischen Schulden (244%) genau den Reparationsforderungen der Sieger an das besiegte Deutsche Reich.

Deutschland hatte zwar einen höheren Ausgangsbestand an Schulden (648%); diese lauteten aber grösstenteils auf Reichsmark und wurden durch die Hyperinflation von 1922-23 „getilgt“. Die seitens der Sieger von Deutschland geforderten Reparationszahlungen hingegen waren in Gold festgesetzt, so wie die isländischen Schulden auf ausländische Währungen (v.a. Euro) lauten. Diese Schulden sind genauso unbezahlbar wie es die deutschen Reparationforderungen waren.

Der Unterschied: Deutschland ist ein Land in der Mitte Europas mit, damals, 60 Mio. Einwohnern. Island ist eine Insel am Rande Europas mit rund 300’000 Einwohnern. Jeder dieser Einwohner, vom Baby bis zum Greis, schultert Auslandsschulden im Wert von hunderttausend Dollars. Den Isländern bleibt die Wahl zwischen erdrückenden Steuern oder die Emigration (ins Ausland oder in die Subsistenzwirtschaft). Doch für jeden Isländer, der sich entzieht, wird die Bürde noch schwerer für die Zurückbleibenden. Kurz — es gibt keine Alternative zum Default, dem Abstreiten der Schulden und Neubeginn. Am besten jetzt gleich. Die Icesave-Abstimmung ist nur Begleitmusik.

Ein Default läge auch im Interesse der Gläubiger. Ein auf Jahrzehnte zahlungsunfähiges, wirtschaftlich totes Land nützt niemandem; ein Land, das bei null beginnen kann, in dem auch wieder rentabel investiert werden kann, schon. Natürlich sind die Isländer ein Stück weit selbst schuld. Auch die Deutschen waren mitschuldig am Ersten Weltkrieg. Dennoch wäre es traurig, wenn die Sturheit der Gläubiger wieder ein Land in die Katastrophe treiben würde.

Jedenfalls wird die auf morgen, 16. Februar, vorgesehene  Publikation der Isländischen Bevölkerungsstatistik plötzlich zu einem interessanten Ereignis.

Bedroht Griechenland die Schweizer Banken?

In der Presse werden zum Teil sehr hohe Zahlen zum Engagement der Schweizer Banken in Griechenland herumgeboten. Eine Zeitung meldete, gestützt auf eine Bank-Analysten, die Schweizer Banken seien im Umfang von 12 Prozent des Schweizerischen Bruttoinlandprodukts (also rund 60 Mrd. Fr.) engagiert.

Anstatt in Panik zu verfallen, lohnt es sich, die offiziellen Statistiken zu konsultieren. Gemäss Statistik der Schweizerischen Nationalbank, Rubrik Länderweise Gliederung der Guthaben und Verbindlichkeiten, hatten die Schweizer Banken per Ende 2008 gegenüber griechischen Schuldnern Ausstände von gut 3 Mrd. CHF, bei Verbindlichkeiten von gut 2 Mrd. CHF. Gemäss BIZ-Statistik betrugen die gesamten griechischen Schulden bei Banken der BIZ-Länder gleichzeitig gut 220 Mrd. CHF. Die Statistiken sind nicht direkt vergleichbar (SNB: Unternehmensprinzip; BIZ: Domizilprinzip). Klar ist indessen: Griechenland bringt keine Schweizer Bank um.

Auch wenn man die Guthaben der Schweizer Banken gegenüber Schuldnern in den PIIGS-Ländern (Portugal, Irland, Italien, Griechenland, Spanien) zusammenzählt, kommt man nicht auf 5 Prozent ihrer Bilanzsumme. Fazit: Wer schlecht schlafen möchte, mag dies tun — die griechischen Schulden bei Schweizer Banken sollten aber nicht der Grund sein.

Panta Rhei

Alles fliesst. Auf griechisch verabschiedet sich einer der aktiven Wirtschafts-Blogger von der Szene. William Buiter schliesst seinen vielbeachteten Blog Maverecon bei Financial Times. Dort zog er als Professor der London School of Economics zum Beispiel gegen die faktische Staatsgarantie für Grossbanken ins Feld „Too big to fail is too big“. Jetzt zieht der Maverick (gemäss leo.org: Aussenseiter, Eigenbrötler, Einzelgänger, mutterloses Kalb) als Chefökonom zu Citigroup. Citigroup (16’000 Niederlassungen mit 300’000 Angestellten in 140 Ländern) ist eine der vier amerikanischen Grossbanken, die die Finanzkrise überlebten — dank massiver Staatshilfe im November 2008.

Citigroup ist also „too big to fail“. Damit wäre die Bank nach der Logik ihres frischgebackenen Chefökonomen schlicht zu gross. Eine der beiden Seiten muss jetzt nachgeben. Wird Buiter Citigroup zerhacken oder umgekehrt? Mal sehen, was alles fliesst.

Die Bank, dein Hirte

Die Banken sind in letzter Zeit arg gescholten worden für das Voranstellen der eigenen Interessen vor jene der Geldgeber oder der Allgemeinheit (moral hazard). Drum muss man ihnen jetzt auch zugute halten, dass sie ihre Kunden gegenüber den Steuervögten in Schutz nehmen. „Der gute Hirte lässt sein Leben für die Schafe. Der Mietling aber, der nicht Hirte ist, des die Schafe nicht eigen sind, sieht den Wolf kommen und verlässt die Schafe und flieht.“ (Johannes 10, 11-12)

Zwischen weissen und schwarzen Schafen hat der Evangelist nicht unterschieden. Das Zitat habe ich allerdings nicht bei der Suche nach biblischer Rechtfertigung des Bankgeheimnisses gefunden, sondern in einem Konferenzprogramm zu „Ökonomik in der Krise“ (Dank an Diana Festl-Pell).