70 Franken süsses Gift

Monika Bütler

Das erste Mal in der 70 (!) jährigen Geschichte der AHV kommt eine vorgeschlagene Rentenverbesserung nur einer Gruppe von Rentnern und Rentnerinnen zu. Den Neurentnern. Das mag auf den ersten Blick unwichtig klingen, ist es aber nicht. Die Schweiz ist eines der ganz wenigen Länder mit einer universellen 1. Säule. Es gibt keine Spezialregelungen für Militärangehörige, die Polizei, Politikerinnen, Feuerwehrleute, oder Lehrerinnen: alle erhalten die AHV Rente nach dem genau gleichen Prinzip. Bisher mindestens.

Sollte es nach dem Willen des Ständerates gehen, ist damit bald Schluss. Die NeurentnerInnen sollen 70 Franken mehr pro Monat erhalten. Und dies obwohl die Massnahmen zur Sicherung der Alterssicherung für viele dieser Empfänger noch gar nicht gelten.

Ich habe es ehrlich gesagt nicht für möglich gehalten, dass eine solch ungerechte, primär aus abstimmungstaktischen Motiven entstandene Vorlage die Differenzbereinigung zwischen den Räten überleben würde. Auch wenn niemand wirklich an Argumenten interessiert zu sein scheint, hier nochmals die wichtigsten Punkte.

Die Ungleichbehandlung verletzt den Gleichbehandlungsgrundsatz der 1. Säule und öffnet so Tür und Tor für weitere Sonderbehandlungen in der Zukunft. Die Gleichbehandlung ist aber eine wichtige Komponente für den Zusammenhang der Versicherung. Weshalb nicht höhere Renten für Städter, weil dort das Leben so teuer ist. Oder für Landbewohner, weil diese auf ein Auto angewiesen sind.

Der Neurentenbonus ist ungerecht. Viele der heutigen Rentner hatten noch eine wenig ausgebaute berufliche Vorsorge. Obwohl sie aus der 2. Säule eine deutlich geringere Rente erhalten als viele künftige Rentner, kriegen Sie keinen Zustupf. Die Parlamentarier scheinen zudem nicht zu wissen – oder wollen einfach nicht wissen – dass ein Grossteil der in den letzten paar Jahren pensionierten Menschen bereits empfindliche Einbussen durch die Senkung des Umwandlungssatzes haben hinnehmen müssen. Auch diese Rentner erhalten keine Kompensation.

Die 70 Franken pro Monat haben eine miserable Zielgenauigkeit. Ein Grundsatz guter Sozialpolitik ist, dass die Massnahmen möglichst denjenigen zu Gute kommen, die sie am meisten benötigen. Nur ein Bruchteil der Kosten der 70 Franken (im Endausbau 2 Milliarden Franken pro Jahr) gehen an die armen Alten. Diejenigen, die gemäss heutigem Reglement EL beziehen können, nach den geplanten Rentenerhöhungen aber über der EL Berechtigungsgrenze liegen, verlieren sogar. Weil sie in diesem Fall mehr medizinische Leistungen aus der eigenen Tasche bezahlen müssen und weil auf den Renteneinkommen – im Gegensatz zur EL – Steuern entrichtet werden müssen.

Mit den 70 Franken begünstigt der Ständerat seine eigene Generation (zwischen 45 und 65, verheiratet). Es ist schon ein wenig störend, dass ausgerechnet die im Parlament am besten vertretene Bevölkerungsgruppe des Landes von der Massnahme am meisten profitiert: Finanziell gutgestellte (meist verheiratete) Babyboomers – Männer und Frauen, links und rechts. Die Erhöhung der Rente für Verheiratete gehört ins gleiche Kapitel. Auch die heutigen Jungen sollen die 70 Franken erhalten, heisst es jeweils. Doch bis die heutigen Jungen ins Rentenalter kommen, haben sie ein Vielfaches dieser 840 Franken pro Jahr bezahlen müssen.

Die mit den 70 Franken versüsste Unterstützung der Reform könnte nach hinten raus gehen. Dann nämlich, wenn die heutigen über 65 jährigen realisieren, dass sie vom Zuschlag nichts erhalten, die Kosten der Reform aber über eine höhere Mehrwertsteuer mitfinanzieren müssen. Bisher wurde das Ausbleiben des Zuschlags von 70 Franken an die Ü65 von den Befürwortern sehr schlank kommuniziert. Das könnte sich rächen. Immerhin ist sich die wissenschaftliche Literatur ziemlich einig: Ungleichbehandlungen werden nicht goutiert, selbst wenn den heutigen Rentner direkt nichts weggenommen wird.

Mit den Mehrkosten liessen sich deutlich vernünftigere Reformen finanzieren: Zum Beispiel eine Erhöhung der Mindestrente in der AHV. Ich habe zu wenig Angaben, um die 70 Franken für alle in eine Erhöhung der Mindestrente umzurechnen: Mindestens 140 Franken sind es mindestens, es dürften aber eher 200-300 Franken pro Monat sein. (PS: Es sind – vom BSV nachgerechnet – 450 Franken pro Monat!) Von einer Erhöhung der Mindestrente würden zudem diejenigen am meisten profitieren, die heute im Alter die höchste Armutsgefährdung aufweisen: Die alleinstehenden Männer und Frauen (deren Altersrente im Durchschnitt 17% tiefer ausfällt als die Altersrente der Witwen).
 

Vollgeld: Bravo NZZ

Urs Birchler

Kompliment an Hansueli Schöchli zu seinem luziden Artikel zur Vollgeld-Initiative in der heutigen NZZ! Alles sauber und unvoreingenommen erklärt.

Für Stimmbürger(innen) am wichtigsten: Wenn die SNB dem Bund Geld schenkt, wird die Schweiz als ganze nicht reicher. Statt auf der Vermögensseite der SNB steht das Geld dann auf der Vermögensseite des Bundes. Die Gefahr allerdings: Der Wunsch der Politik nach mehr, der nur durch Geldschöpfung (einer Form der Besteuerung) und indirekt Inflation erfüllt werden kann.

Was mich am meisten beeindruckt hat: Hansueli Schöchli hat die wissenschaftliche Literatur weiträumig studiert und zitiert. Von den Schweizer Ökonomen hätte man noch den NZZ-Gastbeitrag von Jörg Baumberger und vor allem die eigene (kritische) Website zu Vollgeld des Basler Professors Aleksander Berentsen erwähnen dürfen. Dieser gehört international zu den Top-Forschern auf dem Gebiet der monetären Ökonomie.

Frühere Beiträge bei Batz.ch zu Vollgeld: Vollgeld für Anfänger, das Experiment in Louisiana, und in meiner Abschiedsvorlesung zu Thema Geldreform–Weltreform.

Zürichsee zum Schleuderpreis

2017-02-27 10.03.13Urs Birchler

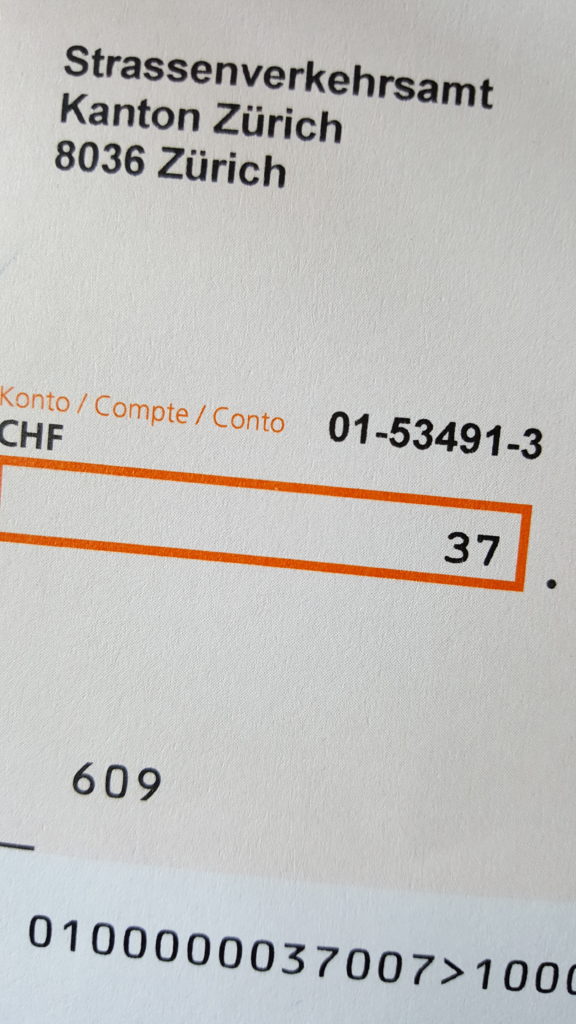
Die soeben eingetroffene Rechnung für die Schiffssteuer ist skandalös. Skandalös tief. Für 37 Franken darf ich wieder ein ganzes Jahr auf dem Zürichsee umherdümpeln. Lohnt es sich überhaupt, solche Beträge einzukassieren? Ich bezweifle es und schaue nach.

Massgebend ist §3 Abs. 1 Bst. b des kantonalen Schiffahrtsgesetzes vom 1. Dez. 1996. Demnach zahlen die Zürcher Süsswasser-Kapitän(e)(innen) pro Jahr einen Grundbetrag von 30 Franken plus einen progressiven Zuschlag pro PS. Mein magerer Obulus liegt also an meiner Antriebsschwäche von lediglich 2 PS.

Als sparsamer Steuermann vergleiche ich aber statt mit PS lieber mit den übrigen Kosten zur See, beispielsweise mit dem Wert des Bootes oder mit der gelegentlichen Zeche im Seerestaurant. Da scheint mir der Kanton schon sehr zurückhaltend. Auch gegenüber den Grösseren. Selbst für die Stadt Rapperswil käme ich pro Jahr mit 2’880 Franken davon (Die Schiffahrtsgesellschaft zahlt dank Spezialtarif weniger).

Macht es Sinn, gleichzeitig Wartelisten für Liegeplätze mit Erfolgshorizont von 30 Jahren zu führen und den Glücklichen den See fast zu schenken? Aus ökonomischer Sicht (in der Preise etwas mit Knappheit zu tun haben) kaum. Aus politischer Sicht dürfte ein Lake-Pricing hingegen kaum grössere Chancen haben als das Road-Pricing (oder ein knappheitsbasiertes Parkplatz-Pricing). Die Illusion der Freiheit, im Stau oder auf der Warteliste stecken zu dürfen, ist anscheinend zu kostbar.

Altern ist (nicht) lustig

Monika Bütler

Der Beitrag erscheint unter dem selben Titel im HSG Focus 01/2017.

Das Knie knirscht, der Rücken schmerzt, die Falten werden tiefer. Mein Jüngster meinte vor einiger Zeit, dass ich von hinten eigentlich jung aussähe – von vorne hingegen…. Altern ist nicht lustig. Dennoch: Fast alle möchten alt werden, ein immer grösserer Teil der Bevölkerung schafft es auch. Noch vor 20 Jahren kannte man zwar bereits die wachsenden Finanzierungslücken der Alterssicherung, man wusste allerdings herzlich wenig darüber, wie es den älteren Menschen geht. Materiell, gesundheitlich, sozial, und vor allem darüber, wie all dies zusammenhängt. Ob healthy, wealthy and wise oder krank, arm und vergesslich, die optimale Alterspolitik hängt eben nicht nur von den Finanzen ab, sondern auch von den Bedürfnissen der Empfänger.

Ebenfalls erstaunlich: die riesigen Unterschiede zwischen Weiterlesen →

Was soll das Pfand in meiner Hand?

Geld ist Macht und Geld entsteht gegen Pfandsicherung. (Die Notenbanken geben den Banken Kredit gegen Pfand.) Daher: Ohne Pfand keine Geldschöpfung. Die Pfandsicherung ist der dunkle, bisher kaum beschriebene Bereich der Geldpolitik.
So lautet grob gesagt die Ausgangsthese des neuen Buchs Collateral Frameworks meines Kollegen Kjell Nyborg.

Der Autor zeigt nicht nur auf, wie die Pfandbestimmungen die Finanzmärkte und indirekt die Realwirtschaft beeinflussen. Er kommt auch zu einem mit wissenschaftlicher Nüchternheit vorgetragenen, aber im Grunde vernichtenden Urteil an der Pfandpolitik der Europäischen Zentralbank. Mit ihrer Tendenz, schlechte Papiere zu begünstigen, verzerrt sie die Realwirtschaft und gefährdet ihre eigene Unabhängigkeit.

Morgen abend wird das Buch der Öffentlichkeit vorgestellt. Kjell referiert um 18h in der Aula der Uni Zürich.

Ein „Trailer“ ist vorhanden in Form eines früheren SFI working paper.

Kluger Rat — Notenvorrat

Urs Birchler

Morgen Montag, 2. Januar, sendet SRF „Blackout“, den angekündigten Beitrag über einen mehrtägigen Stromausfall in der Schweiz und in Europa. Teilbeiträge wurde schon in den Weihnachtstagen ausgestrahlt. Ich habe sie angesehen und fühle mich zu einer Ergänzung genötigt.

Die bisher gesendeten Beiträge zeigen — vermutlich einigermassen realistisch — die technischen Probleme, angefangen bei der Wasserversorgung, dem Verkehr bis zum Spital, einschliesslich der leicht überforderten Krisenstäbe. Das technische „Worst-Case“-Szenario ist aber eingebettet in eine gesellschaftlich idealisierte Schweiz. Krisenstäbe arbeiten mit schweizerischem Organisationsstandard, Hungrige stehen diszipliniert in der Schlange, Plünderungen verhindert die Polizei, Nachbarn helfen einander.

SRF erwähnt auf einer Liste Stromausfall — die Alltagskonsequenzen, dass Banken, Bancomaten und Ladenkassen ohne Strom nicht funktionieren. Dann folgt aber eher naiv:

Die Bevölkerung muss entweder auf ihre eigenen Nahrungsmittelvorräte zurückgreifen oder wendet sich direkt an die Produzenten von Nahrungsmitteln, beispielsweise an den Bauern von nebenan.

Nur haben mindestens 90 Prozent der Wohnbevölkerung keinen Bauern von nebenan. Und der Bauer wird seine (ohne Melkmaschine errungene) Milch nicht verschenken oder auf Kredit abgeben wollen. Nachbarschaftshilfe funktioniert (wie jede Versicherung) dann nicht, wenn alle dasselbe Problem haben. Für die „landwirtschaftsfernen“ 90 Prozent der Bevölkerung bedeutet „beispielsweise der Bauer von nebenan“ der Schwarzhändler. Zwar verhasst als Figur wird er (oder sie) plötzlich unverzichtbar, wenn es ums Überleben geht. Und die Branche versteht nur Bargeld.

Zum Notvorrat an Wasser, Zucker und Spaghetti lege ich deshalb immer auch ein paar Banknoten — in der mäusedichten Blechdose (Achtung: Aktuellste Notenserie verwenden und alle 10 Jahre überprüfen).

Batz-Leserinnen und Lesern wünsche ich einen guten Start ins Neue Jahr!